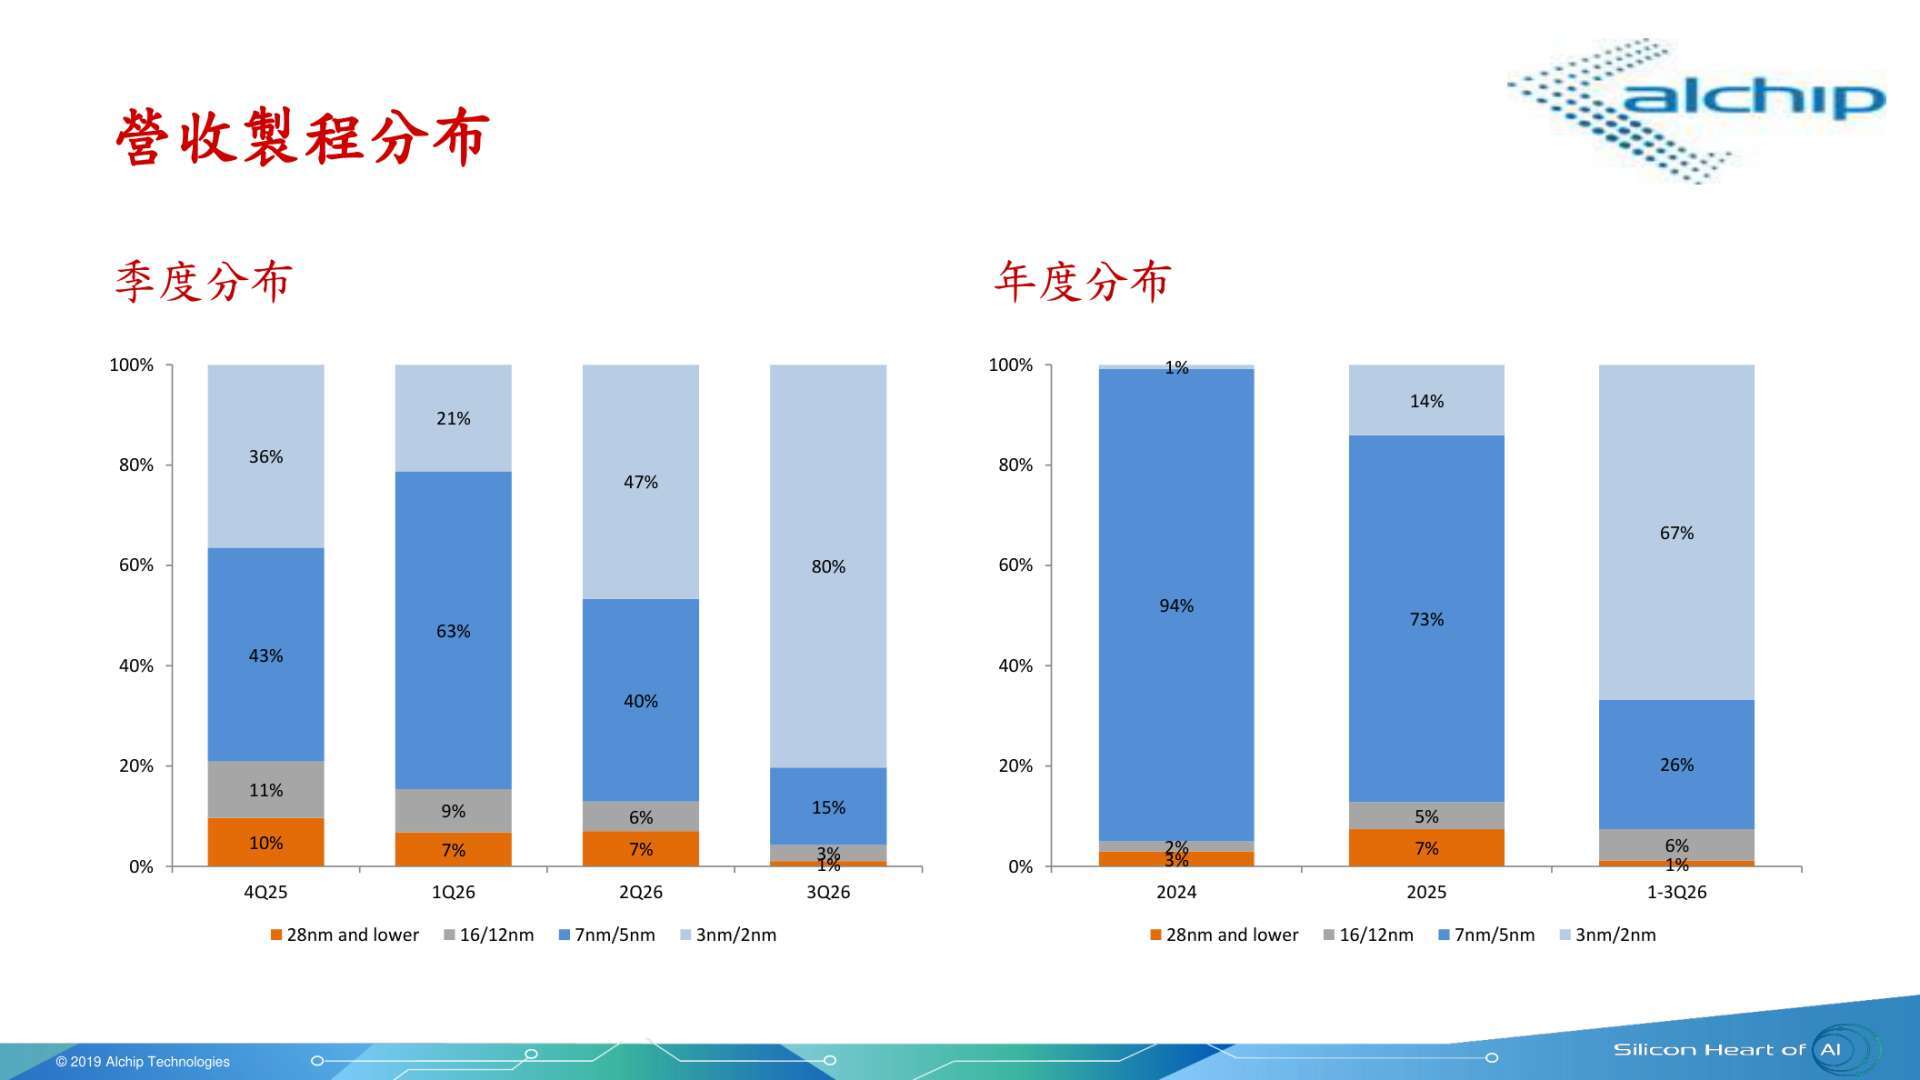
世芯-KY(3661-TW)把 2028 年的成長寄託在下一代 N2 加速器上。執行長 Johnny Shen 表示,這一代的規模會比 N3 大得多、晶圓下單情況也會好得多;被問到 2028 年能不能再翻倍,他的回答分成兩句:「營收成長不再是問題」,真正的限制是「我們的資產負債表能承載多少營收」。
N2 只由兩方對台積電下單N2 專案目前唯一實體設計供應商是世芯,客戶承諾至少目前只會有兩方對台積電下單:客戶與世芯。I/O die 同樣由世芯負責,公司表示目前沒看到任何其他參與者,這顆晶片也沒有第三方 IP 依賴。
設計難度比 N3 高一階:N3 是 SoC、2.5D 封裝,N2 是 chiplet 加 GAA 製程,世芯負責每一個部分的實體設計再組合起來。專案本季開始一系列投片,目標明年第4季進入原型與小量生產,2028 年放量。
根據優分析產業資料庫,法人平均預估的營收與 EPS 在 2026 年之後同步往上,2030 年的營收共識約 2,400 億元;這組數字是 2026 年 10 月 12 日的版本,還沒把法說會宣布的新客戶算進去。
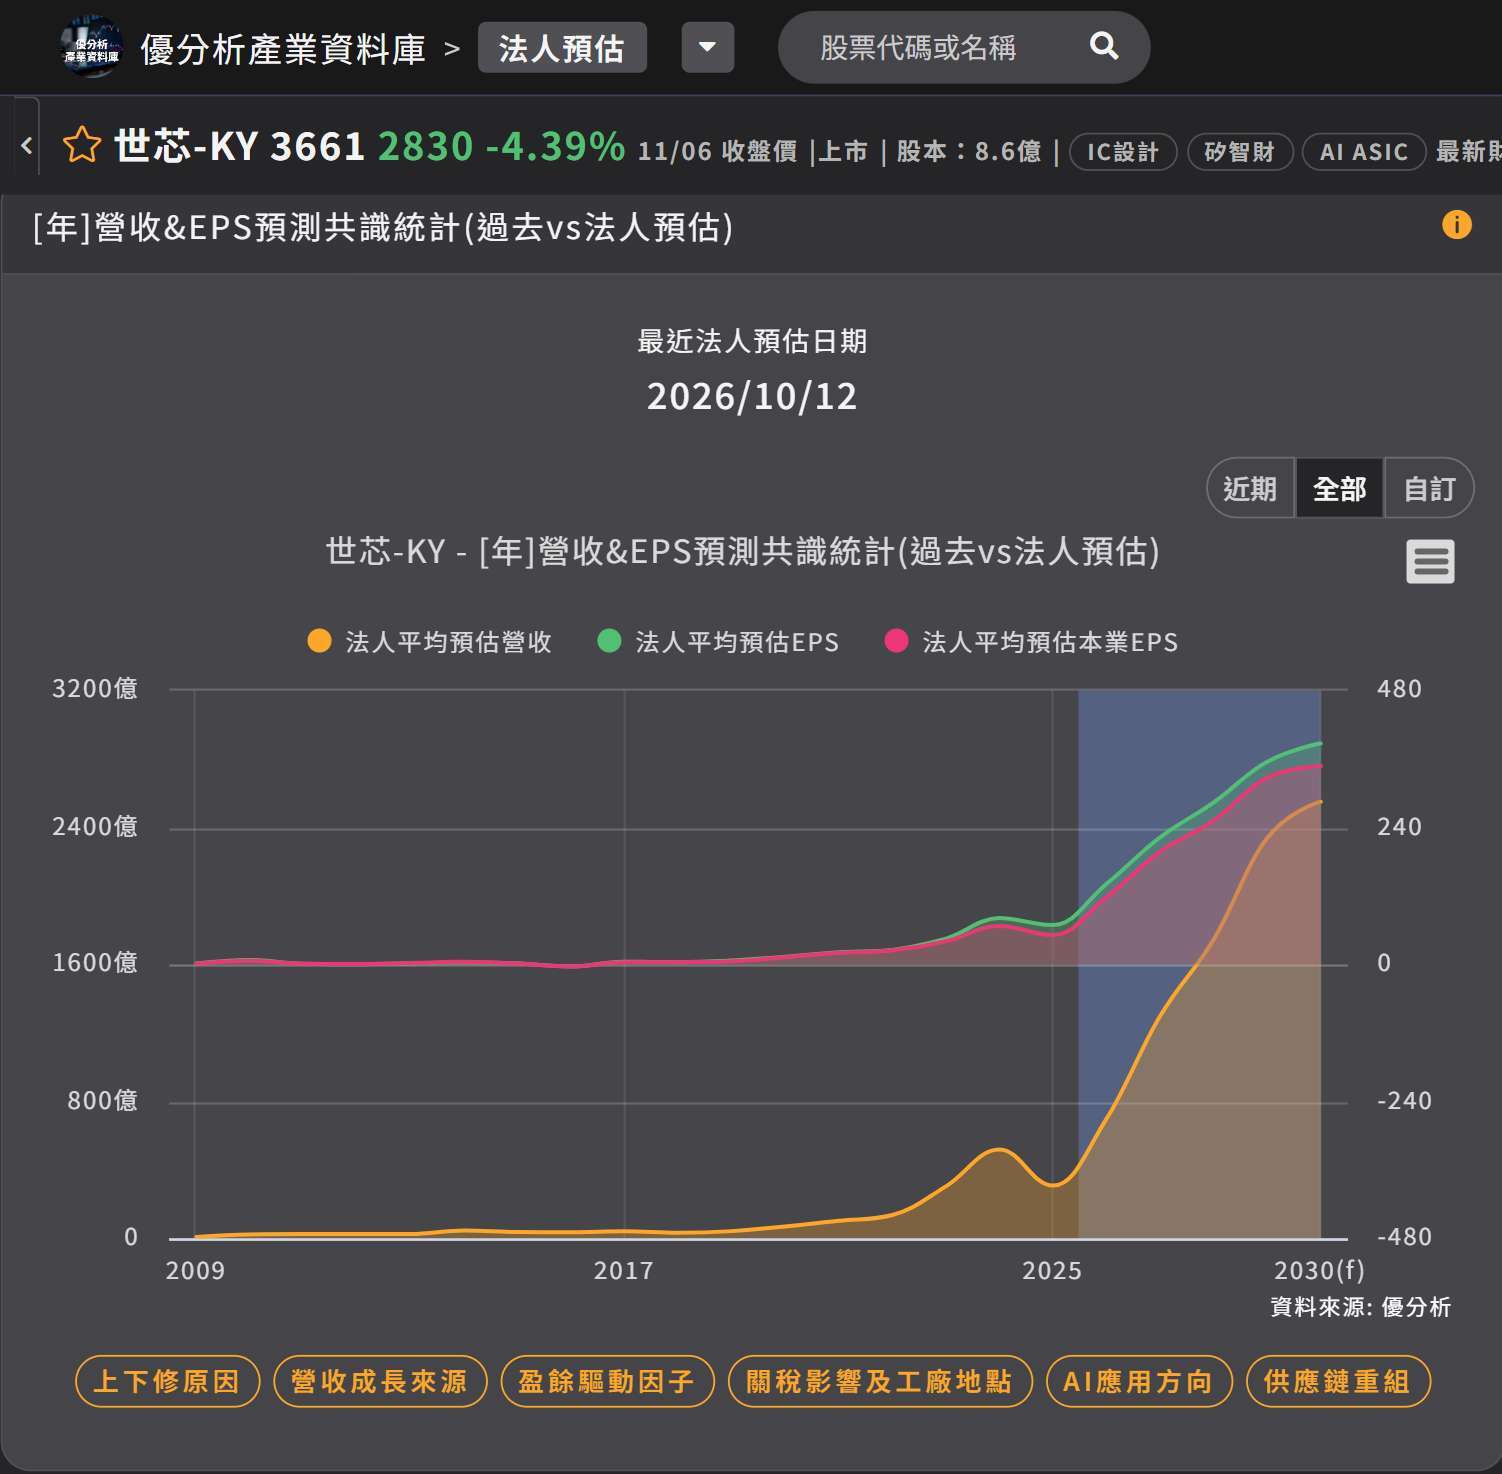
(資料來源:優分析產業資料庫)
N3 這一代,世芯是從競爭對手手上贏回專案,當時有同業不做設計卻取得生產權。台積電的魏哲家在自家法說會上說不喜歡次級晶圓市場,Johnny Shen 回應「這對我們是非常好的消息」。他認為透過貢獻設計能力,應該也值得享有生產帶來的利益。
人力年底衝 4 位數,接案更挑資源是另一個限制。Johnny Shen 表示現在幾乎滿檔,最近積極招聘,到今年底有機會達到 4 位數人力。人力補上來之前,公司只能挑案子,不是每個都接:一年 1 億至 2 億美元的 CPU、網通專案仍會支持,但加速器業務一年可能做到 30 億、40 億、60 億美元,相較之下 1 到 2 億美元在財務上不顯著。
零組件短缺主要壓在較小專案。公司估計,第3季若沒有晶圓、載板或封裝產能限制,營收可以再增加 1 億美元;加速器屬於供應商優先支持的業務,受影響很小。
長期營業利益率目標接近 20%公司給了一個算法:營收 40 億美元、毛利率 20%,營業費用壓在 2 億美元以內,營業利益率就是 15%;要靠規模與保守的費用紀律才走得上去。第3季毛利率低於 20%、營業利益率約 13.9%,離那個目標還有一段。
公司認為 2028 年的瓶頸在於資產負債表能承載多少營收,另一邊是 N2 的時程,目標明年第4季做出原型、2028 年放量。人力與供應鏈的限制今年已經出現,到那一年還在。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。