


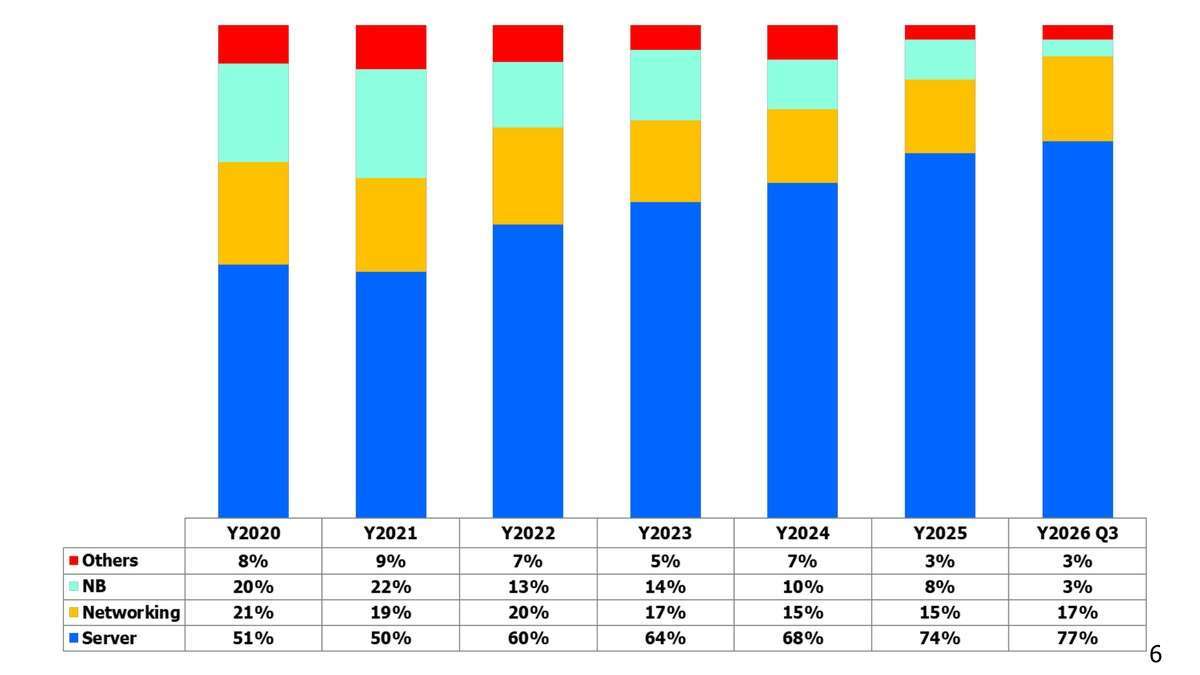
2026年11月13日(優分析/產業數據中心報導)⸺ 金像電(2368-TW) 將老客戶的 AI 伺服器新產品列為 2027 年成長來源,並提及網通與美系展望。
AI 伺服器與網通AI 伺服器在第 3 季占總營收超過 5 成,網通則為另一條產品線,主要用於網路通訊設備,與 AI 伺服器分屬不同應用。公司對 2027 年另外提到美系,表示「明年的美系這邊狀況更好」。
新產品為既有客戶下一代 AI 伺服器使用的板子。公司表示,將隨客戶技術能力提升而持續精進自身技術,配合客戶板子改版提高技術層級。
網通在第 3 季占營收 17%,為第二大產品線。公司將網通與 AI 伺服器新產品並列,兩者因此成為 2027 年成長所繫的產品線。
基期要先對齊期間2027 年成長須面對 2026 年的高基期。前 3 季營收 731.59 億元涵蓋 9 個月,2027 年全年則為 12 個月,兩者不能直接相除;法人預估的 2026 年全年營收最高為 1,086.36 億元,2027 年最低為 1,445.6 億元,均為全年數字,相比至少為 1.33 倍。
公司表示老客戶的 AI 伺服器新產品「陸陸續續會量產」,2027 年「是一個好的一年」。
法人把成長放在 2027 年近 3 個月收到的 10 份法人報告來自 6 家,對 2027 年的預估差距較大:每股稅後盈餘介於 55.11 元到 83.62 元,營收介於 1,445.6 億元到 1,859 億元;2026 年的每股稅後盈餘預估則為 37.24 元到 43.68 元。
如下圖,根據優分析產業資料庫,預估區間的單季營收由約 300 億元提高至近 480 億元、單季 EPS 由 12 元升至 22 元,兩條線在 2026 年第 3 季之後同步上升。
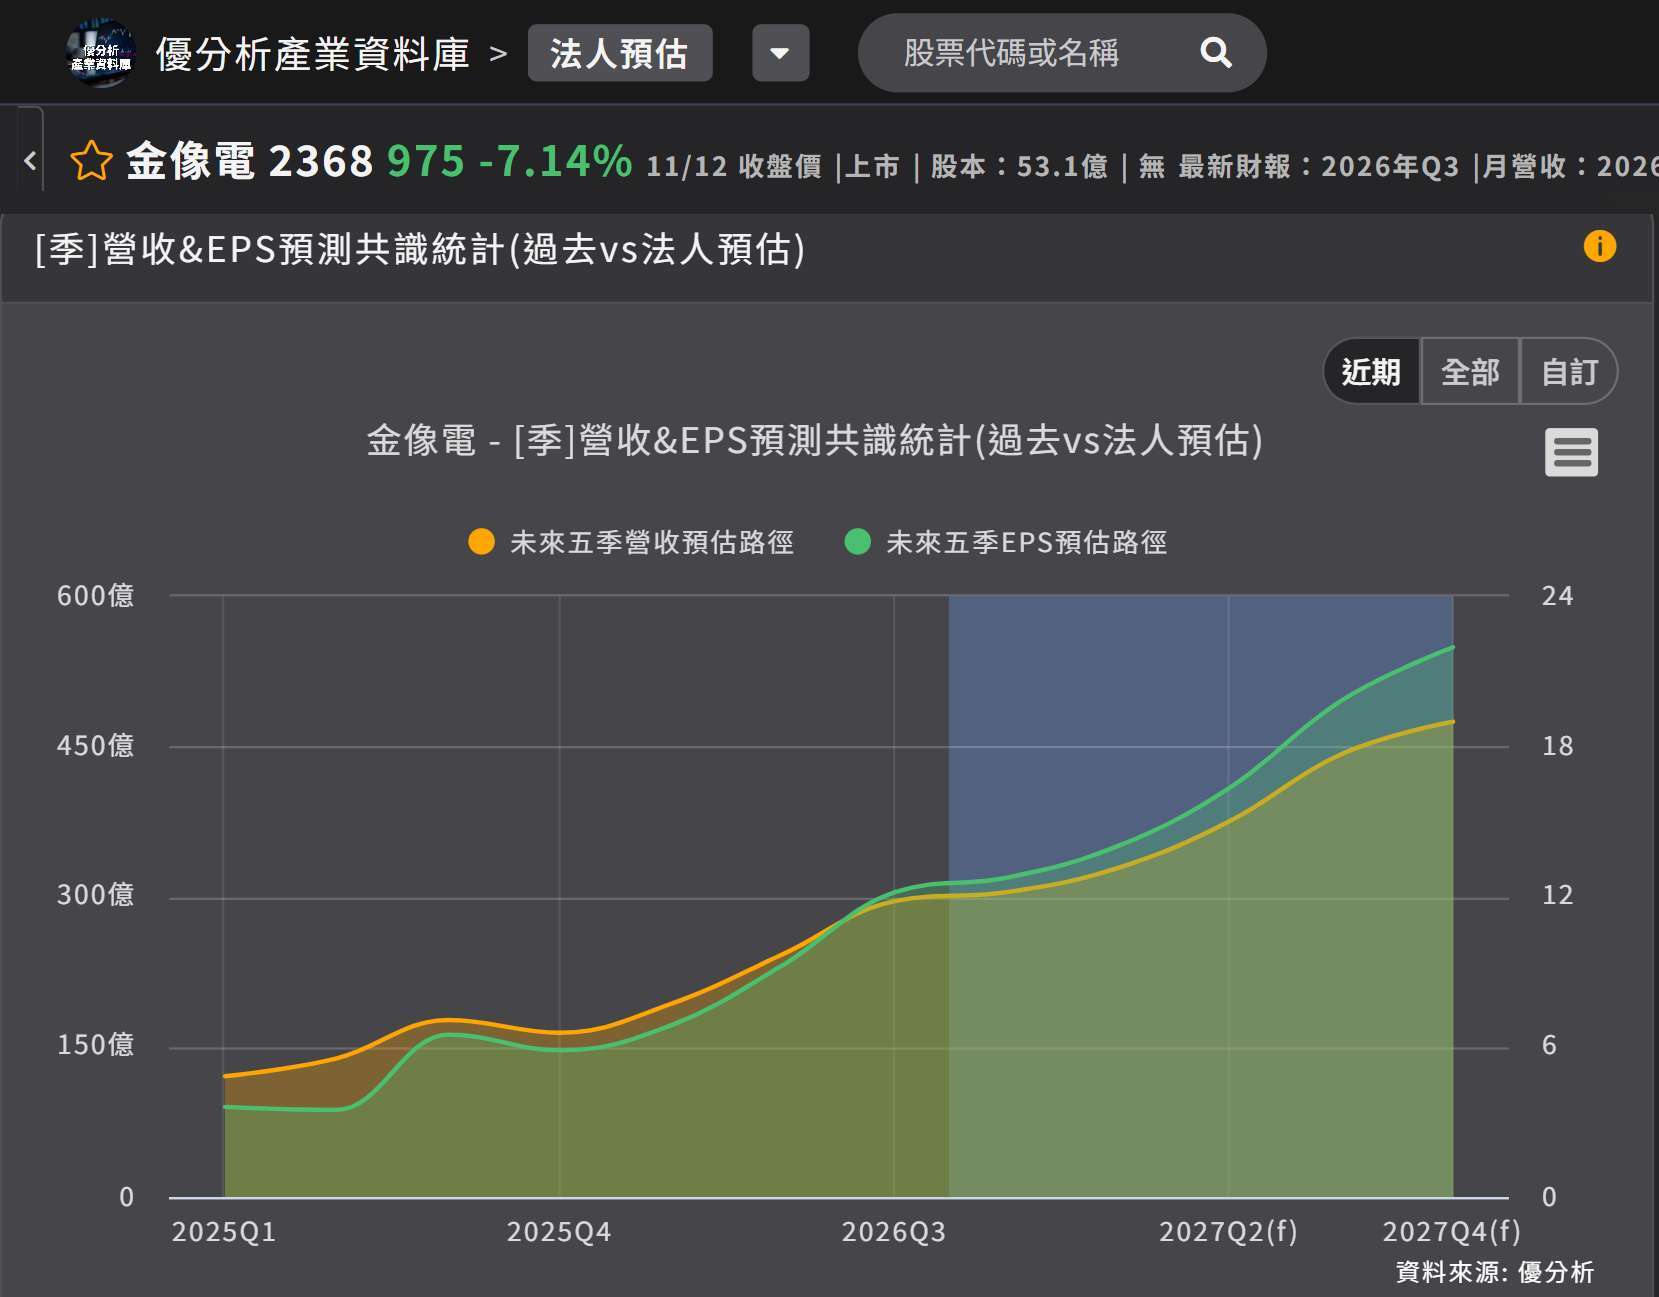
(資料來源:優分析產業資料庫)
2026 年的預估寬度為 6.44 元,2027 年為 28.51 元。兩個年度的預估下緣均來自 8 月的報告,相關法人至 11 月已自行上修,因此寬度部分反映報告時間差;僅計入 11 月的四份報告,2026 年的差距縮至 2.78 元。2027 年尚未開始,不同報告對同一年度的預估差距已明顯擴大;公司提出展望方向,法人則將其轉化為數字預估。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。