


2026年11月12日(優分析/產業數據中心報導)⸺ 騰雲(6870-TW)將場域業務分為四層:最底層 L1 是客戶的場域,其上三層才是收費項目,毛利率一層比一層高。L2 的 AI 基礎設施毛利率 60% 到 65%,L3 的數據服務 70% 到 80%,最上層 L4 的 AI Runtime,毛利率 80% 到 90%。公司表示,過去三年的平均都在七成上下,「希望那 7 成變成是我們的基本的底標」。
一次性收入壓低毛利L2 收入來自客戶建置 AI 基礎設施所支付的費用,包含硬體與軟體授權,邊緣裝置從 POS、場域感測器到可以落地運算的 AI 伺服器均包含在內。這一層屬於一次性收入,出貨比重高的月份,整體毛利率便會下降。公司表示,「L2 可能是三個毛利裡面相對比較低的」,區間就在 60% 到 65%。
這一層的占比每個月不同,毛利率也隨之浮動。2026 年上半年毛利率 70%,與過去三年的均值相當,七成現在是平均數;須待上面兩層的占比提高,七成才會是下限。
自產 token 省下算力成本中間那一層是持續性收入,內容是 TSpace 平台與 AIoT 服務的月費,合約期間 5 年以上,毛利率 70% 到 80%。TSpace 是騰雲的場域作業系統平台,串接商場、酒店與商辦的 POS、感測器與會員系統。最上層的 L4 毛利率 80% 到 90%,這一層收取 AI Runtime 訂閱費與成果分潤,公司依 agent 為客戶創造的成果收費。
支撐上面兩層毛利的一項作法是自產 token。token 是語言模型處理資料的計價單位,使用雲端模型須按量付費;公司表示,部分 token 已由公司自行訓練、不再全部仰賴雲端算力,使用自產 token 的毛利率最高,需要雲端模型的情境則採混合部署。
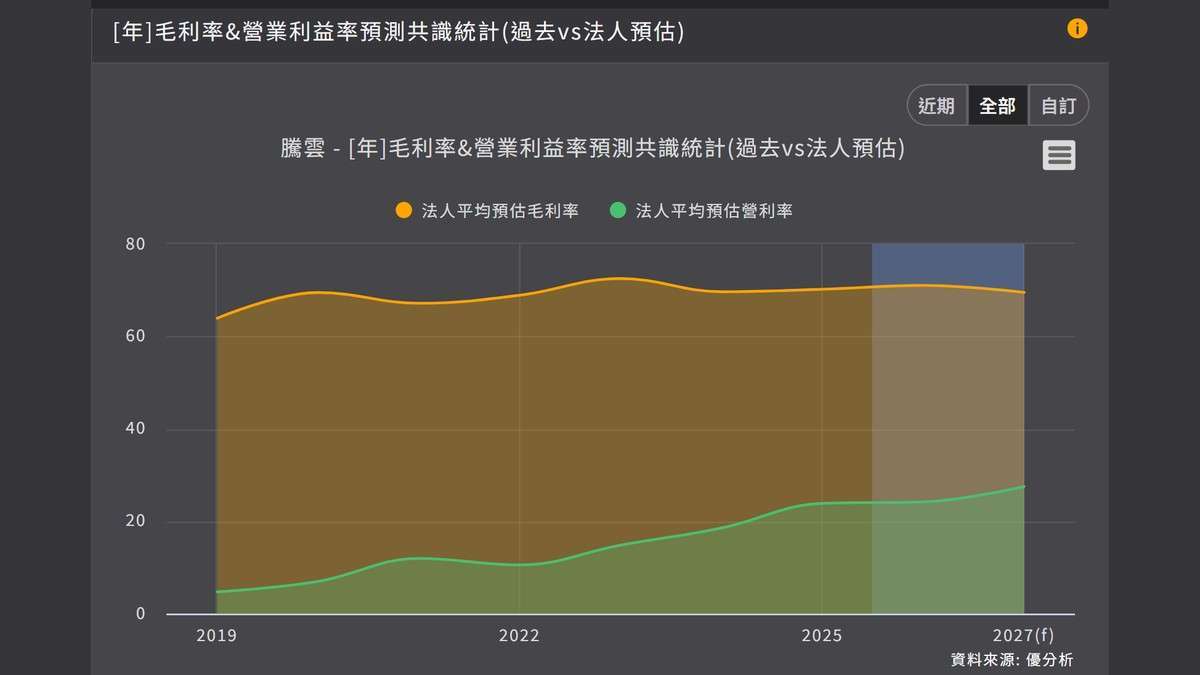
法人還沒把七成當底法人預估 2026 年營收 11.2 億元、2027 年 15 億元,每股盈餘從 8 元增至 12 元,營業利益率同期從 24.2% 升到 27.5%,費用率下降抵銷了毛利率下滑的影響。毛利率預估卻呈下降趨勢,2027 年降至七成以下,公司提出的底標尚未反映在法人假設中。
如下圖,根據優分析產業資料庫,法人預估毛利率由 2026 年的 71.02% 降到 2027 年的 69.5%,跌破公司設定的七成。
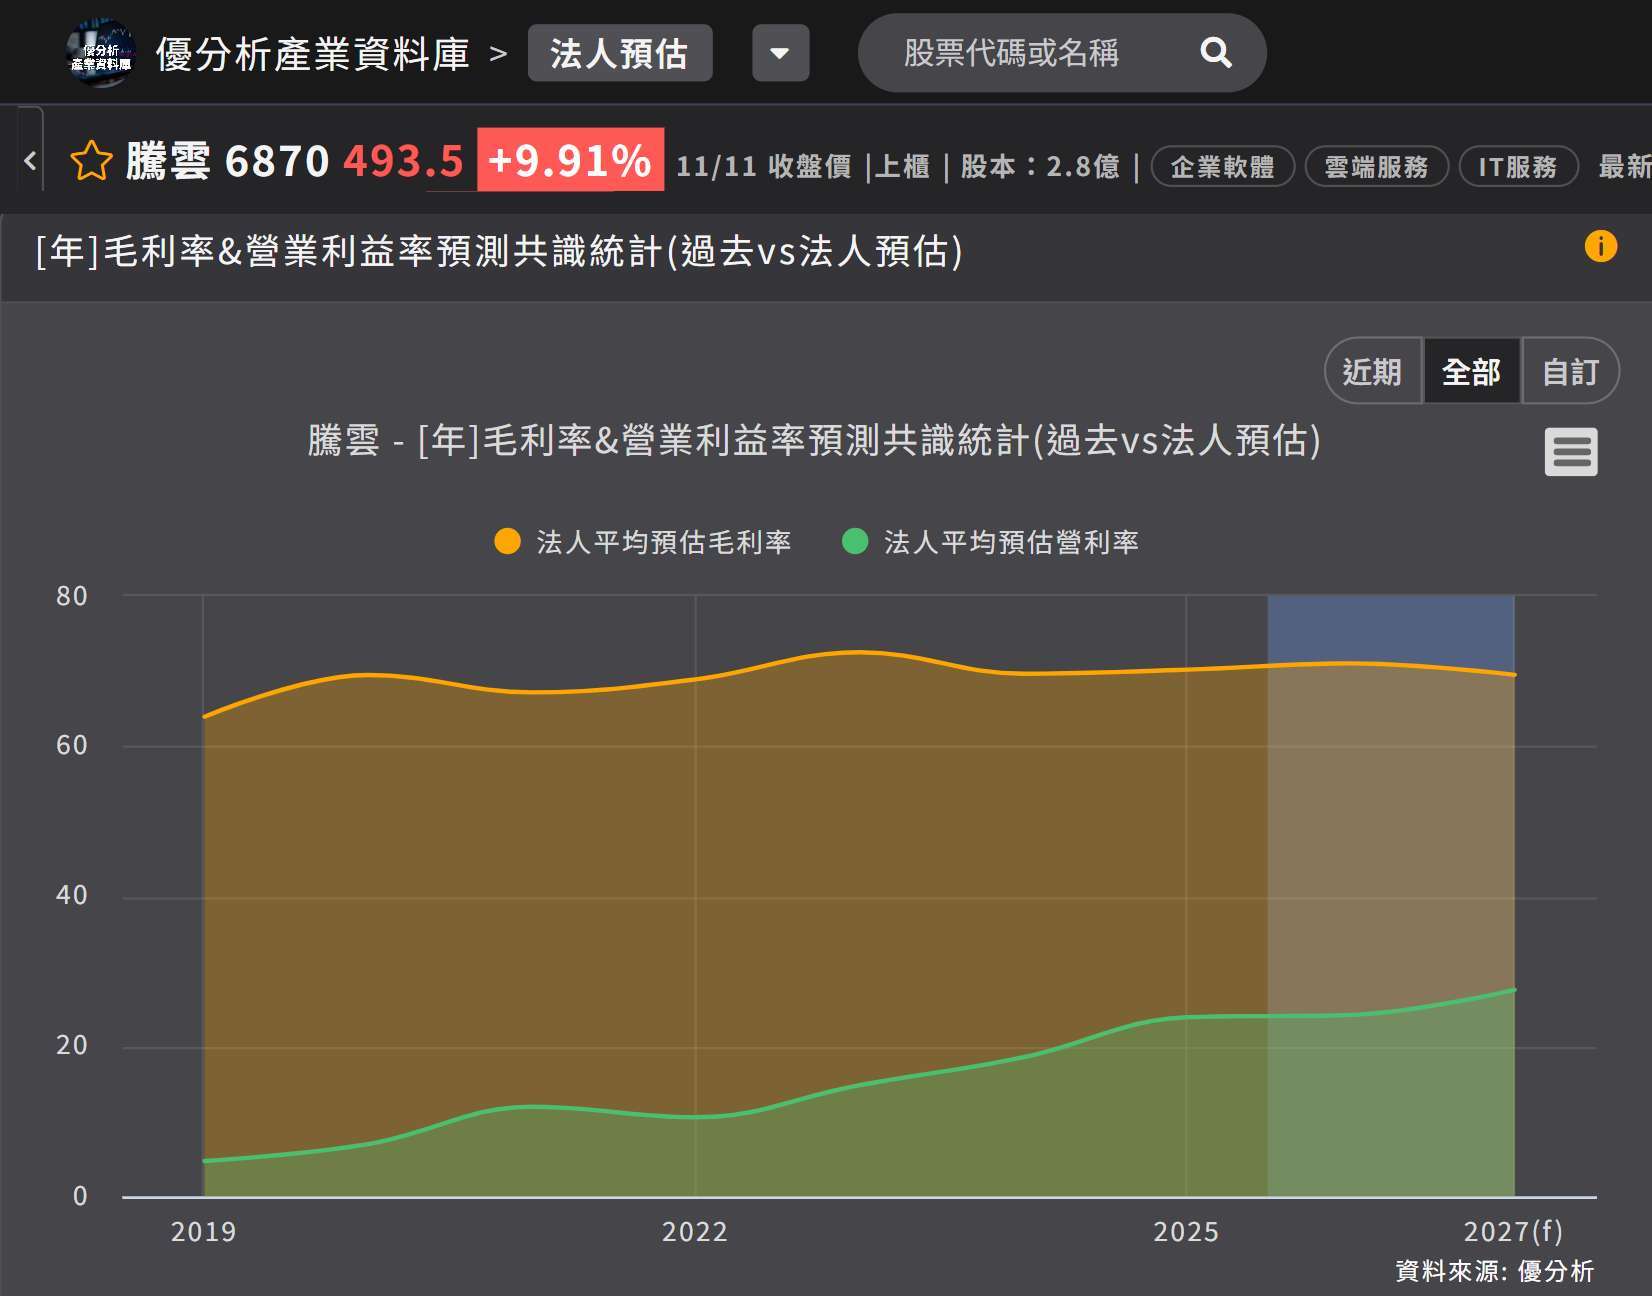
(資料來源:優分析產業資料庫)
毛利率能否進一步提升,取決於 L4 的營收比重。公司把 2031 年的目標訂在持續性收入占八成以上,L3 的月費與 L4 的成果報酬均列入持續性收入,並以 TSpace Runtime 加上數位產險形成雙重訂閱。
但 L4 的成果報酬跟著客戶場域的實際產出浮動,不像 L3 的月費按店數或裝置數固定收取。毛利率 80% 到 90% 的那一層,須待客戶運用 agent 產生成果後才能收費,這一層的規模擴大較慢,短期內七成仍是平均數,還不到下限。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。