


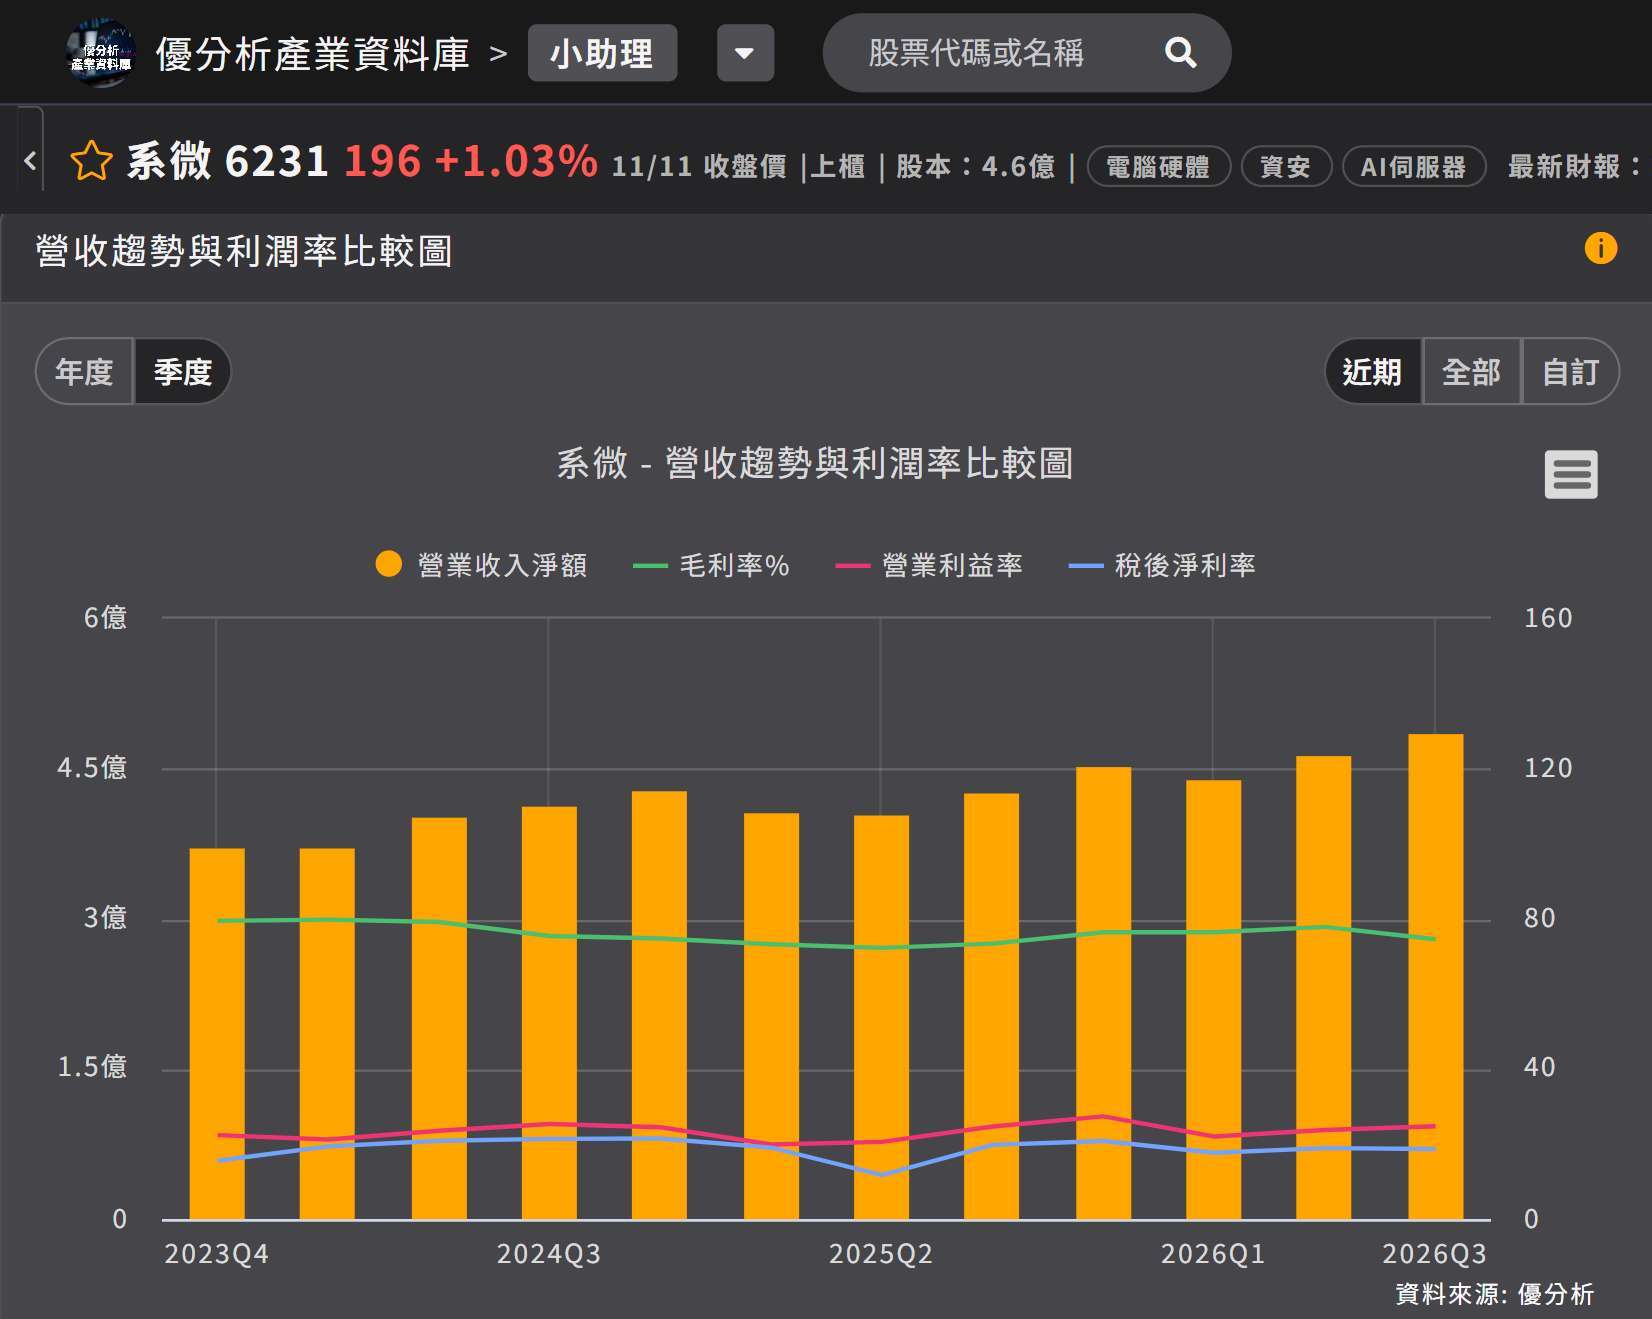
2026年11月12日(優分析/產業數據中心報導)⸺ 系微第 3 季合併營收 4.86 億元,季增 4.68%、年增 14.08%,寫下單季新高。公司在法人說明會上表示,這一季筆電業務下滑,但伺服器成長使整體營收未隨之下滑。
如下圖,根據優分析產業資料庫,系微單季營收在 2026 年第 2 季、第 3 季連兩季走高,第 3 季的 4.86 億元是圖上最高的一根柱子,比第 2 季再高一點;圖上另外三條線是毛利率、營業利益率與稅後淨利率。
(資料來源:優分析產業資料庫)
筆電占全公司營收的比重,已經從早期的 65% 降到最近的 55%,剩下的 45% 是伺服器 BIOS、伺服器 BMC 與嵌入式 BIOS。公司說明,筆電業務與大部分廠商一樣,第 3 季有所下滑,減少的部分由伺服器補足。
筆電降到 55%外部的預測方向一致:全球筆電出貨量也呈下降趨勢,TrendForce 在 2026 年 3 月 30 日把 2026 年全球筆電出貨預測從年減 9.2% 下修到年減 14.8%,理由是零組件成本上升推高售價、壓抑終端需求。
伺服器業務補上了缺口,公司表示第 3 季伺服器增加的量,剛好補足筆電減少的部分,全季營收仍略有增加。
落後客戶三個月要看清這種替代關係,須先了解系微的營收計算方式。公司表示,大部分客戶是出貨之後才按出貨量申報權利金,所以系微是落後指標:客戶業績開始轉差時,系微尚未轉差;客戶業績開始好轉時,系微要再等 1、2 個月才反映,整體大約落後下游的代工組裝廠 3 個月。
接單的地點也在移動:公司指出 2026 年下半年台灣的廠商經營筆電的意願降低,將主力轉向伺服器;轉往大陸的業務目前也由系微承接,全球的營收與獲利跟在台灣接單時一樣,但收入認列在大陸,資金匯回台灣又涉及課稅,留在台灣的現金收入會跟著減少。
筆電業務要回升,公司提出的條件是記憶體市況,表示等記憶體市況好轉、筆電業務恢復,營收可進一步成長;在那之前,公司認為伺服器補筆電的趨勢應該會持續下去。
第 3 季的新高來自伺服器業務:筆電占營收降到 55%,缺口由伺服器補上。新增業務不僅改變產品組合,接單地點也轉往大陸,留在台灣的現金收入因而減少。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。