


2026年11月11日(優分析/產業數據中心報導)⸺ 儒鴻(1476-TW) 2027 年資本支出估 10 至 12 億元,不過這筆支出要等印尼三期動土之後才會發生。三期目前仍在設計與環評階段,公司朝 2026 年底動土推進。
2026 年前三季實際資本支出 4 至 5 億元,公司估全年 6 至 8 億元,不會超過。第 4 季能否再往上加,要看印尼三期動土後的支出是否進來;全年若要達到 8 億元,第 4 季還得再投入 3 至 4 億元,相當於前三季的七成以上。
公司表示,2027 年 10 至 12 億元是公司自己估的,前提是動土與支出都照進度走。
如下圖,根據優分析產業資料庫,實線是法人資本支出預估的平均值、虛線是各家預估的最高與最低值,法人從 2026 年起逐年往上,2028 年最積極的看到 25 億元,是公司自估 2027 年上限的兩倍。
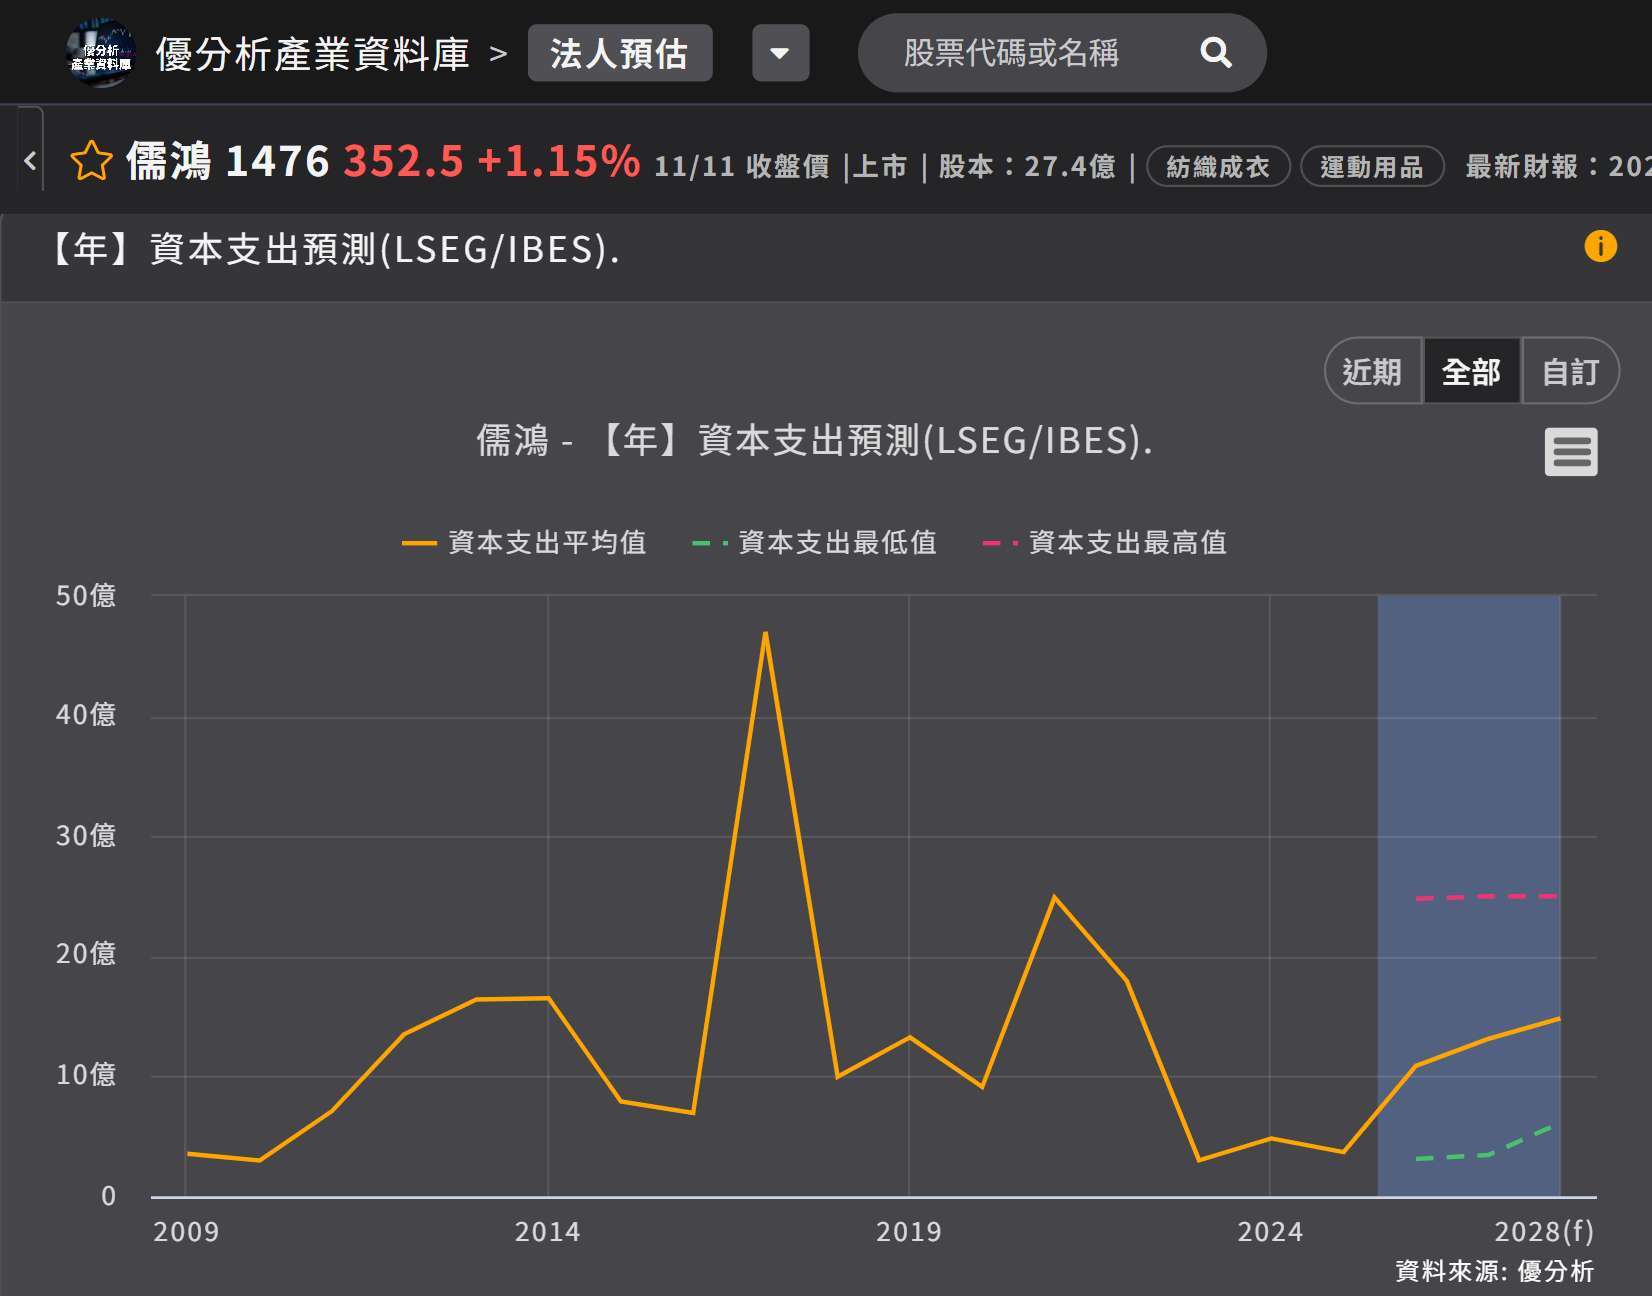
(資料來源:優分析產業資料庫)
印尼一、二期廠目前滿載;2027 至 2028 年的成衣擴產計畫裡,三期是最大的一案。同樣落在這兩年的越南與柬埔寨金邊廠,只有小規模的產能調整、產品組合優化與自動化導入,規模都比不上三期。印尼新廠開出之前,協力廠仍會分擔一部分產能。公司表示,協力廠約占產能 20%,2027 年的比重與現在差不多,因為新廠要進品牌供應鏈得先過認證,進度不會快。
布料廠的錢花在設備布料端 2027 年在台灣與越南的產能不會有明顯調整。公司表示,重點放在生產效率與產品組合所需的硬體設備投資,這筆支出與印尼三期是兩條不同的支出線。
更長期的一步,是在印尼生產布料。公司規劃 2027 年先研究印尼的垂直整合如何進行,2028 年或之後才會有更具體的計畫,自行建廠或與當地夥伴合資,都還在評估。
擴產要對上訂單資本支出隨著動土啟動,產能要等廠蓋好之後才會陸續開出。公司給的訂單能見度是 6 個月,半年來沒有拉長,公司表示「能見度大概跟過去沒有變化」。
這半年品牌客戶也沒有加大下單。公司表示,美國期中選舉之後客戶沒有追加動作,下單模式與過去一樣;品牌的政策調整最快也要等到 2027 年第 1 季。
法人最近一個月對 2027 年營收的預估落在 428 億至 464 億元,對 2026 年則是 405 億至 413 億元。毛利率方面,法人對 2027 年的預估為 29.8% 至 32.1%。
三期何時動土,決定這筆資本支出何時轉為產能。在那之前,2027 年的出貨仍要靠越南與柬埔寨既有廠的效率改善與產品組合,印尼只貢獻已經滿載的一、二期。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。