


2026年11月11日(優分析/產業數據中心報導)⸺ 祥碩(5269-TW) 2026 年 10 月營收 5.7 億元、月減 42.66%、年減 52.08%,前 10 月累計 94.52 億元、年減 14.73%;記憶體漲價、DDR4 價格相對有競爭力,客戶把平台轉回低價的 AM4,單月營收掉到 2026 年最低。
谷底在 2027 年第 1 季短期先看兩個季度,也就是 2026 年第 4 季與 2027 年第 1 季。AMD 正在調節自己手頭的庫存,公司預期這兩個季度的營收會比較辛苦,第 4 季的營收與出貨量都會是低點。
客戶端其實先動了。公司指出,主機板客戶下半年已經把生產數字往上拉,增加 1 到 2 成,祥碩自己的封裝測試排程跟著吃緊,出貨也比較緊。只是客戶拉的貨多半還是 AM4,單價低,對公司第 4 季營收的幫助有限;客戶給的營運計畫,2027 年的拉貨量原則上都比 2026 年多。
庫存 2027 年第 1 季轉健康這波調整的終點在庫存。公司指出,客戶在 2025 年第 4 季到 2026 年第 1 季大量拉貨,要靠 2026 年第 2 季到第 4 季的銷售慢慢消化,2027 年第 1 季的庫存水位就會比較健康。
回升的第一個時點落在 2027 年第 2 季,新的晶片組系列會配合客戶鋪貨開始出貨,公司也希望客戶把一部分比重從 DDR4 轉回 DDR5、從 AM4 轉回 AM5。
第二個動能在 USB4,這條產品線 2026 年比 2025 年掉了 6 到 7 成,公司認為 2026 年就是谷底,2027 年則力拚倍數成長,基準是 2026 年的低點,不是 2025 年的高峰。USB4 也開始用在機器人這種非 PC 的應用,客戶 2026 年已經量產、量還不多,公司看到 2027 年的出貨量可能是 2026 年的 4 到 5 倍,只是金額還小,要看到絕對數字的貢獻還要 2 到 3 年。
2027 年成長 20% 的說法公司對 2027 年營收成長 20% 的目標留了餘地,表示「20% 這個是比較 aggressive」,業務端還沒給出最終數字,公司目前還在編 2027 年的營運計畫。
公司把回到 2026 年第 1 季單季水準的時點看得更晚,那一季營收 34.98 億元,2026 年第 3 季是 26.6 億元;短期內要再看到這樣的數字,公司希望是 2027 年第 4 季到 2028 年上半年,關鍵是新產品的比重能不能拉上來。
如下圖,根據優分析產業資料庫,祥碩累計 1 到 10 月營收落後法人預估 2.2%,圖上的累計超預期折線在 10 月又跌到 0 以下;這張圖的法人預估基準日是 2026 年 10 月 8 日。
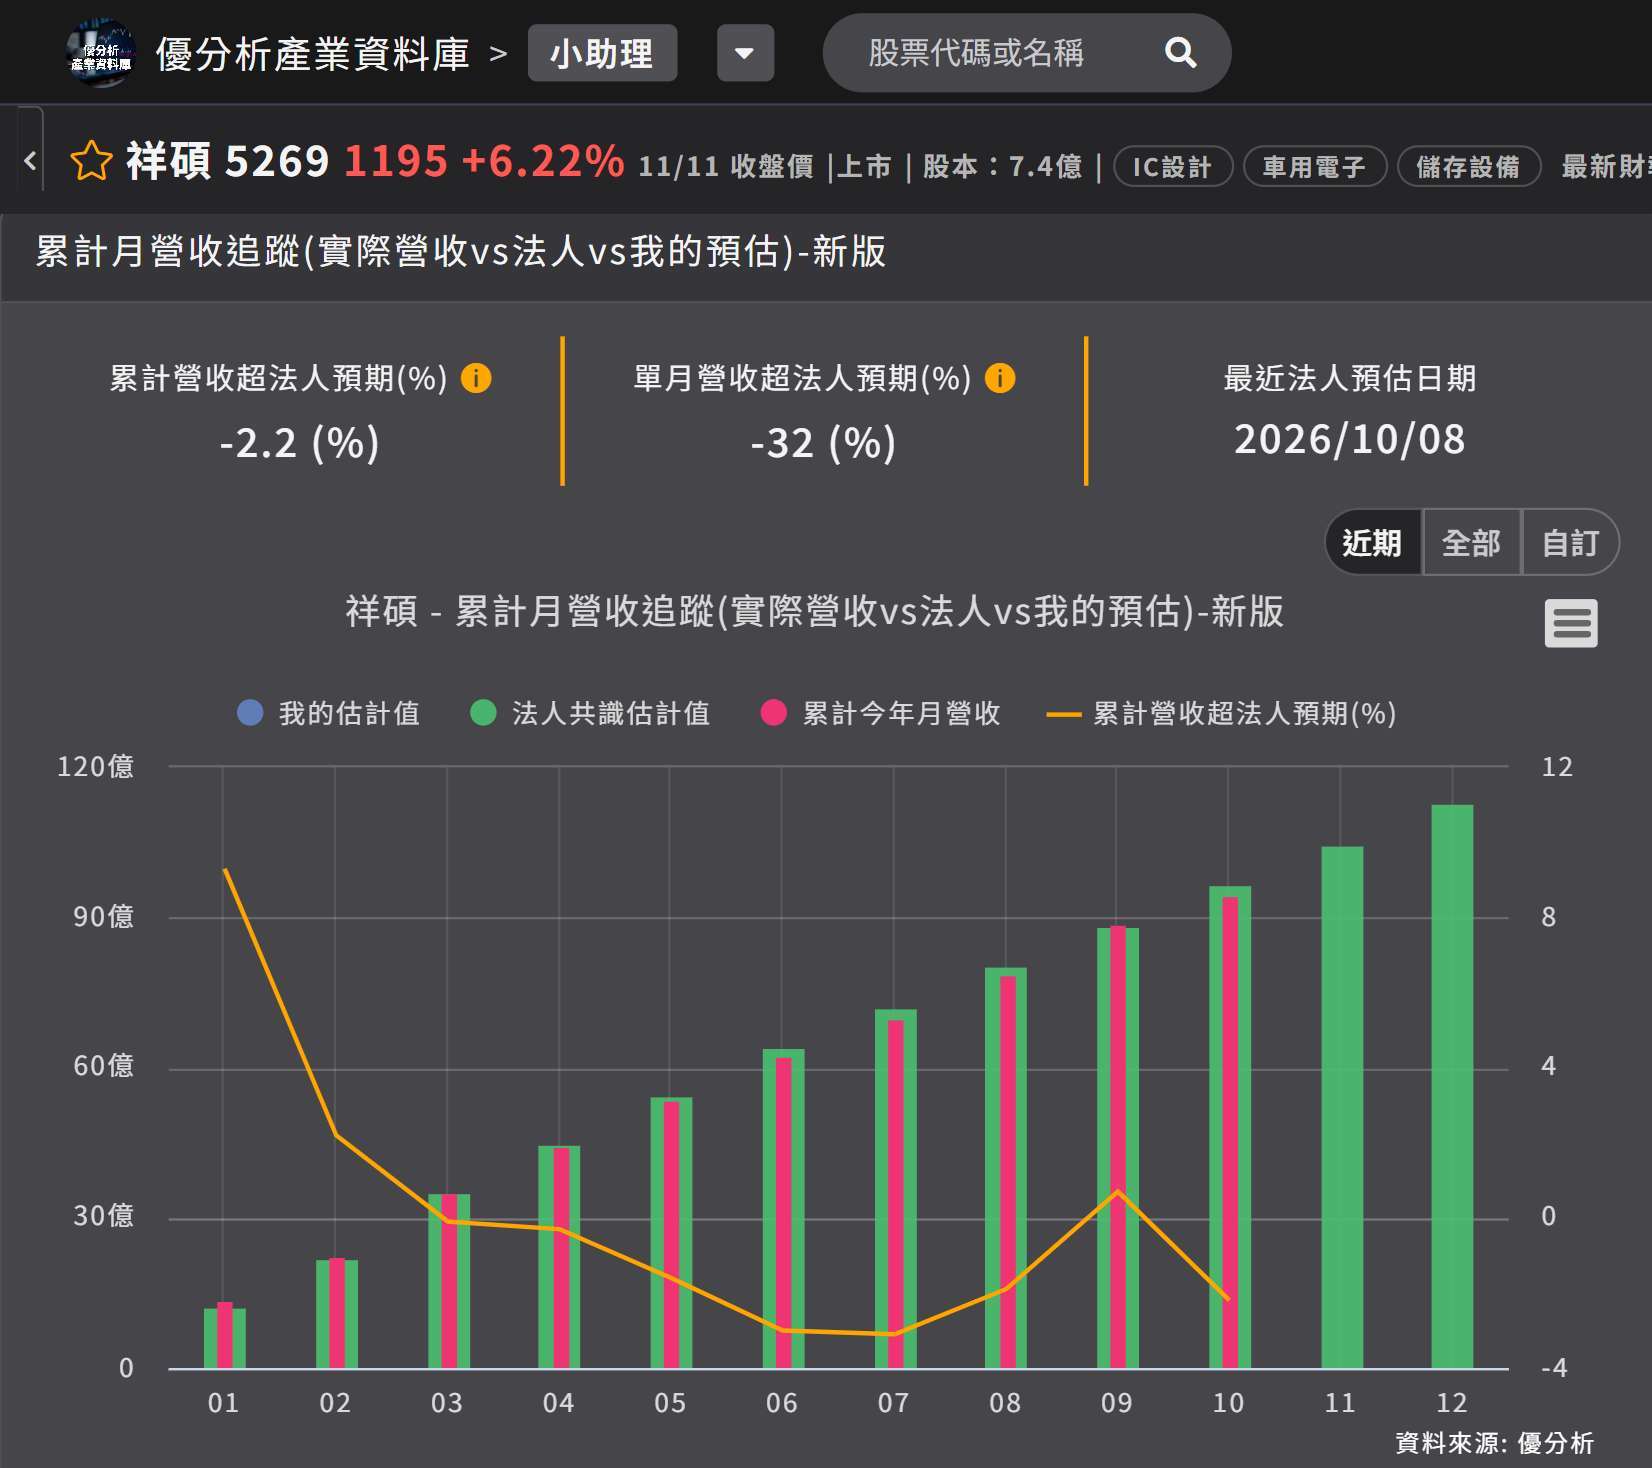
(資料來源:優分析產業資料庫)
谷底的位置,公司已經說明:2026 年第 4 季到 2027 年第 1 季是營收與出貨量的低點,2027 年第 2 季新晶片組與 USB4 回來才會看到回升。要回到 2026 年初的單季規模,還得靠新產品的比重在 2027 年底拉上來。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。