


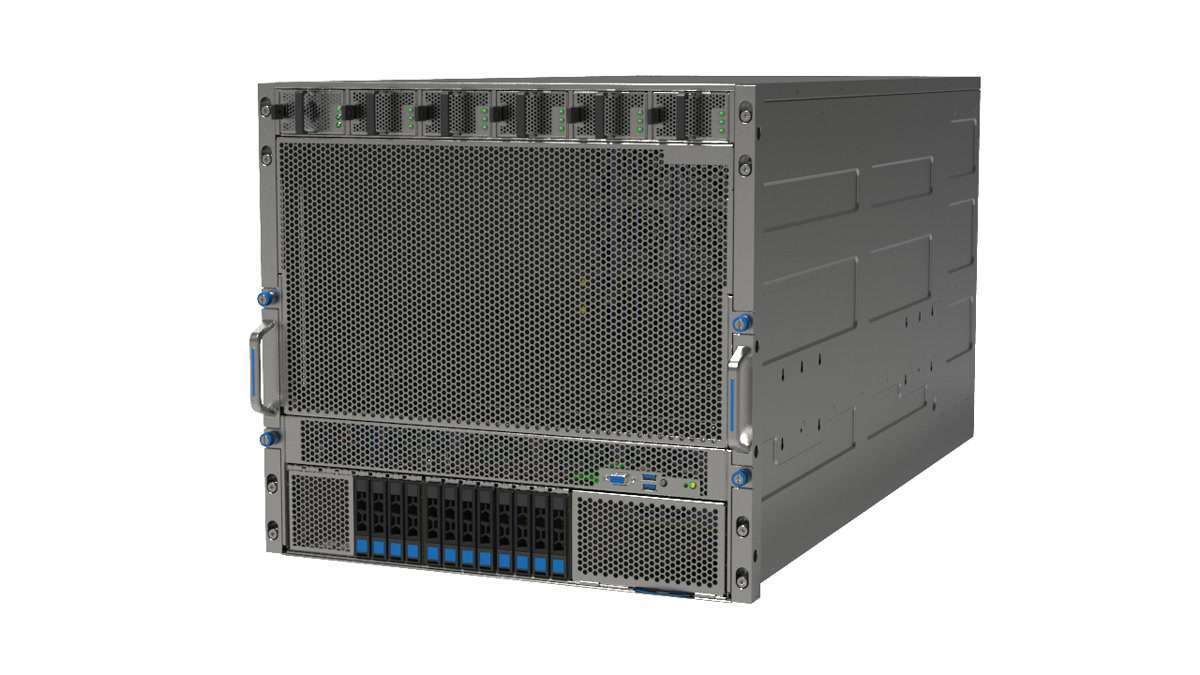
2026年11月11日(優分析/產業數據中心報導)⸺ 英業達(2356-TW) 對 2027 年的伺服器給出方向不同的兩條產品線:GPU 與 ASIC 的出貨量與營收都要高雙位數成長,傳統 x86 伺服器的出貨量轉為保守,靠平均單價上升維持營收成長。
ASIC 包含自研 CPU公司對 2027 年 AI 伺服器的成長幅度給得明確,GPU 與 ASIC 的數量與營收「在高兩位數的這個 range 去做成長」,也就是七成以上的成長幅度。一般伺服器的方向相反,出貨數量受到資金排擠的影響,客戶的採購預算優先給 AI 機種,公司預期一般伺服器會比較保守;平均單價卻因為關鍵零組件漲價而大幅提升,整體營收還是成長。以客戶別來看,CSP 的成長仍強過企業端。
公司的 ASIC 定義包含客戶自研的 CPU 與客戶自研的加速器,凡是不走 x86 架構的機種都歸這一類,範圍比只計算加速器更大,ASIC 的出貨數字也會跟著放大。
數量與金額的方向並不一致,以營收計算,GPU 伺服器占比較高;以出貨數量計算,ASIC 反而比較多。兩條產品線同時高雙位數成長時,營收的增幅主要來自 GPU,數量的增幅主要來自 ASIC。
層級往 L11 移動客戶專案的組裝層級往上拉。以 NVIDIA 的 Vera Rubin 世代為例,公司做到 L11 整機櫃,最高到 L12;HGX 是 NVIDIA 的 GPU 伺服器平台,在這個平台上做 L10 與 L11;AMD 的 GPU 伺服器與 Google 的 TPU 專案目前以 L6 為主,ASIC 相關機種則做到 L6 與 L10。L6 是主機板、L10 是系統組裝、L11 是整機櫃,層級越高,出貨時含進來的零組件越多。
2027 年三個層級的數量都會成長。公司在 2026 年拿到不少新專案,除了既有機種放量,新機種會在 2027 年與 2028 年陸續加入,L6、L10、L11 的數量同步走高;其中 L11 在 2025 年出貨量還少,2026 年增加很多,2027 年延續這個動能。
法人預估的營收區間7 家法人給的 2027 年營收預估區間是 1.13 兆元到 1.28 兆元,2026 年全年預估是 0.98 兆元到 1.03 兆元。2027 年的每股盈餘預估則從 3.73 元到 4.42 元。
如下圖,根據優分析產業資料庫,2025 年之後法人平均預估營收與每股盈餘同步往上,2030 年的營收預估接近 2 兆元。
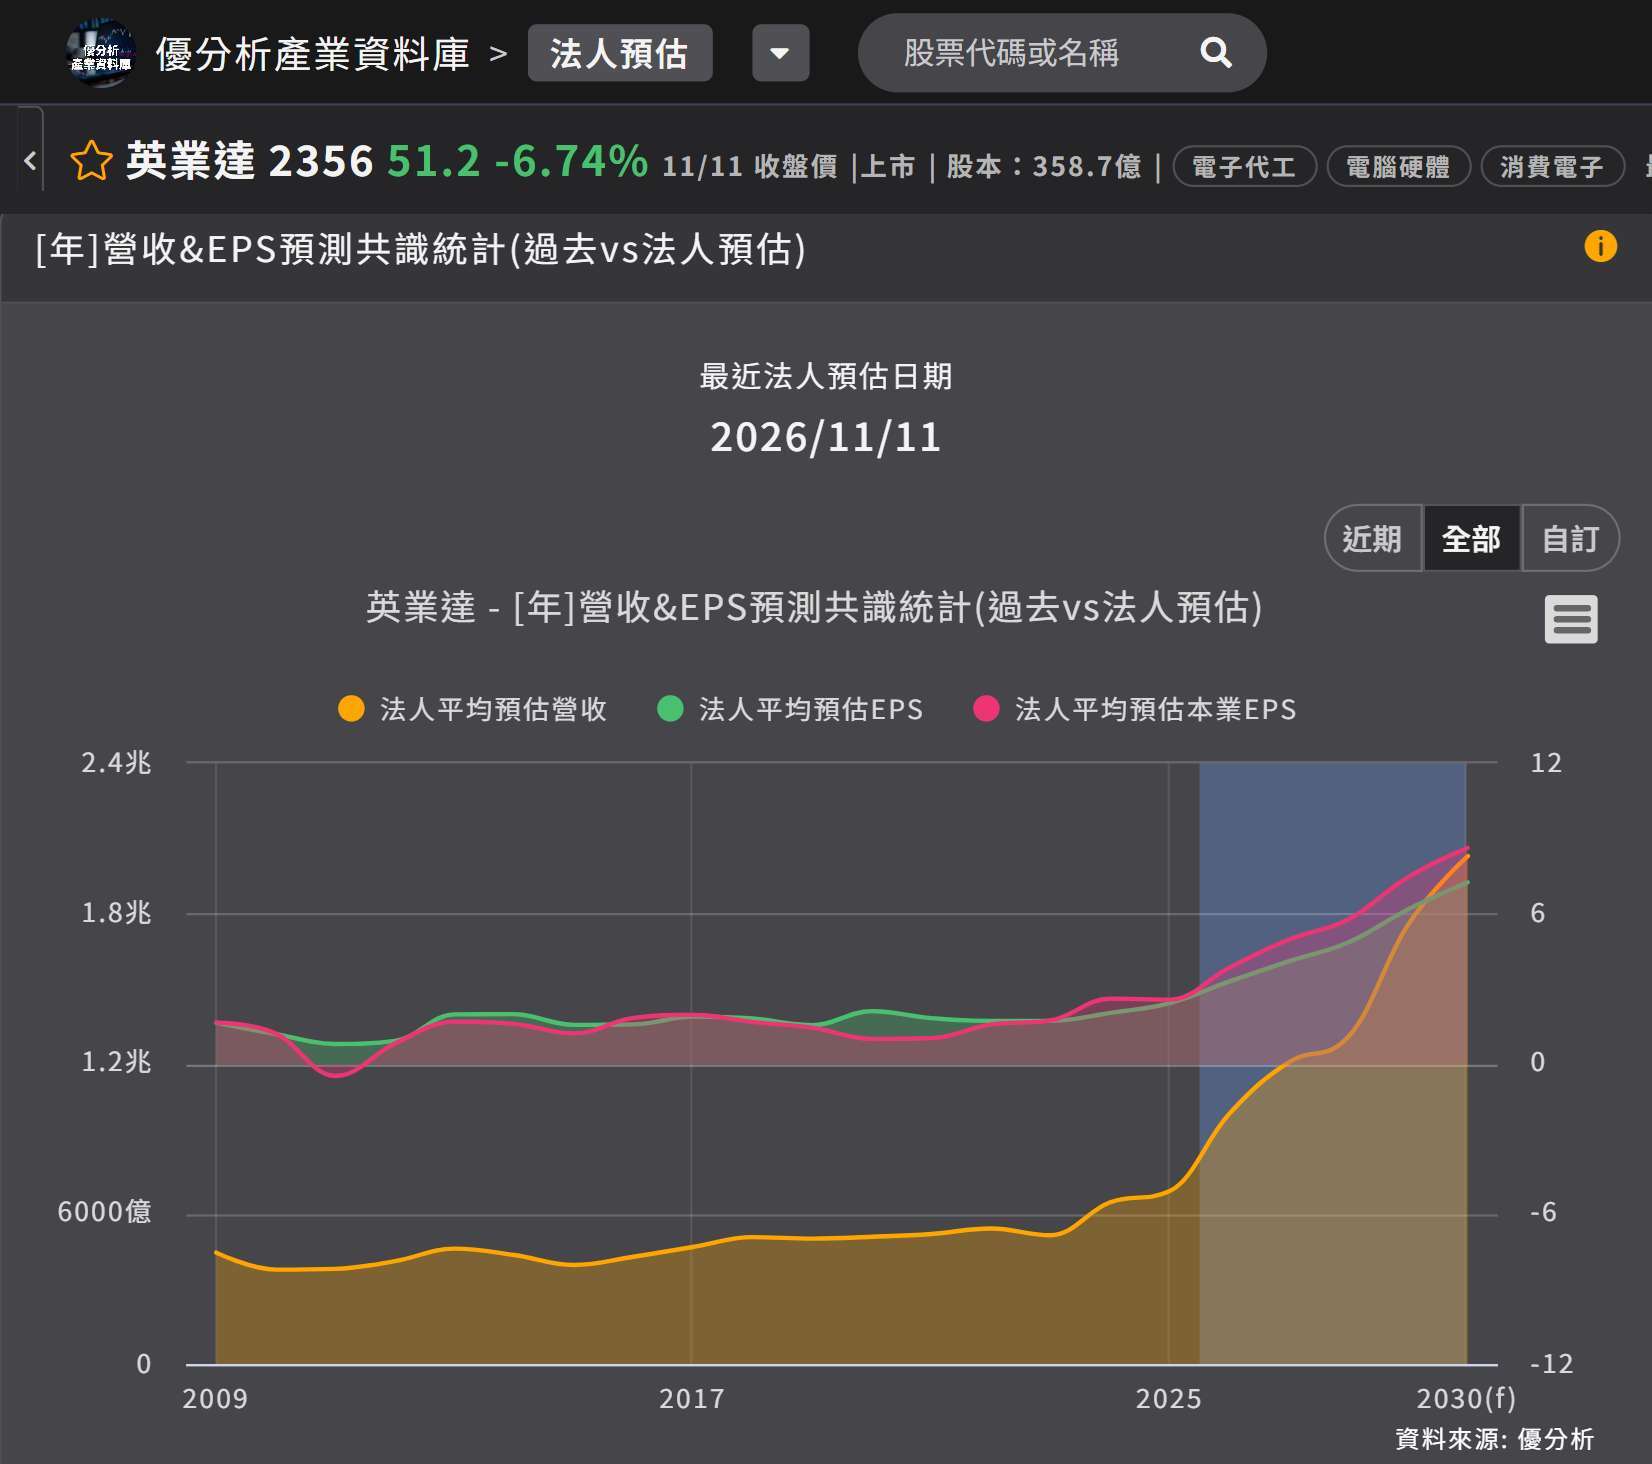
(資料來源:優分析產業資料庫)
公司表示 2027 年的評估已把缺料可能造成的影響算進去,假設與市場最後的結果是否一致,要等事情發生才知道。2026 年第 3 季伺服器已占營收 51% 到 55%,2027 年的成長主要落在伺服器上。
成長集中在 GPU 與 ASIC,一般伺服器的量轉為保守,靠單價維持營收;出貨層級往 L10、L11 移動之後,營收的增幅仍以 GPU 為主。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。