


2026年11月11日(優分析/產業數據中心報導)⸺ 英業達(2356-TW) 2026 年第 3 季伺服器相關產品占營收 51% 到 55%,首度取代筆電成為最大宗,這一季的毛利率卻由 2025 年第 3 季的 5.0% 退到 4.2%,等於每 100 元營收留下 4.2 元毛利。
伺服器占比過半之後伺服器占比過半是 2026 年才發生的事。公司前 3 季營收 7,422 億元、年增 43%,毛利率 4.4% 是三季平均,低於 2025 年同期的 5.3%,毛利金額則因為營收規模擴大而年增 18%。單看第 3 季,營收 2,721 億元、年增 54%,毛利金額 113.34 億元、年增 28%,毛利率與第 2 季同為 4.2%,2026 年第 1 季還高於這兩季。
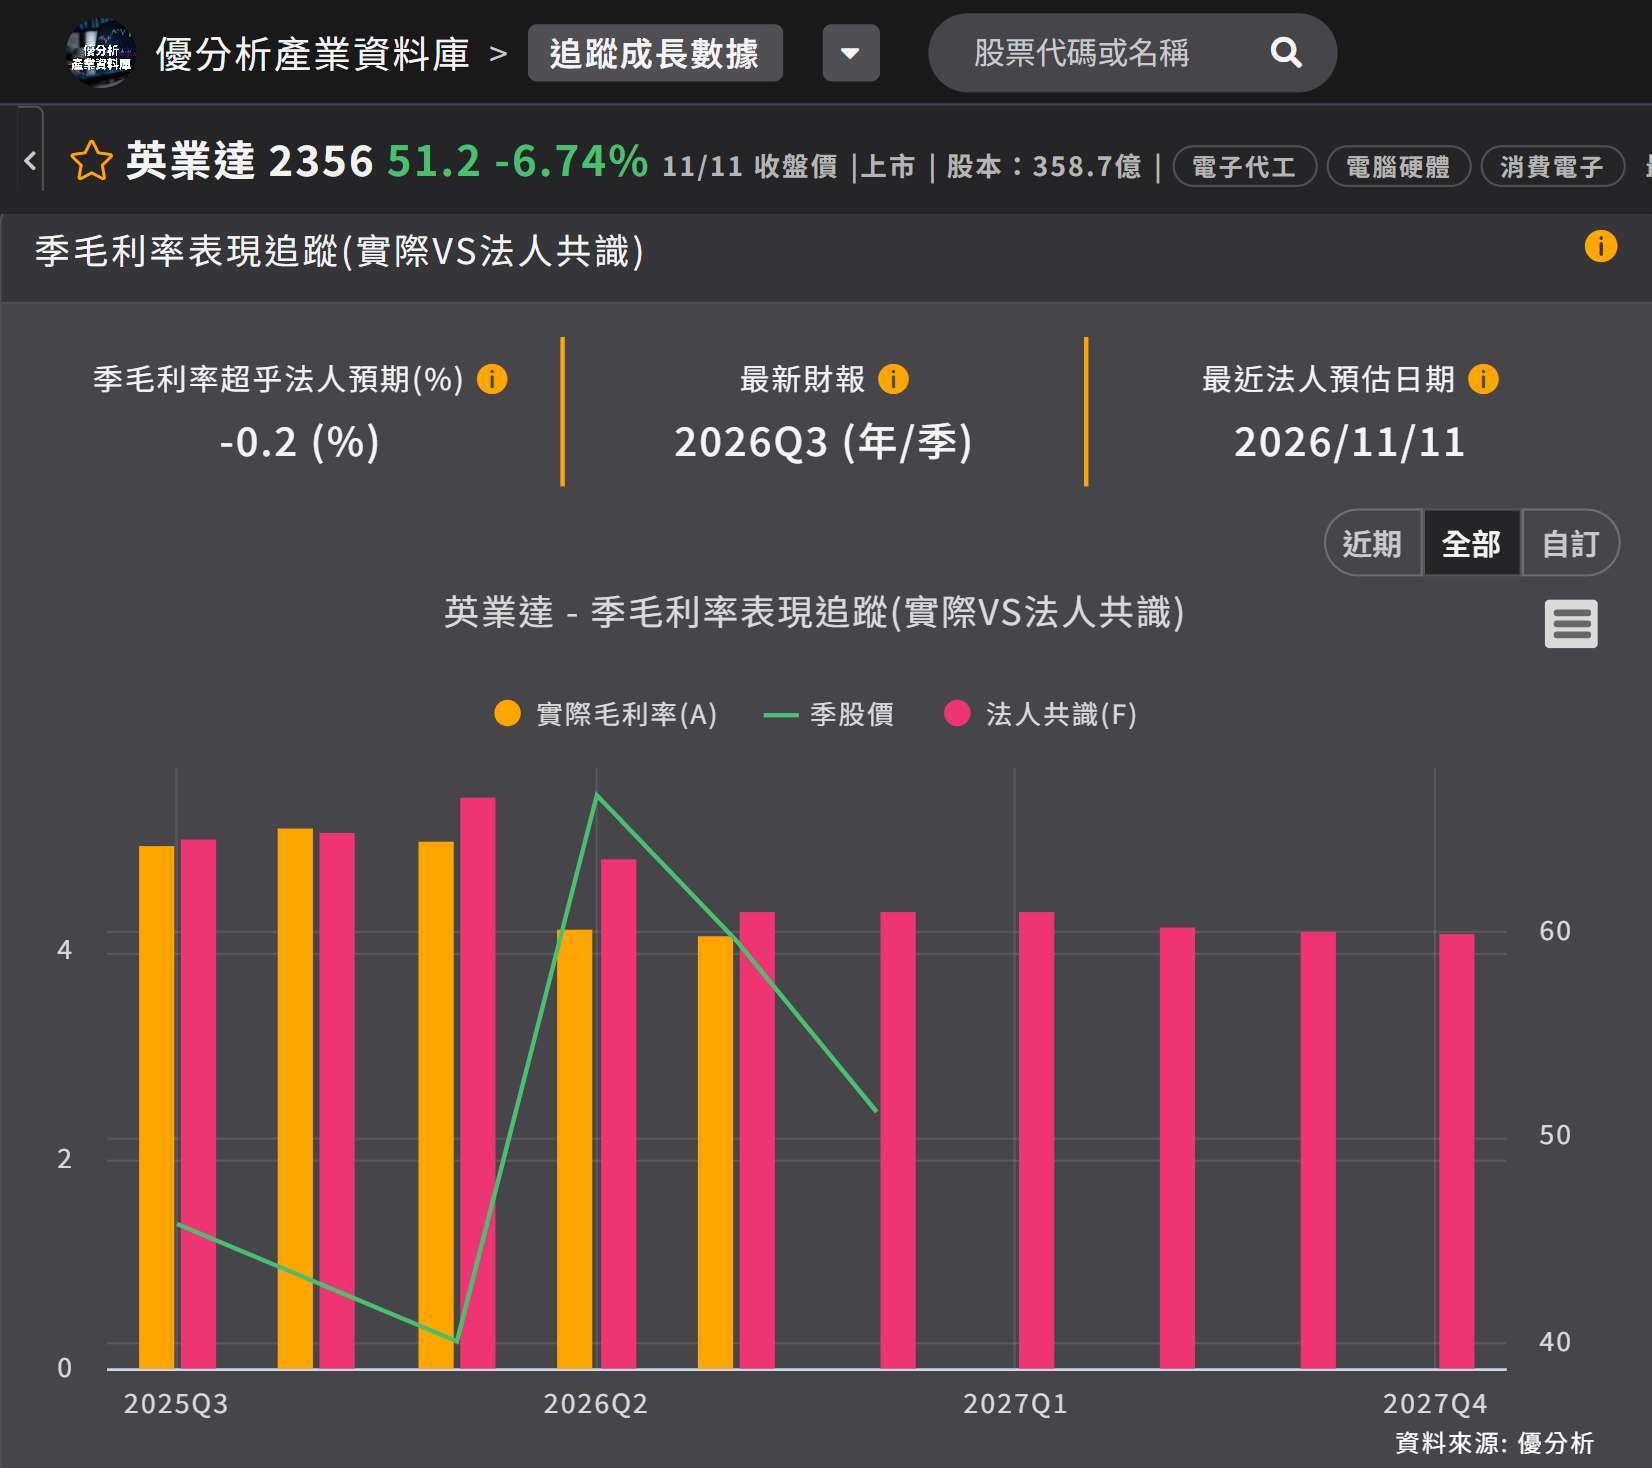
如下圖,根據優分析產業資料庫,毛利率在 2025 年第 4 季還有 5.2%,2026 年第 2 季起掉到 4.2% 並維持在這個水準,反映整機櫃比重拉高的稀釋效果,法人對 2027 年的共識值也在 4.2% 附近。
(資料來源:優分析產業資料庫)
公司把毛利率下滑指向產品組合,關鍵在整機櫃。主機板出貨只計算板子本身,單價低;整機櫃要連同機櫃裡的零組件一起交貨,單價高、關鍵零組件用量大,直接壓縮基礎毛利。整機櫃的營收占比越高,營收放大的速度比毛利快,毛利率因此被稀釋。公司估計 2026 年毛利率約落在 4.2% 到 4.5%,2025 年還有 5%。
組裝層級由 L6 主機板、L10 系統往 L11 整機櫃推進,含進來的零組件一層比一層多,營收與成本同步放大。公司表示,L10 與整機櫃等級的出貨占比越高,「對毛利是帶來金額的增加,而不是毛利率的一個改變」。
金額變大,比率不變第 3 季營業費用 69.61 億元、年增 20%。公司表示,增加的部分來自墨西哥、泰國與美國的產能布建,海外投資還在陸續產生效益,費用分攤會繼續增加,目前仍在合理區間。營業淨利 43.73 億元、年增 43%,營業利益率 1.6%,近幾季都在這個水準附近。
公司表示,2% 一直是營業利益率的方向,比近幾季的水準高,能否靠近要看產品組合。伺服器產品的利潤率相對高,組合若改變,營業利益率才有比較高的機會;整機櫃占比提高帶來的是金額,比率不會跟著上去。
法人對毛利率分歧法人對 2027 年的毛利率沒有一致看法。資料庫裡 7 家法人對 2027 年毛利率的預估從 3.8% 到 4.8% 不等,2027 年營收預估落在 1.13 兆元到 1.28 兆元。
毛利率要有比較明顯的改善,公司給的條件是「產品的組合趨勢不變」再加上材料價格異動,兩項都還沒到位。規模模式要成立,營收必須每年往上走,毛利金額才會跟著放大;只要整機櫃還是主要出貨型態,毛利率就會停在這個區間。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。