


2026年11月11日(優分析/產業數據中心報導)⸺ 祥碩(5269-TW) 2026 年第 3 季毛利率 51.6%,比第 2 季多 1.3 個百分點、比 2025 年同期多 0.6 個百分點,在營收年減 33% 的一季裡逆勢往上。
自有品牌占比過六成回升的來源有兩個:一是自有品牌的比例升到 6 成以上,裡面有不少高毛利產品;二是 7 月認列 ASIC 客戶的一次性工程收入,這筆錢來自祥碩第二家 ASIC 客戶,出貨量還只有幾千顆的小量。公司指出,自有產品的毛利率已經來到 60 幾 %,比代工業務高出一截。
短期的指引是第 4 季與 2027 年第 1 季毛利率在 50% 上下,公司原本估計第 4 季會落在 50% 附近,10 月實際的毛利率比預期好,但指引仍維持在 50% 上下,公司認為產品組合對毛利率的影響還是很大。
如下圖,根據優分析產業資料庫,截至 2026 年 11 月 11 日的法人平均預估,祥碩 2027 年毛利率約 51%、營業利益率不到 20%,毛利率走平、營益率在預估段往下凹。
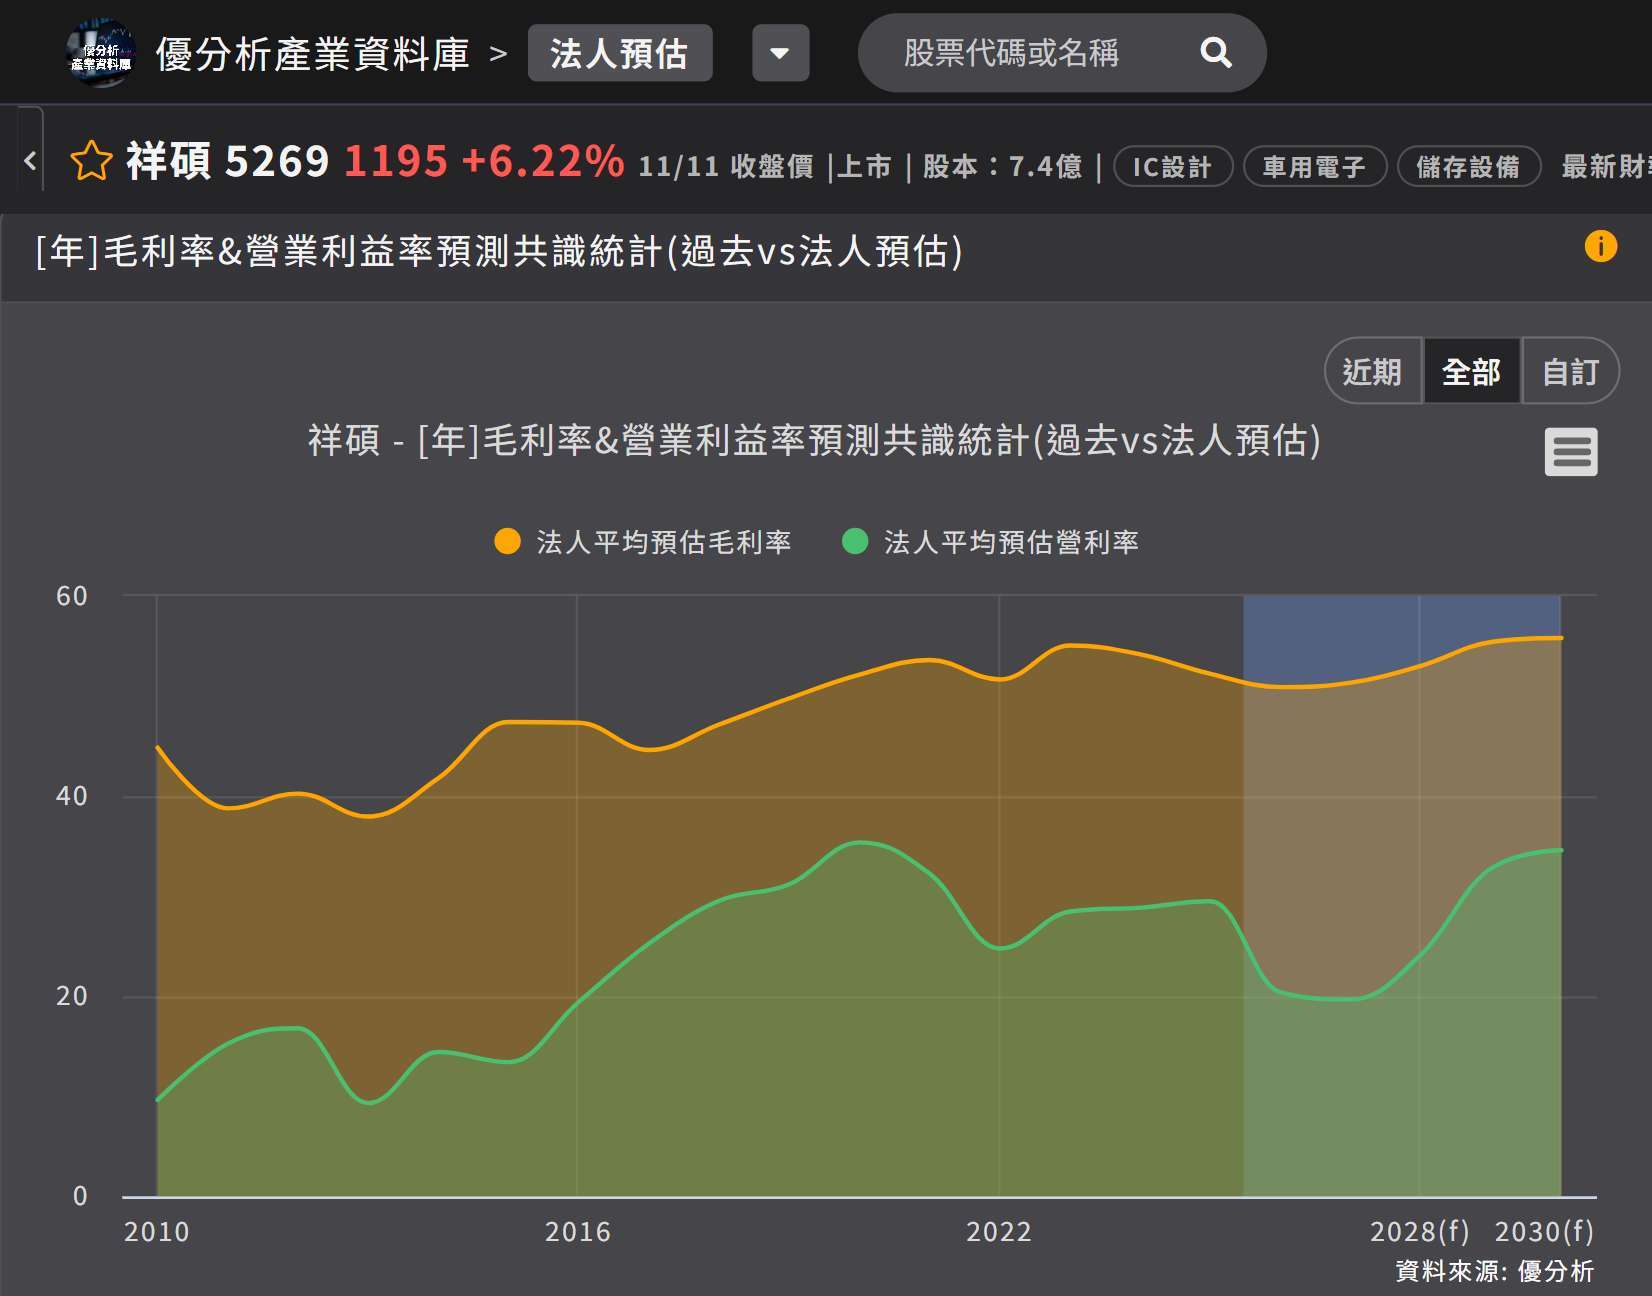
(資料來源:優分析產業資料庫)
第 3 季營業利益率 21.7%,比 2025 年同期少 7.4 個百分點,營業費用 7.95 億元、季增 10.3%,主要花在 12 奈米測試晶片投片與團隊擴編。因為費用往上、毛利率只有微幅回升,營業利益率就被壓縮。
2027 年三筆成本上漲成本端的壓力集中在 2027 年,晶圓代工已經預告漲價,封裝測試按季依產能與需求調整報價,載板漲價也已經向客戶反映。公司表示,成本要反映給代工客戶比較難,自有品牌客戶還有溝通空間,會挑價值高的產品調整價格,不會全面調漲。
降成本的動作同步進行,包括封裝、產能規劃與客戶端的驗證。公司預期要到 2027 年第 2 季之後,成本下降才會陸續反映在產品上;測試端已經買了 8 台高速測試機台,測試成本會隨之下降。
自有品牌的兩條線自有品牌裡,SATA 控制器與 PCIe packet switch 走的是相反的方向。
SATA 控制器因為 NAND 漲價把 NVMe 的價格推上去,客戶回頭改用 SATA;這條產品線的營收 2026 年成長 2 到 3 倍以上,公司在控制器這一端的定價能力比較強。
PCIe packet switch 則是落後的一方,目前只占營收 6 到 8%,低於公司自己的預期。公司指出,Gen4 在初期生產時花了一些時間解決良率與散熱,客戶有幾個案子因此錯過設計導入的時點,2027 年給業務的目標是拉到兩位數的比重。
毛利率的防守線在 50% 附近,2027 年第 1 季之前得先接受晶圓與封測的漲價,第 2 季之後才輪到成本管控反映到產品、新產品把平均單價拉高以沖抵。這兩件事的時差,就是 2027 年營業利益率能不能照公司希望的方向、在下半年繼續往上走的關鍵。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。