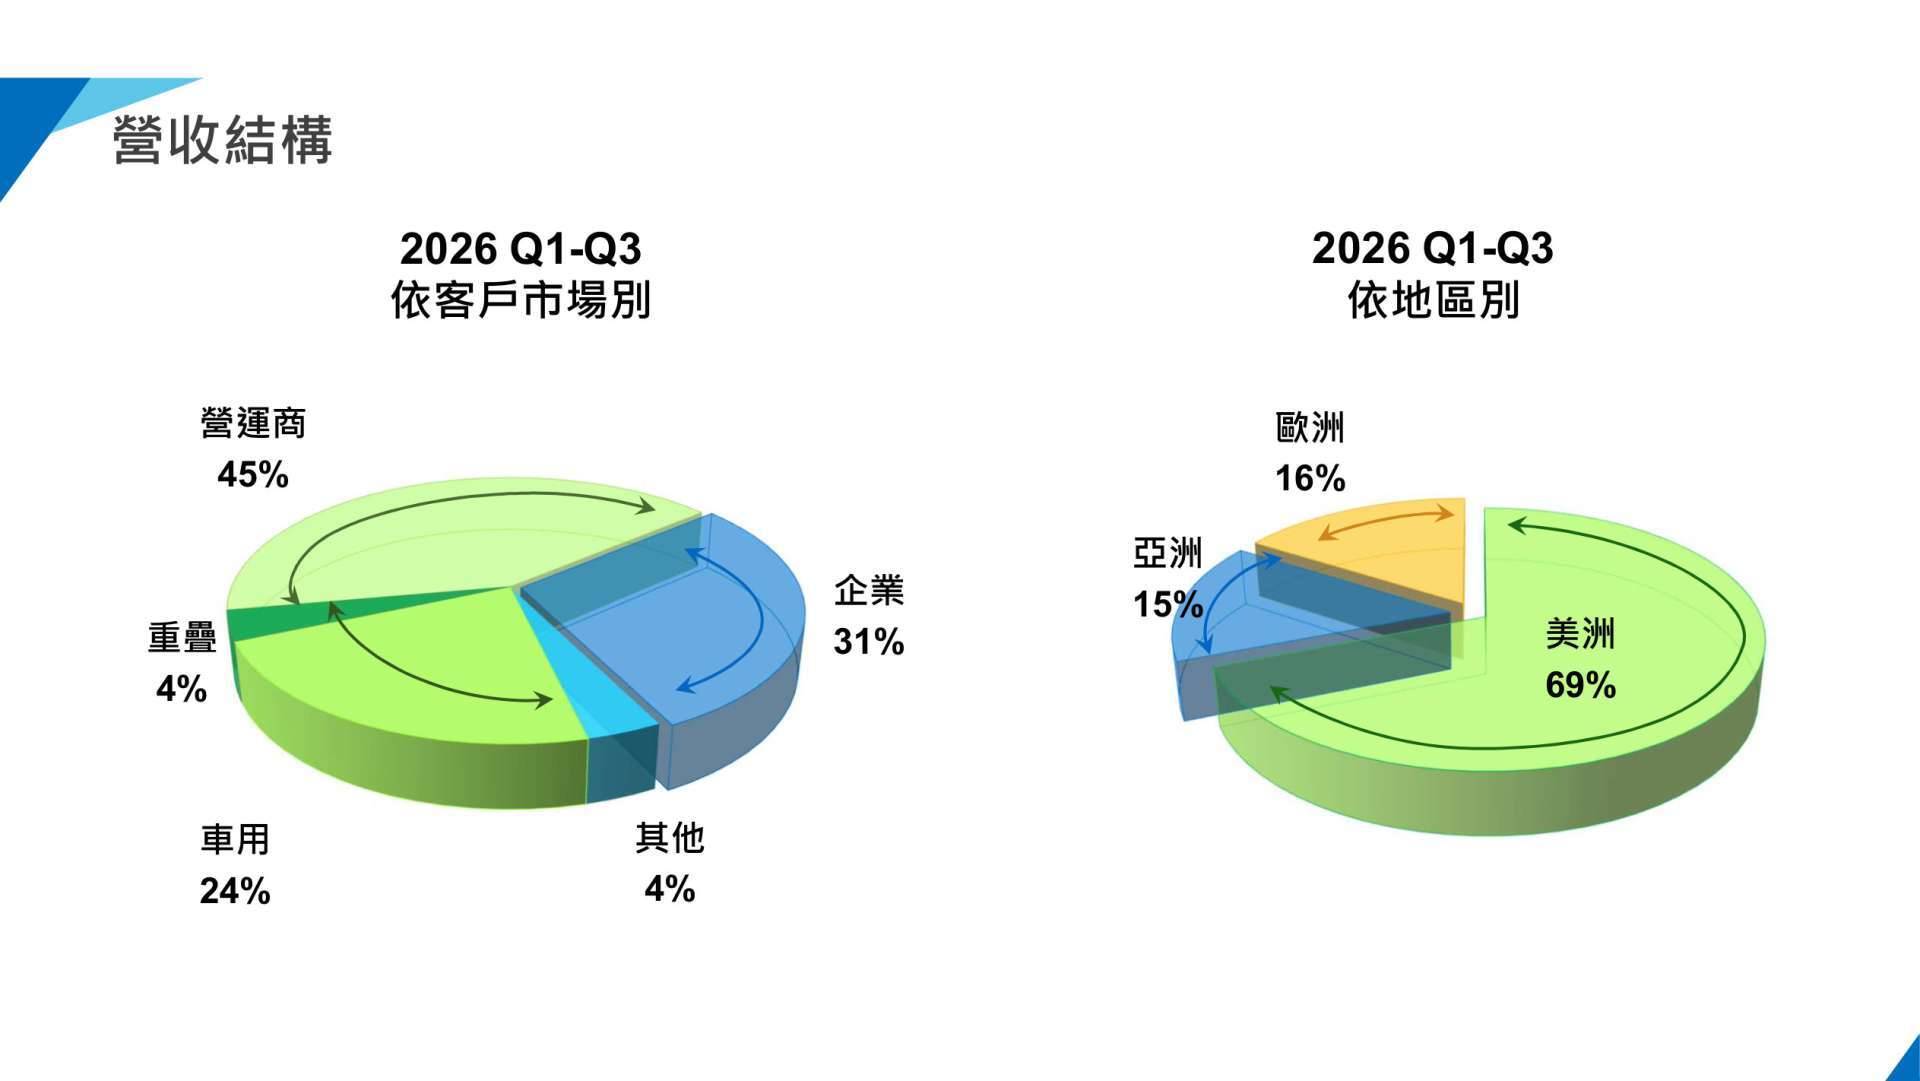
2026年11月06日(優分析/產業數據中心報導)⸺ 啟碁(6285-TW)表示,2027 年、2028 年營運商、企業與車用三大客戶線的成長率,目前看來約略相當,但各線基期不同,對營收絕對金額的貢獻仍會有差距。2026 年前 3 季,營運商營收占比已升至 45%,企業維持 31%,車用則降至 24%。
營運商新專案增,成長率轉保守營運商線占比較前一次公布的 41% 提高至 45%。公司表示,2026 年幾個營運商客戶不論原有業務或營業額規模大小,幾乎都有「快 3 倍的成長」。
法人預估的上下修,通常比公司說法更早轉向。如下圖,每一輪的預估值,對上後來實際開出的營收,看得出哪幾次上修最後被證實、哪幾次只是跟著法說會氣氛走。
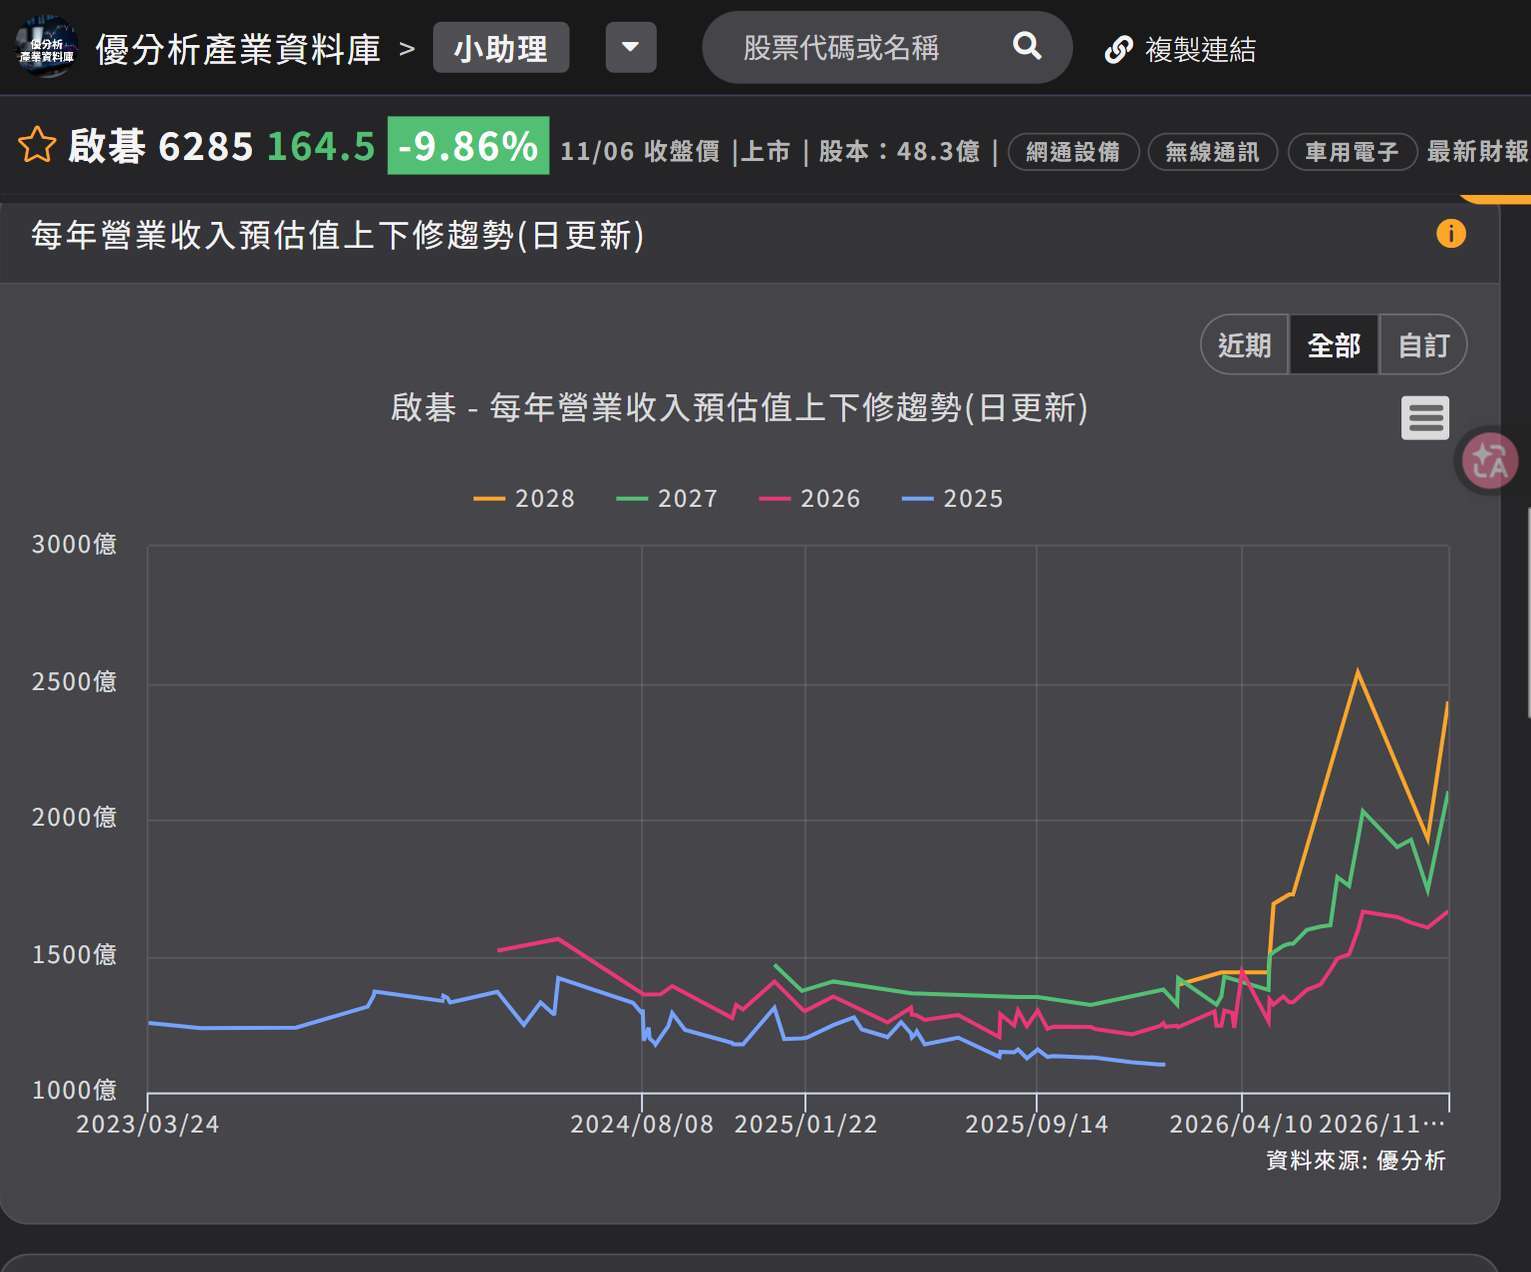
(資料來源:優分析產業資料庫)
至於 2027 年,公司表示仍有新客戶專案加入,但因 2026 年基期已相當高,對成長率會更審慎看待。新專案增加與成長率看法轉審慎同時出現,反映公司區分了業務機會與高基期下的增幅。
交換器不直攻 CSP,靠一線供應商企業線占比 31%,與前一次相同。公司表示,交換器業務已有明顯進展,但達成率僅到內部設定目標的低標,仍有很大努力空間。目前沒有直接進攻雲端服務供應商(CSP)資料中心交換器的計畫,而是透過一線交換器供應商合作夥伴供貨給 CSP,自身聚焦園區交換器與 Neocloud 市場。
交換器後續機會方面,公司表示,未來兩、三年看到 70% 到接近 90% 的成長機會,指的是交換器業務,不是全公司營收。新產品時程上,1.6T 與光路交換器(OCS)預計 2027 年開始送樣,目標在 2028 年開始貢獻營收。
企業線目前 31% 的營收權重與 OCS 的商業化機會,仍分屬不同階段;交換器業務已有進展,尚不代表 OCS 已形成營收。
車用占比降,第 3 季成長更快車用線占比由前一次的 27% 降至 24%,但公司表示,2026 年第 3 季的車用成長比上半年快。
連網產品仍是主力,前三季先進駕駛輔助系統(ADAS)與車用運算產品也有相當成長,光達(LiDAR)及 ADAS 模組同樣有成長動能。占比下降與第 3 季成長加快並存,顯示車用在營收結構中的相對份量縮小,但業務動能並未同步轉弱。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。