


2026年11月12日(優分析/產業數據中心報導)⸺ 東浦(3290-TW) 前 3 季稅後淨利 4.59 億元、每股盈餘 5.09 元,稅後淨利比 2025 年同期增加 225.2%,其中 4.18 億元來自併購認列的廉價購買利益,屬於一次性項目。同期營業利益 1.28 億元,年減 45.7%。
這筆利益來自美商金屬沖壓廠 Bi-Link。收購價低於 Bi-Link 淨資產的公允價值,差額依會計規定認列為廉價購買利益,列在業外,與本業出貨無關。
營收規模擴大的同時,本業獲利卻下滑:前 3 季營收 29.99 億元、年增 83.19%,營業利益率 4.3%,2025 年全年則為 14.5%。
營業利益率的下滑同時來自毛利率與費用,公司指出,毛利率下滑有兩個原因:一是人民幣升值超過 4%,中國廠區的成本以人民幣計價不變,外銷收入以美元計價,換算為人民幣後減少;二是新產品仍處於導入階段,生產成本較高。
如下圖,根據優分析產業資料庫,毛利率在 2025 年第 4 季還有 30.4%,2026 年第 1 季掉到 20.14%,第 2 季回到 24.74%,圖只畫到第 2 季。
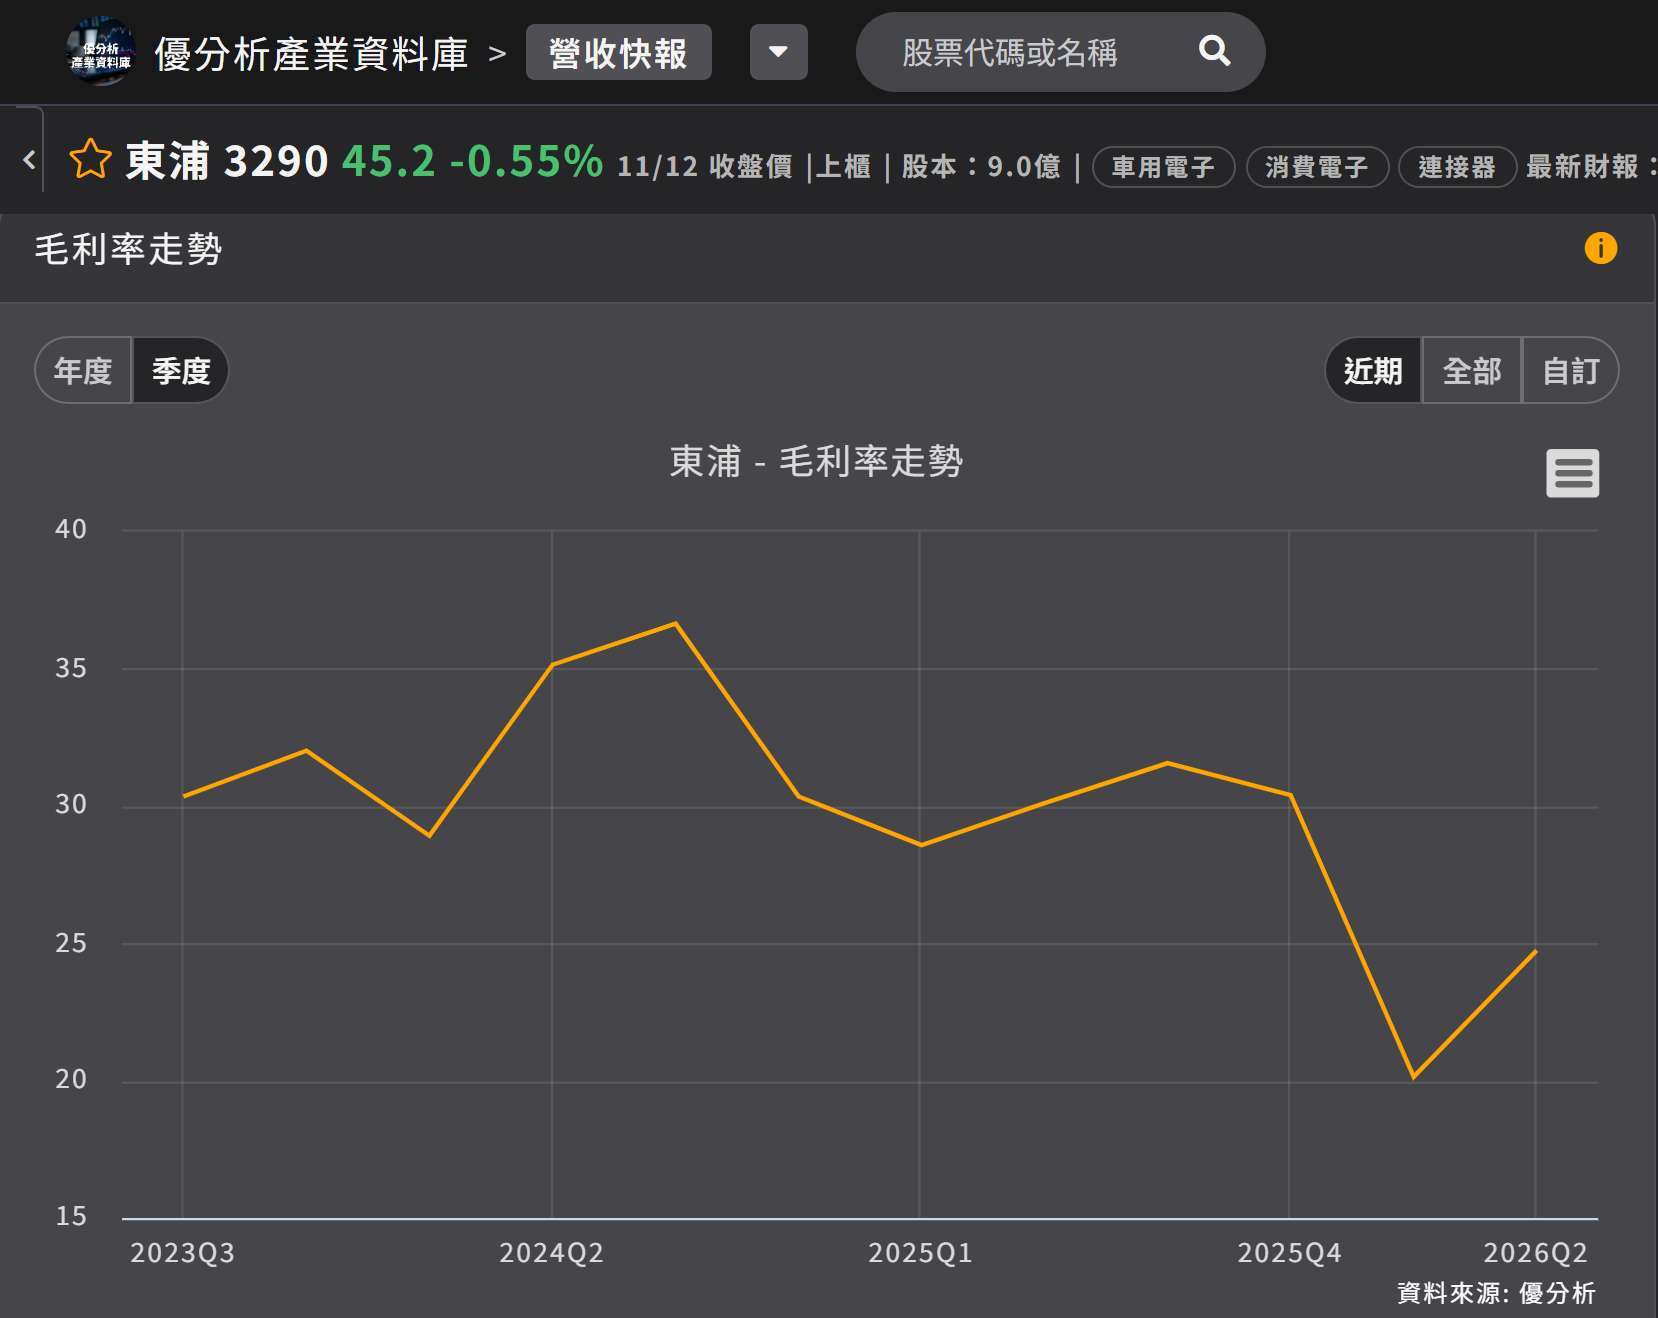
(資料來源:優分析產業資料庫)
前 3 季毛利率 24.4%,較 2025 年同期的 30.2% 減少 5.8 個百分點。第 3 季單季雖回升至 27.53%,仍低於 2025 年同期的 31.57%,回升幅度仍不足以彌補上半年的降幅。
三筆一次性費用壓低營業利益營業費用另有三筆一次性項目:認列廉價購買利益後,同步提列的員工酬勞與董監事酬勞隨之增加;第 1 季仍負擔 Bi-Link 原本管理團隊的薪資;整合期間人員調整,也產生補償費用。
三筆一次性費用加上毛利率下滑,使營業利益降至 1.28 億元。公司表示,上述一次性因素的影響將逐步收斂,隨著新產品陸續放量、併購綜效產生,整體獲利將隨之改善。
排除一次性利益後的本業剔除 4.18 億元後,前 3 季稅後淨利約為 0.41 億元。公司揭露的年化股東權益報酬率 25.3% 同樣包含這筆利益,排除後約 2.2%。
公司表示,「未來我們的本業會持續成長,獲利仍處於併購整合期,預期會逐漸優化」。毛利率從第 1 季的谷底連續兩季回升。
一次性利益推升每股盈餘,本業則仍處於整合期:前 3 季稅後淨利有九成來自這筆一次性利益,毛利率仍較 2025 年同期減少 5.8 個百分點;營業利益 1.28 億元,較 2025 年同期減少 45.7%。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。