


2026年11月12日(優分析/產業數據中心報導)⸺ 台橡(2103-TW) 2026 年前 3 季稅後淨利 20.8 億元、每股獲利 2.52 元,2025 年同期僅 1.8 億元、每股 0.22 元,淨利增加 19 億元。
毛利的分布更能說明這筆成長從哪裡來。前 3 季毛利 49.08 億元、年增 79%,2025 年同期為 27.35 億元,差額 21.73 億元;2026 與 2025 年上半年毛利分別為 37.79 億元與 19.51 億元,差額 18.28 億元佔八成四。
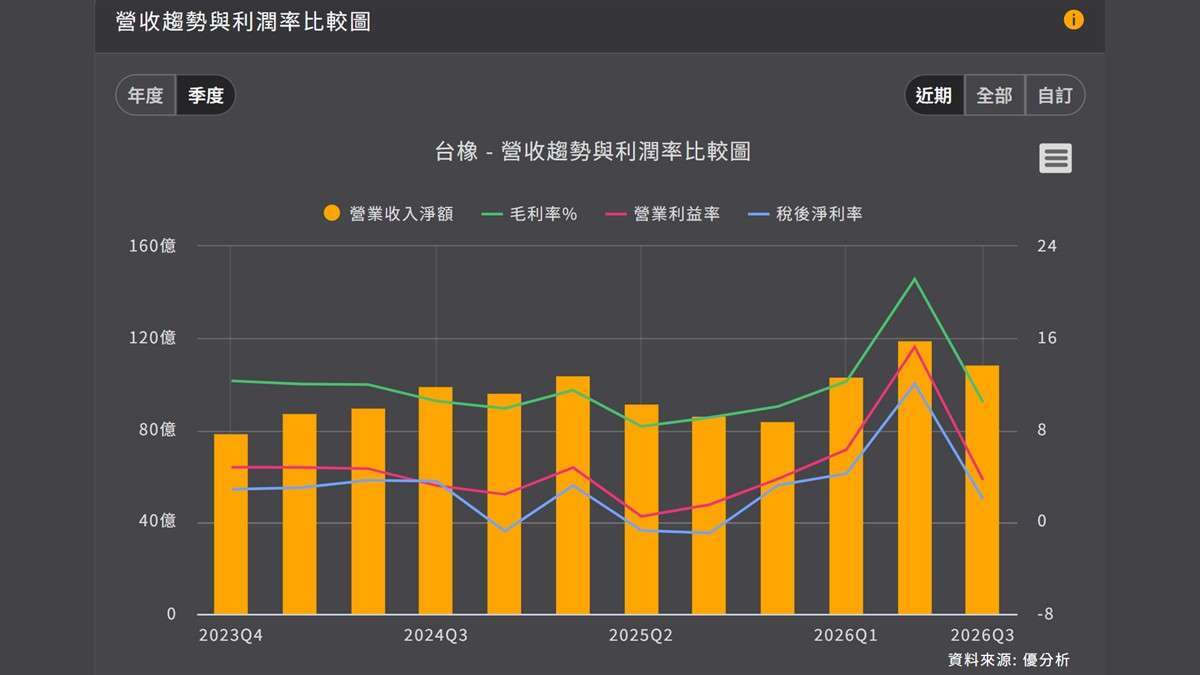
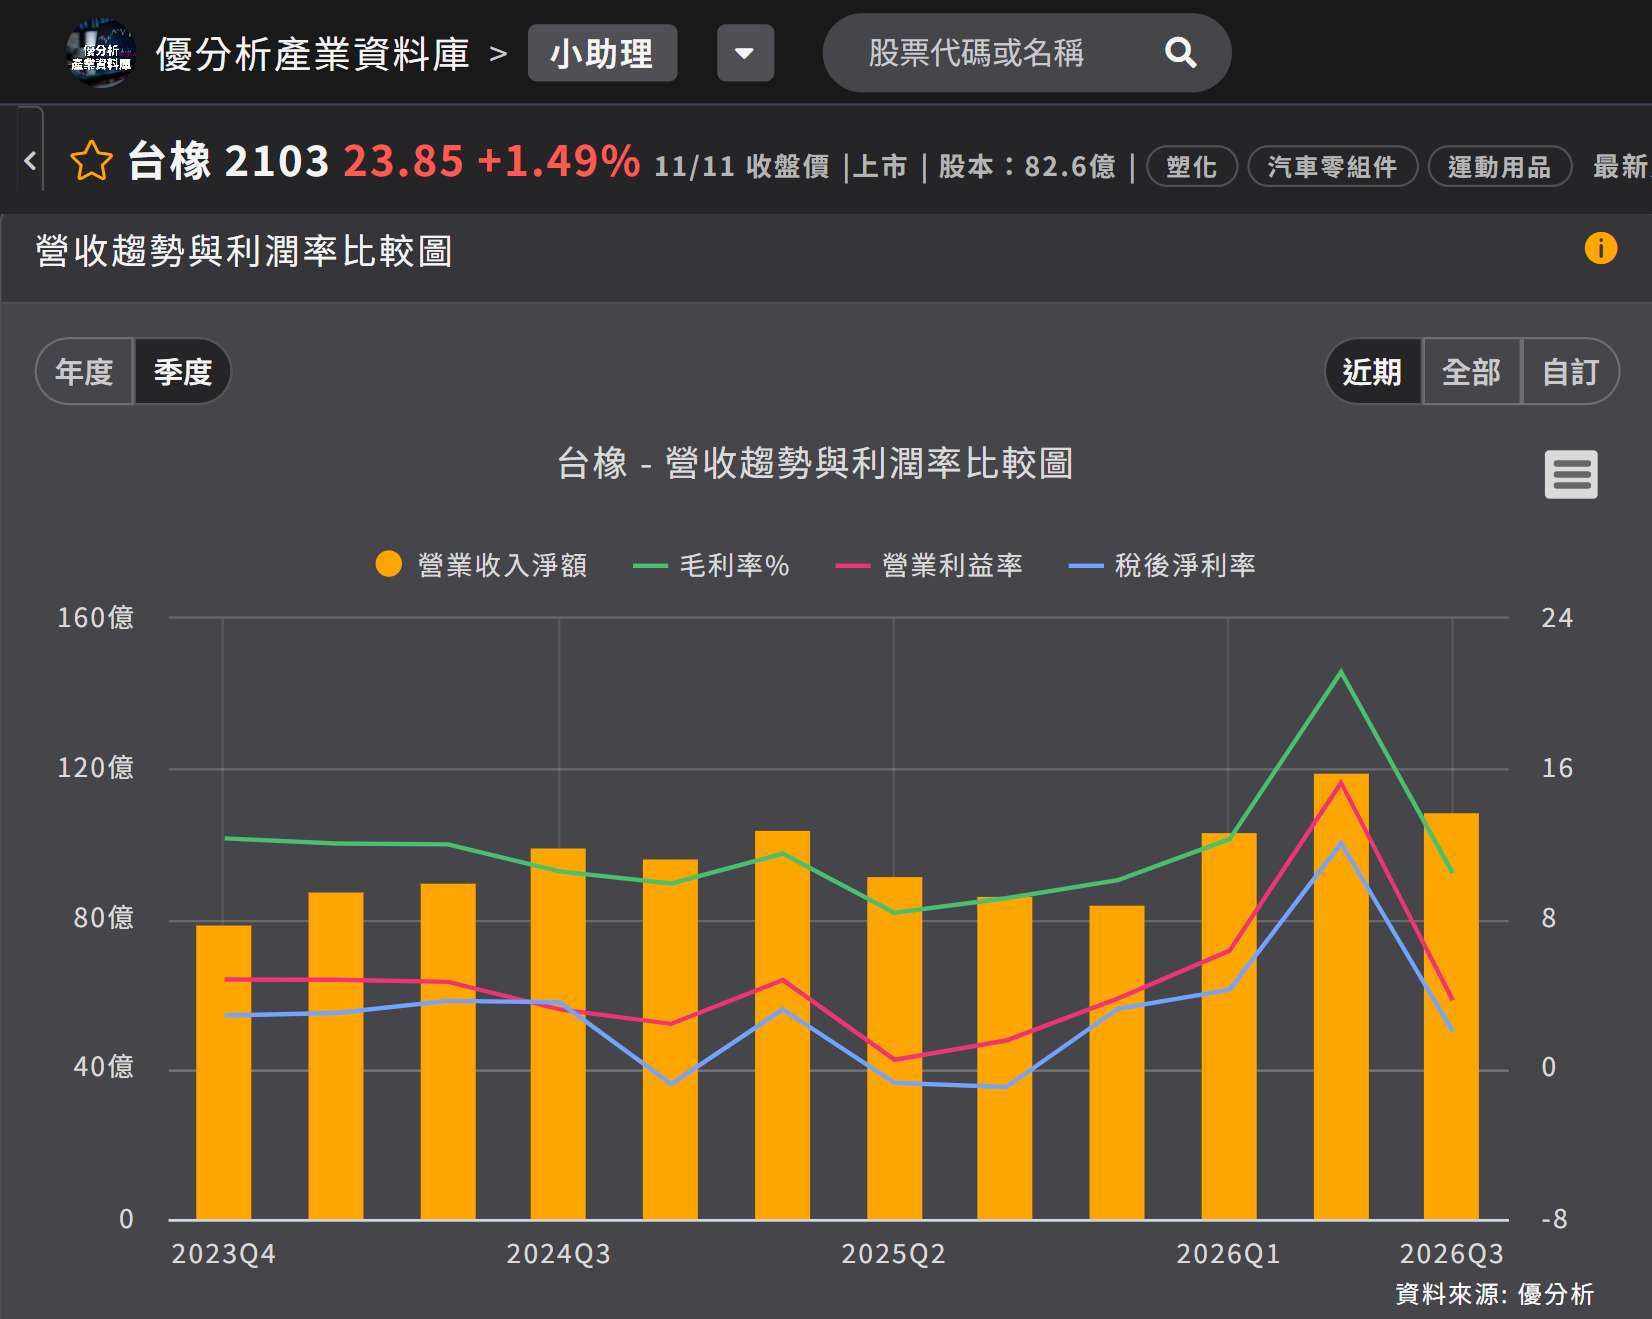
第 2 季單季毛利 25.13 億元,佔前 3 季毛利的一半;單季毛利率 21.15%,第 3 季降至 10.44%,一季減少 10.71 個百分點。
如下圖,根據優分析產業資料庫,台橡 2026 年第 2 季三條利潤率同步衝高,第 3 季毛利率、營業利益率與稅後淨利率同時回落,營收仍高於 2025 年同期。
(資料來源:優分析產業資料庫)
公司在法說會上把獲利歸因於供給端。中東衝突打亂石化供應鏈,同業因原料取得不易而減少供給,供給收縮使價格維持在高檔;台橡則將上漲的原料成本轉嫁,公司表示「利差擴大是由供應鏈不確定性所驅動」。
需求動能只有 SEBS前 3 季合成橡膠三條產品線中,ESBR 銷量與 2025 年同期持平、獲利增加,原因在同業供給減少與成本轉嫁。BR 銷量與獲利均略有增加。SSBR 銷量與獲利各減少個位數,公司歸因於 2026 年初存貨水位偏低。
TPE 為熱可塑性彈性體,旗下 SBS、SIS、SEBS 三項同屬這六條產品線。SEBS 是 TPE 中表現最好的一項:下游客戶提高庫存意願,中國玩具市場第 2 季到第 3 季需求暢旺,銷量與獲利均顯著成長。SIS 銷量成長個位數,獲利成長落後於銷量,公司歸因於原料價格與客戶組合。SBS 受惠 2025 年第 4 季訂單遞延至 2026 年第 1 季出貨,加上美國市場議定的合約公式定價優於前一年,銷量與獲利均大幅成長。
六條產品線中只有 SEBS 的成長由下游客戶回補庫存與中國玩具需求帶動,其餘多與供給端出現問題或訂單時點挪移有關。第 3 季合成橡膠市場需求放緩,公司維持核心客戶基礎,並受惠 SEBS 業務成長,當季營收仍高於 2025 年同期,毛利率則低於第 2 季。
丁二烯漲價壓力未解丁二烯是合成橡膠的主要原料,這一輪的利差高低由它決定。公司指出,丁二烯每公噸報價在 2026 年 4 月接近 2,700 美元,為近 5 年高點,5 月以後隨原油下滑,7、8 月又轉為回升。
第 2 季毛利率高點落在原料 4 月見頂前後;7、8 月原料重新走高,第 3 季毛利率同步回落。公司表示「持續落實我們價格管理及商業紀律,在反映成本變動的同時,確保為客戶提供競爭力且高價值的解決方案」。
公司預期丁二烯價格維持堅挺到 2027 年第 1 季。亞洲裂解廠利用率極低,且仍有許多計畫檢修與停產,2026 年 11 月到貨量不多,現貨供應相對緊張。
需求端方面,合成橡膠需求穩定,下游 ABS、SBS 廠則因丁二烯價格偏高、購買意願轉弱;遠洋貨受運費上漲、套利空間有限影響,流入受限。
前 3 季 49.08 億元的毛利,來自原料斷鏈帶來的一段利差,需求端並沒有提供助力。第 3 季合併毛利率 10.44%,已回到 2025 年全年 9.8% 的水準附近。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。