


2026年11月12日(優分析/產業數據中心報導)⸺ 大銀微系統(4576-TW) 2026 年第 3 季合併營收 12.18 億元,季增 19%、年增 77%;毛利率 42.4%,較上一季增加 5.3 個百分點,較 2025 年同期增加 8.7 個百分點;單季每股盈餘 2.14 元。
毛利率上升主要來自產品組合:高階 stage 指的是客戶指定、含軟硬體整合的客製化定位平台,第 3 季佔營收 58%,高於 2025 年同期的 51%,這條產品線的營收年增 101%。元件佔 41%、年增 49%,其他產品佔 1%。公司表示,毛利率能升到 40% 以上,「主要是因為毛利率較高的高階 stage 出貨佔比增加,以及整體規模經濟的發揮」。
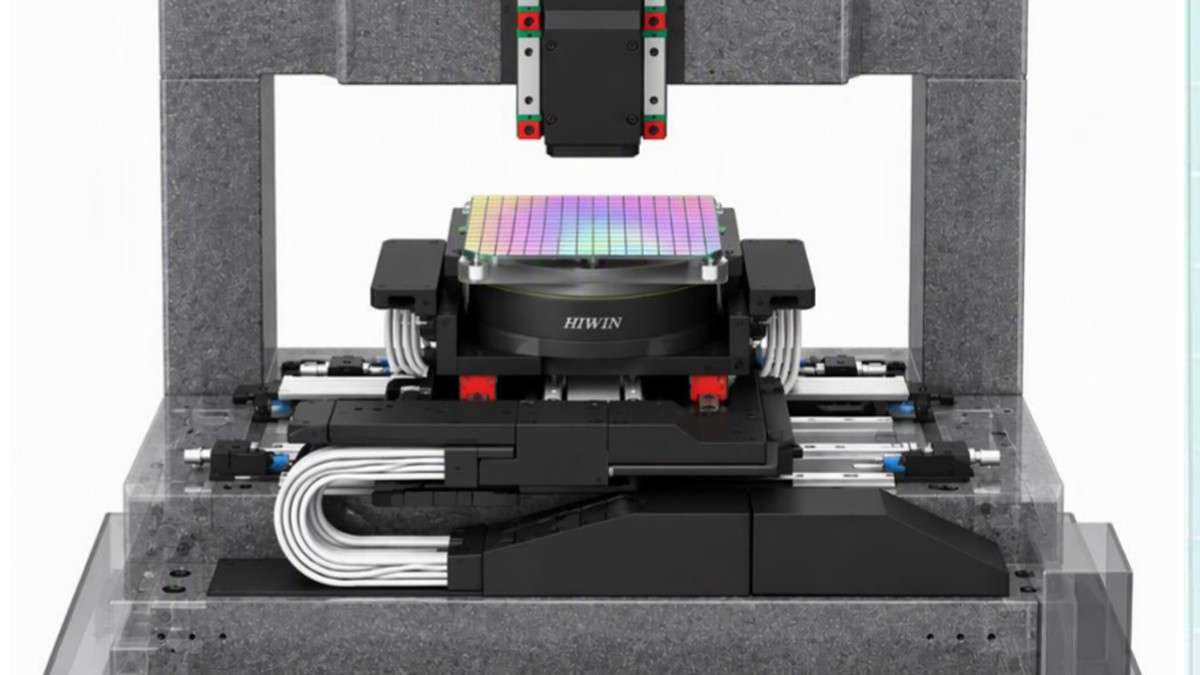
產品位階決定毛利率同為運動控制產品,毛利率落差來自產品位階。公司將自家產品分為四個層級,最底層是各式直驅馬達,其次是特殊直驅馬達與驅動器,再上一層是微米級 stage,最高一層是高階 stage 與 1-Nano 控制器,而 1-Nano 控制器不對外單賣,僅隨平台一同出貨。
同一產品線內,毛利率也隨精度而異。公司以移動行程 25 毫米、200 毫秒內整定、誤差正負 2 奈米作為最高階門檻,實際已達 180 毫秒;這類專案多用於半導體與 CPO(共同封裝光學,把光引擎與交換晶片封在同一個載板)應用。一般檢測量測與 PCB 用定位平台的毛利率則較低。
如下圖,根據優分析產業資料庫,毛利率在 2025 年第 3 季為 33.7%,2026 年第 1 季回升到 39%,第 2 季回落至 37.1%,仍高於 2025 年第 3 季的水準,圖中季度資料截至第 2 季,尚未納入第 3 季數字。
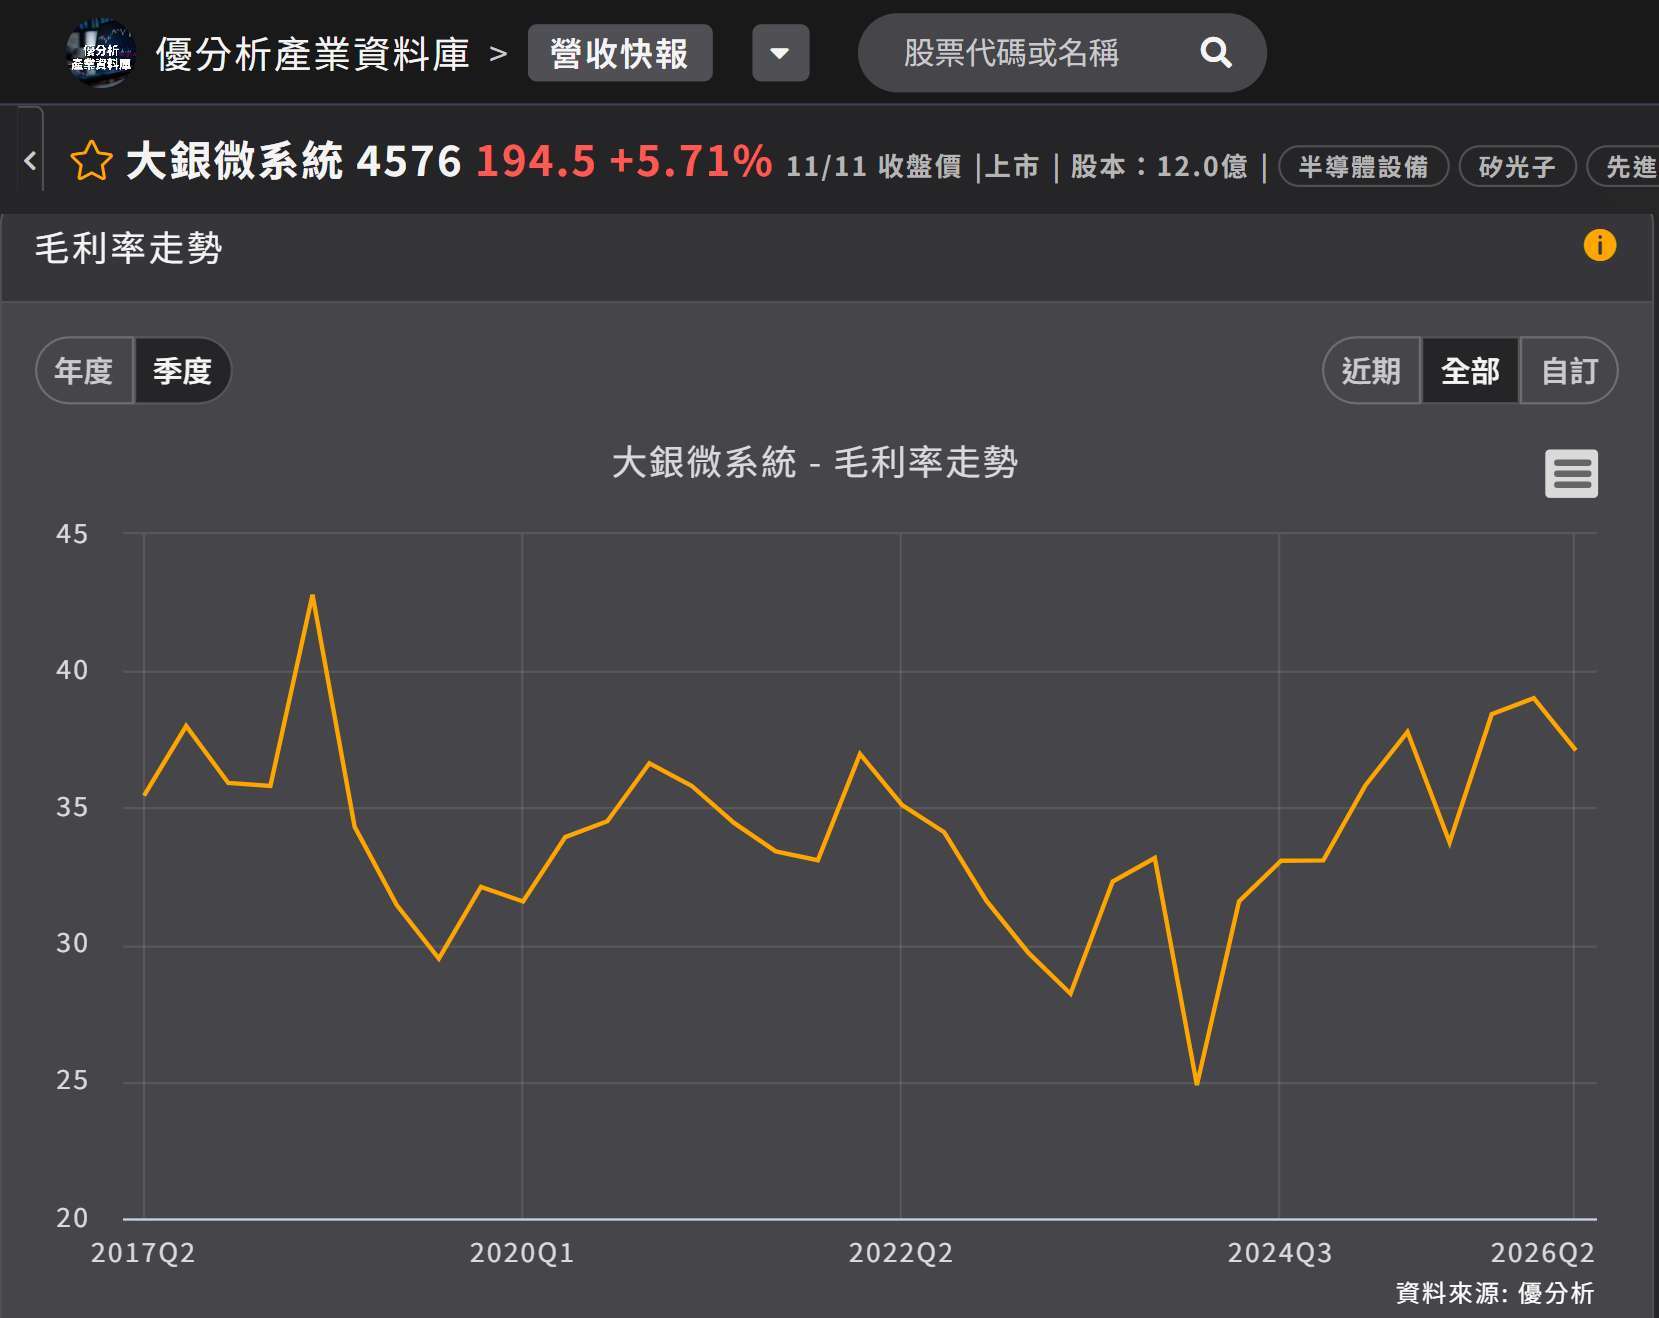
(資料來源:優分析產業資料庫)
高階 stage 的關鍵元件自製率達 85%,各元件的自製率有所不同:控制器 75%,驅動器與馬達都是 100%。集團 BOM(物料清單)表的自給率也在 85% 左右。公司表示,自製帶來三項效益,一是可自行調整精度與速度,二是「我們的交期也相對競爭對手來得快」,三是把銷售標的從單一元件提升成高附加價值的高階 stage。
費用率同步下降:營業費用率降至 18.1%,一年前為 23.4%;營業利益率 24.3%,較去年同期增加約 14 個百分點,營收放大的同時費用未等比例增加。
下一季仍看 40% 上下公司對第 4 季毛利率的預期仍為 40% 上下,依據是目前接單與出貨組合;2027 年隨新產能投產與新應用導入,公司預期也維持在這個水準。公司表示「維持 40% 上下的毛利率是我們一直努力的目標」,實際表現仍會受產品組合影響。
毛利率進一步提升仍面臨產能限制,高階 stage 產品線受限於工程師人力與料件供應,第 2 階段擴產須至 2027 年 2 月底至 3 月中才完成,新產能投產後仍需一個月才有產出。毛利率若要持續提升,須仰賴產品組合進一步朝高階調整。
42.4% 是產品組合與規模經濟共同作用的結果。公司將第 4 季與 2027 年的毛利率水準均預估在 40% 上下,意味著將本季視為高檔,尚未將其視為新的起點。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。