


2026年11月11日(優分析/產業數據中心報導)⸺ 樺漢(6414-TW) 11 月 11 日董事會決議發行兩檔國內無擔保轉換公司債(未來可換成股票的債),是公司發行的第 7 檔與第 8 檔,第 7 檔 40 億元、第 8 檔 20 億元,合計 60 億元,3 年期、票面利率 0%,用途是償還銀行借款。
這筆募資不是為新的併購準備。公司表示,未來 3 年沒有重大投資,像控創與帆宣那種規模的案子不會再有。
如下圖,根據優分析產業資料庫,資本支出佔營收比重十年來最高是 2025 年的 2.02%,金額 28.7 億元,這家公司的錢主要不是花在設備上。
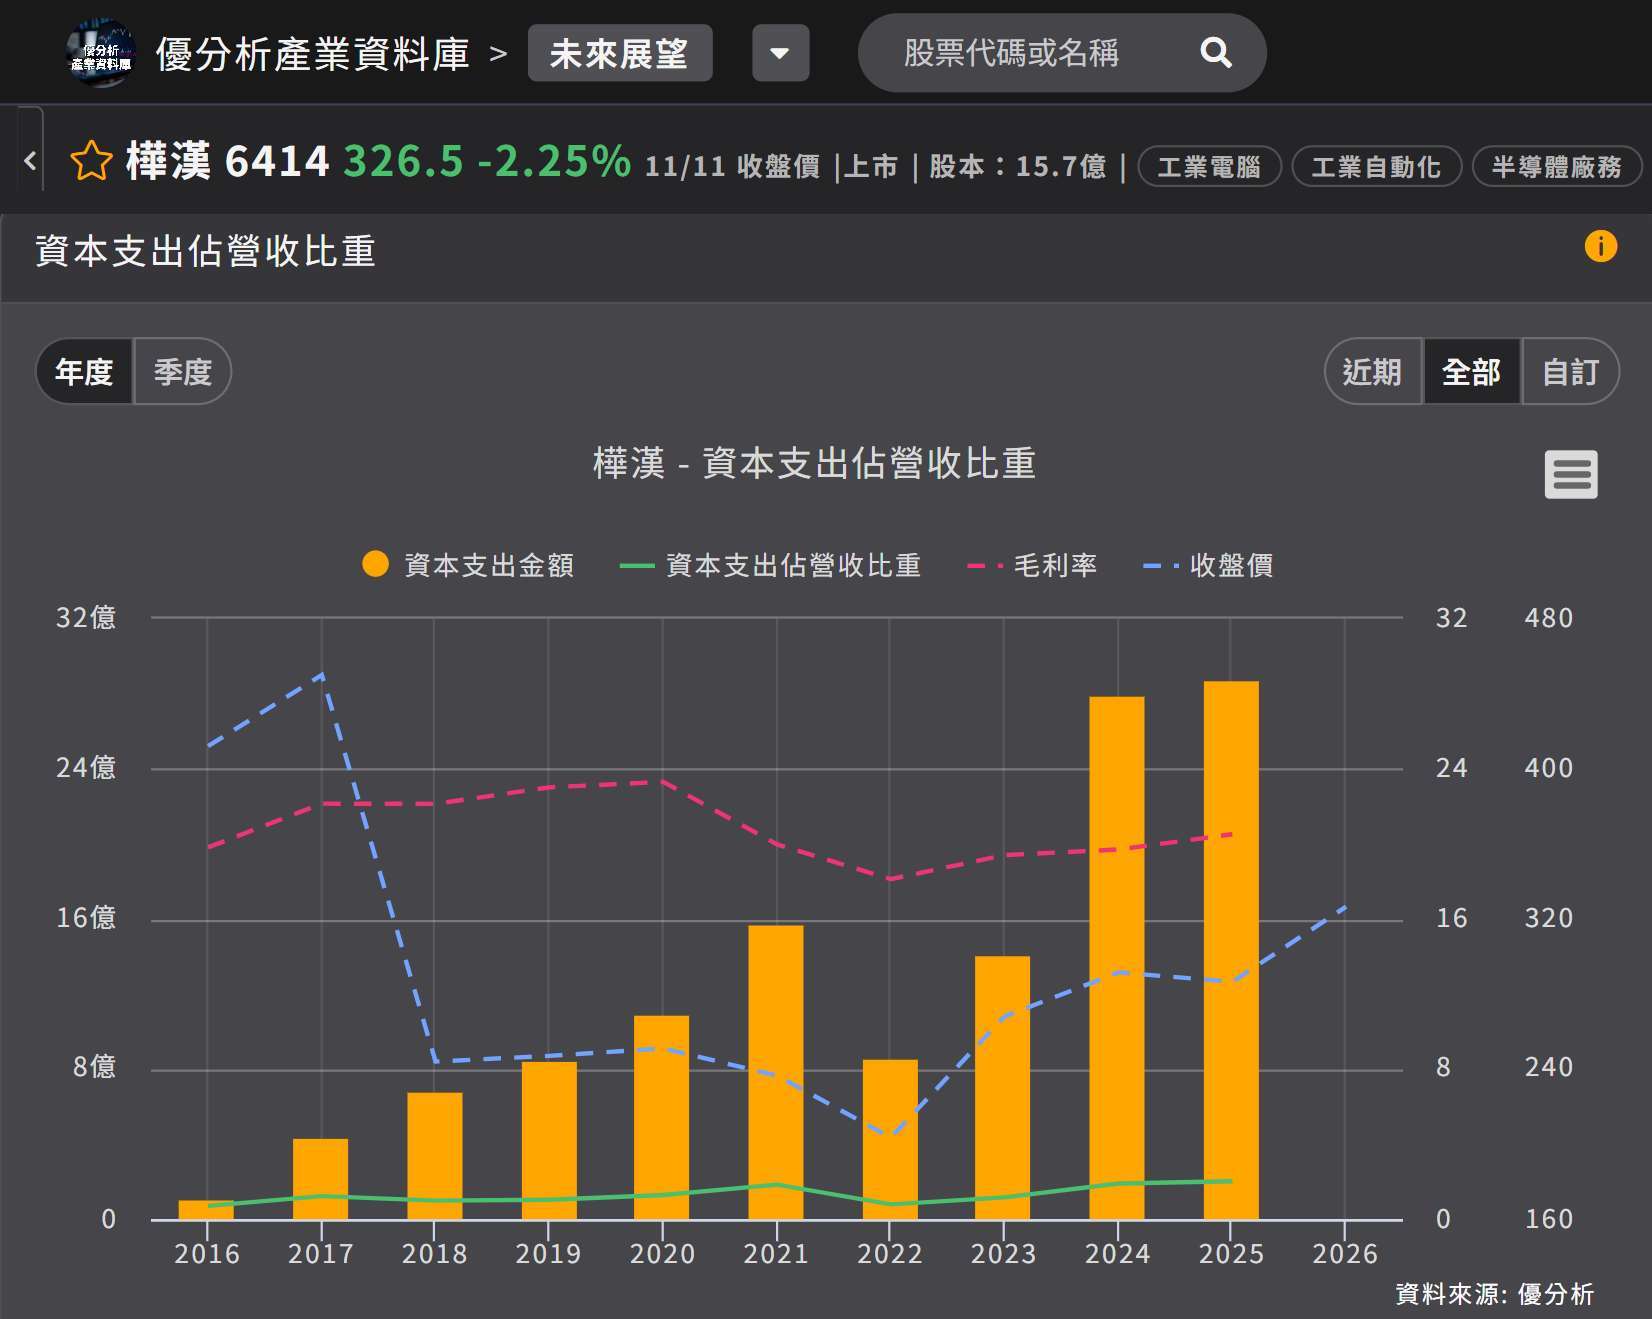
(資料來源:優分析產業資料庫)
原本的做法是用併購取得營收與通路,投資德國工業電腦廠控創(Kontron)108 億元、投資帆宣(6196-TW) 49 億多元。公司表示,接下來只做 1 億至 2 億元的小型軟體投資。
資金需求來自在手訂單的交付。公司表示,營收往上走就需要資金,因此先把資金準備好,並以短債與中長期債持續優化債務結構。
票面零利率、三年到期兩檔公司債的條件接近,都是 3 年期、票面利率 0%:第 7 檔依票面金額的 101% 到 102% 發行,採詢價圈購(先向法人詢價再配售);第 8 檔以不低於票面金額 102% 為底標,採競價拍賣。票面不付息、發行價又高於面額,投資人看的是未來轉換成股票的價差。
同一天董事會也通過子公司樺成國際投資對母公司新增 120 億元背書保證(子公司替母公司的借款作保),累計餘額 220 億元;擔保品是 20,850 張帆宣股票、價值 111.76 億元,用途是償還金融機構既有負債與充實中期營運週轉金。這 120 億元與 60 億元的公司債是兩件事。
用帆宣股票作擔保,代表這筆融資的擔保品來自集團手上的轉投資,不必另外處分資產。公司債在轉換前不會反映在股本上,轉換後才會增加股數。
借款結構一起調整公司指出,控創的整合、美國零售系統商 NCR 的專案、半導體的建廠都在同時進行,資金面必須小心,各家公司都在大量需要資金。
60 億元的用途是償還銀行借款,併購則從控創、帆宣那種規模,縮到 1 億至 2 億元的小型軟體。2027 年 2,800 億元在手訂單要交付,營運週轉金靠營收帶進來的現金與短中長期借款支應,這 60 億元只有一個用途:償還銀行借款。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。