


2026年11月11日(優分析/產業數據中心報導)⸺ 巨漢(6903-TW) 2026 年 1 到 9 月新接訂單 81 億元、認列營收 60 億元,新接金額是認列營收的 1.35 倍。新接與認列的量體都大,在手訂單因此在同期間由 2025 年底的 89 億元增加到 9 月底的 108 億元。
公司表示,近期新接一筆約 4 億元的案子,10 月認列 7.38 億元,一進一出,10 月底在手訂單約 104 億元,比 9 月底少約 4 億元。
以結構來看,半導體占 9 月底在手訂單 68.2%、公共工程與其他占 31.8%,與公司設定的雙軌策略一致:科技案提供成長,公共工程提供穩定的現金流。
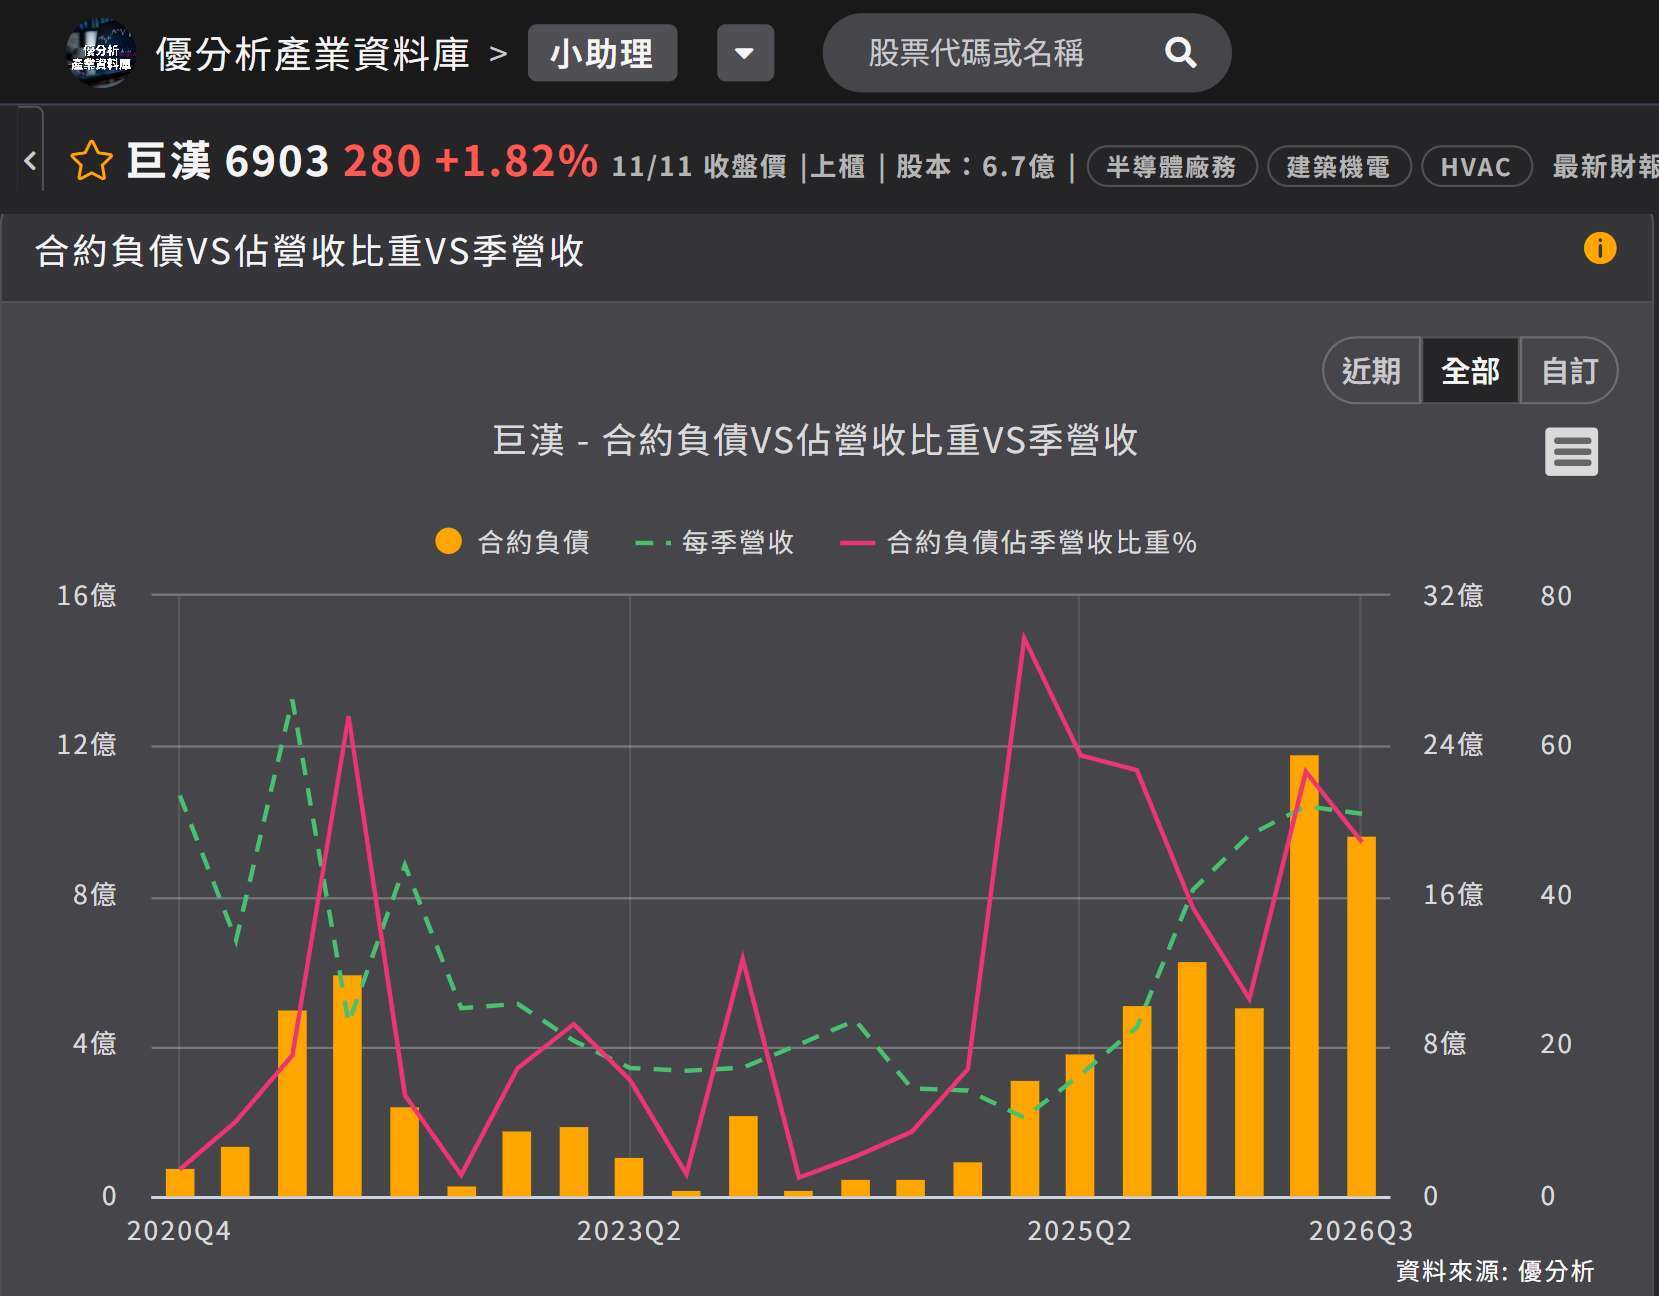
合約負債與合約資產2026 年第 3 季合約負債 9.62 億元,比 2025 年底的 6.27 億元成長 53.4%,但比第 2 季的 11.76 億元減少 18%。合約資產 22.86 億元,比 2025 年底的 11.51 億元增加 98.6%,是已經施作、還沒向業主計價請款的部分。公司指出,兩個科目代表客戶的預付款與未來的履約需求同步增加,驗證目前接單的需求成長。
如下圖,根據優分析產業資料庫,合約負債占各季營收的比重從 2026 年第 1 季的 26.31% 升到第 2 季的 56.58%,第 3 季回落到 47.2%,第 2 季是這三季的高點。
(資料來源:優分析產業資料庫)
合約負債在第 3 季隨工程認列陸續轉出,餘額因此比第 2 季少。公司表示這屬於工程認列的正常節奏:工程公司的現金跟著計價進度走,案子簽下來、預付款先進帳,後面才按月計價、逐期認列營收。
能見度維持 2 到 3 年把時間拉長來看,在手訂單是從 2023 年的 30 億元逐年墊高,2026 年 9 月底站上百億元。公司表示,目前在手訂單可以維持 2 到 3 年的能見度。
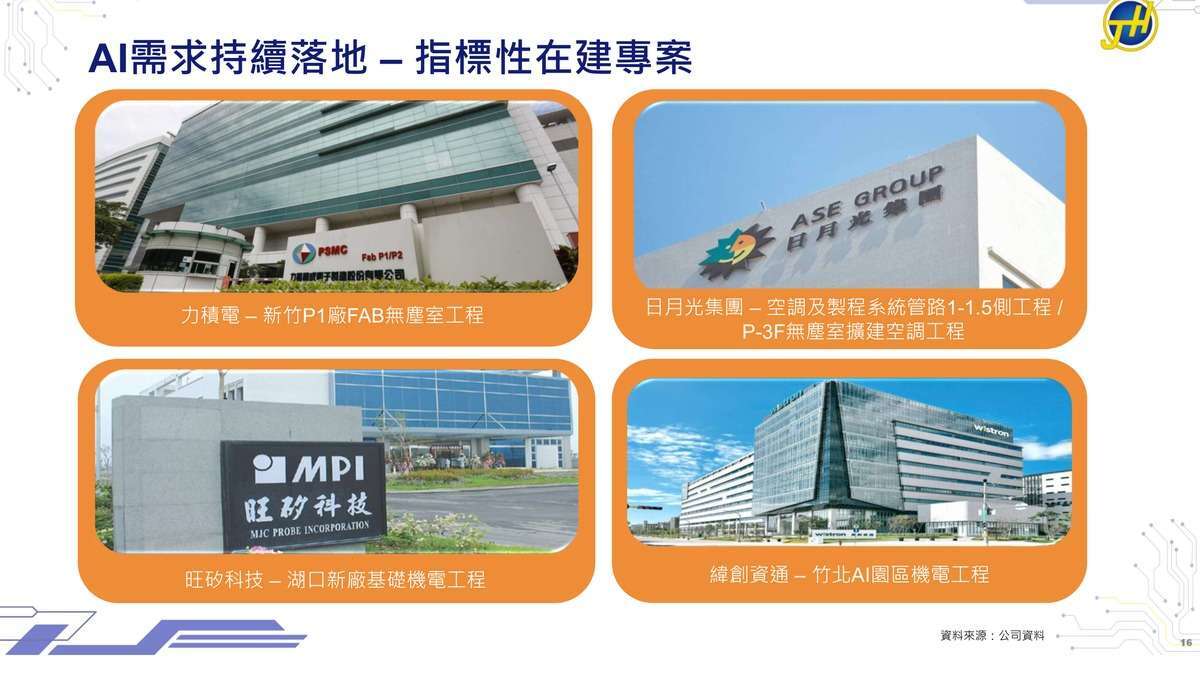
公司表示,前兩天與包括載板廠在內的十家產業龍頭接觸,這些客戶自己的產能已排到 2030 年。日月光等客戶也持續買地,公司對 AI 基礎建設與先進製程的投資需求看法正面。
在手訂單之所以停在百億元附近,是因為新接與認列的量體都大,每月淨增加的只有 2 億元上下。存量要再往上跳一個級距,新簽約金額得明顯超過每月約 6.7 億元的認列水準。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。