


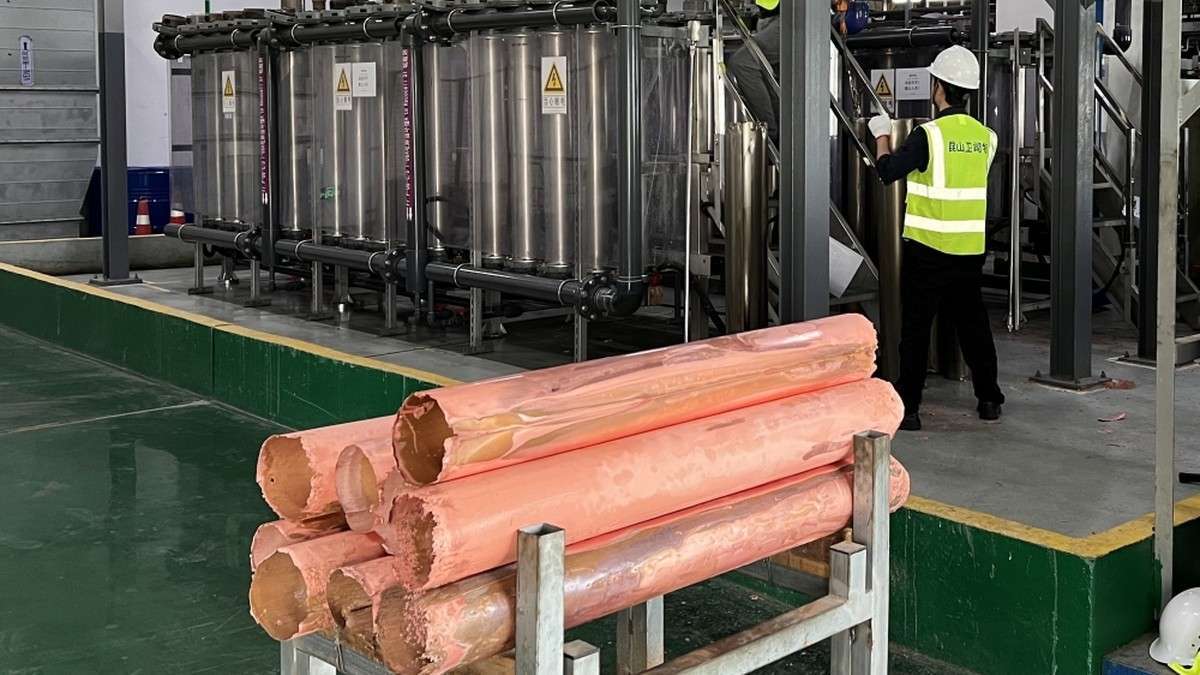
2026年11月11日(優分析/產業數據中心報導)⸺ 衛司特(6894-TW) 的半導體業務原本以含銅廢液的處理為主。公司指出,封裝段開始使用銅以外的金屬,先前做過鈷廢水,2027 年會出現鎳廢水與錫廢水的測試需求,兩項都在推進中。
鎳與錫賣的是設備半導體的鎳與錫廢水,衛司特採設備銷售模式,把設備賣給客戶之後再談代操作維護,沒有後段的金屬分潤,衛司特本身也不必投入設備資本。
公司表示,這類業務的毛利率會比現有業務高一些,原因是整個流程比較複雜、金屬的附加價值也比較高。半導體的銅廢水目前約 20 個案場,同樣採設備銷售加代操作維護。
錫要等客戶認證錫的認證仍在進行。公司表示,在拿到訂單之前不對外說明細節,但這筆業務「還蠻明確會有」,快的話在 2027 年第 4 季、慢可能到 2028 年。
客戶端把廢水處理到可以排放的濃度是一件事,回收出來的錫要做到純度 99.99% 又是另一件事。純度 99.99% 的錫很難在客戶廠內直接產出,衛司特因此規劃配套,由城鋒投入錫的精煉與冶煉。
城鋒在 2026 年公告買下原有廠房斜對面、近 400 坪的工廠,原本的廠房大約 400 坪,新廠預計用來做錫的精煉。錫的料源聚焦電子業的廢料與下腳料,PCB 的剝錫製程與汰換下來的錫球都列入,料源同時來自半導體與 PCB。
銅的預測比以往強勁銅廢水的需求仍在增加。公司表示,客戶給的預測比以往強勁,整個銅廢水的需求量也跟著走高;隨著半導體的總出貨面積變大,公司對半導體設備未來幾年的需求相當樂觀。
如下圖,根據優分析產業資料庫,法人預估衛司特 2027 年第 3 季營業利益率 31.8%,高於 2026 年第 3 季的實際值 27.14%;2026 年第 4 季以後只有法人共識、沒有實際值。
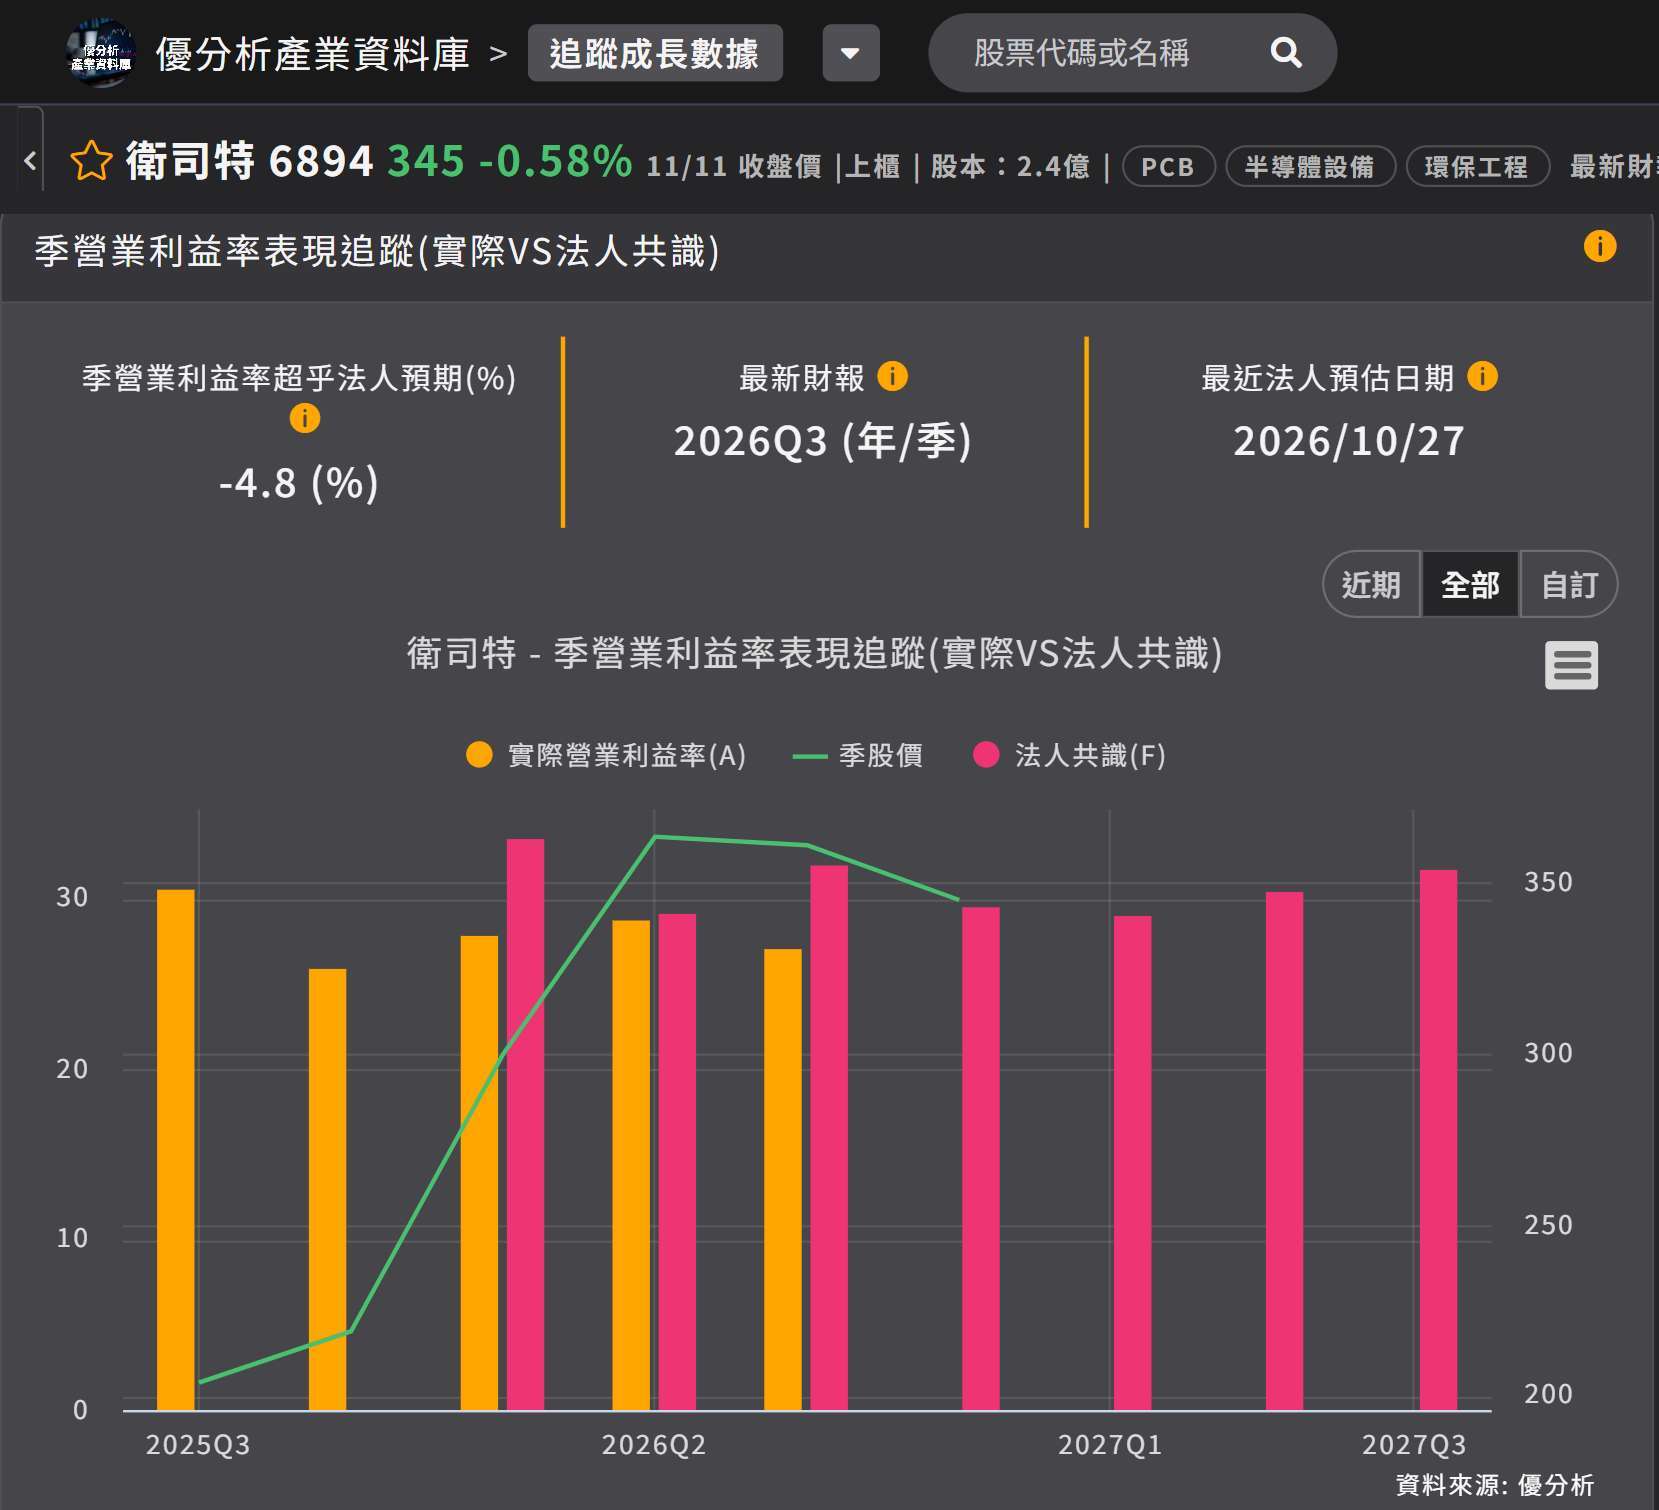
(資料來源:優分析產業資料庫)
鎳與錫要變成第三種金屬業務,關鍵在客戶認證的進度,設備是現成的,錫的料源在電子業每個月都收得到;銅的處理量則跟著客戶的出貨面積走。兩條路的節奏不同,城鋒則被公司視為可能影響合併營收的指標。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。