台塑化(6505)煉油利差飆高、乙烷進料降本!雙引擎能撐多久?
2026年09月17日(優分析/產業數據中心報導)⸺ 台塑化(6505-TW)今上漲7.08%、收86.2元,成為塑化族群焦點。 但這波成長並不是烯烴事業翻身,而是兩股力量接力:短期靠煉油利差衝高,直接推升獲利;中期則看麥寮裂解爐改用乙烷,能否自2027年起降低成本。 煉油利差從9美元衝上30至37美元 中東與俄羅斯煉油產能受到戰事影響,加上歐美日老舊煉廠陸續關閉,全球成品油供給轉趨吃緊。 法人估
2026年09月17日(優分析/產業數據中心報導)⸺ 鼎翰(3611-TW)第二季營收達31.44億元、年增2%,改寫歷史單季新高,但受到第一季表現偏弱影響,上半年營收59.09億元,仍較去年同期微幅減少0.5%。展望下半年,公司表示,併購Bluebird後開發的首個大型企業行動電腦專案,預計於第三至第四季正式展開,依目前訂單與既定出貨排程,下半年業績可望明顯優於上半年。 拆解三大產品線,第二季印
美國聯準會最新宣布升息1碼,將聯邦基金利率目標區間調升至3.75%~4.00%,也是三年多來首次重新升息。對投資人來說,這次真正重要的並不只是多了0.25%的利率,而是市場原本期待的降息循環,現在高利率可能維持更久,甚至仍有進一步升息的可能。當聯準會重新升息之後,手上的資產究竟會受到什麼影響?可以從債券、股票、結構型商品與匯率四個方向重新拆解。 升息後,為什麼債券ETF可能會跌? 債券價格與市
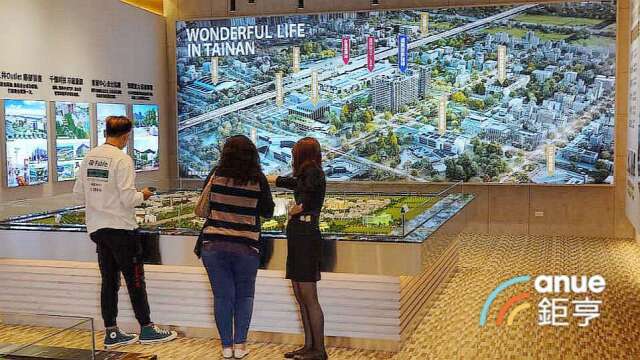
台積電自2017年宣布先進製程入主台南科學園區,10來年更改寫了在地住宅與人口結構。統計台南市各行政區2017年至2026年「家戶數變化」,顯示「善化區」以41%的家戶數成長率奪冠,「新市區」和「安平區」緊追在後。
2026年09月17日(優分析/產業數據中心報導)⸺ 台股收盤上漲439點,CCL族群卻逆勢成為重災區。 聯茂(6213-TW)跌停收在495元,台光電(2383-TW)下跌7.67%、收4,695元,台燿(6274-TWO)下跌6.71%、收1,320元。 市場擔心,隨CPO技術普及,高速訊號將在主晶片附近直接轉成光訊號,不再需要經過主機板長距離傳輸,部分CCL規格可能由M8、M9降至M4,使過
信昌電AI占比跳升、漲價效益下半年發酵 信昌電(6173-TW)過去主要以車用被動元件為主,近年則逐步將產品組合轉向AI伺服器等高階應用。尤其大尺寸、高壓及高可靠度MLCC,正對應AI伺服器電源所需規格。 從產品結構來看,大於1206尺寸的MLCC數量占比僅約1.49%,但價值占比卻可達20%至30%,顯示少量高階產品對整體營收及獲利的影響相當大。 其中,NP0產品目前供給偏緊,Mega Cap則
接單爆量卻出不了貨,成長瓶頸轉向供給端 弘塑(3131-TW)AI先進封裝設備需求持續升溫,現在面臨的問題已不是訂單,而是產能。公司6月股東會上曾表示,目前客戶下單又急又快,設備交期已拉長至10至12個月,若現在下單,甚至可能一年後仍無法交機,訂單能見度更延伸至2030年。 2026年前5月接單金額已達2025年全年約65億元的2倍,需求明顯超過現有供給能力,目前產能約只能滿足客戶三分之一至四分之
台股今 (17) 日開高走高,盤中最高來到 46874 點,在台積電領軍帶動電子權值股、塑化、封測族群一同大漲,一度大漲逾千不過遭逢10日均線壓力,午盤後漲幅收斂。終場收46288點,上漲439.1點,站回46000點大關,並成功收復月線及5日線,成交量擴增至8194.05億元。
晶心科 (6533-TW)營運明顯升溫,第2季營收5.66億元,季增73.5%、年增102%,上半年營收8.92億元,年增62%。公司全年展望也由原先損益兩平,進一步朝轉虧為盈方向調整。 不過,近期營收大增主要來自CSP專案認列授權金。法人推估,6月認列的CSP授權金約3億元,合作目前已延伸至第五代產品。對晶心科而言,授權金雖能快速挹注營收,但真正影響後續獲利結構的,仍是AI客戶進入量產後的權利
愛立信與聯發科(2454-TW)成功完成全球首例基於3GPP標準的全球導航衛星系統即時動態定位端到端測試,透過商用5G網路成功實現公寸級高精準戶外定位,為需要精準定位資訊的工業及自動化應用帶來重要突破。