


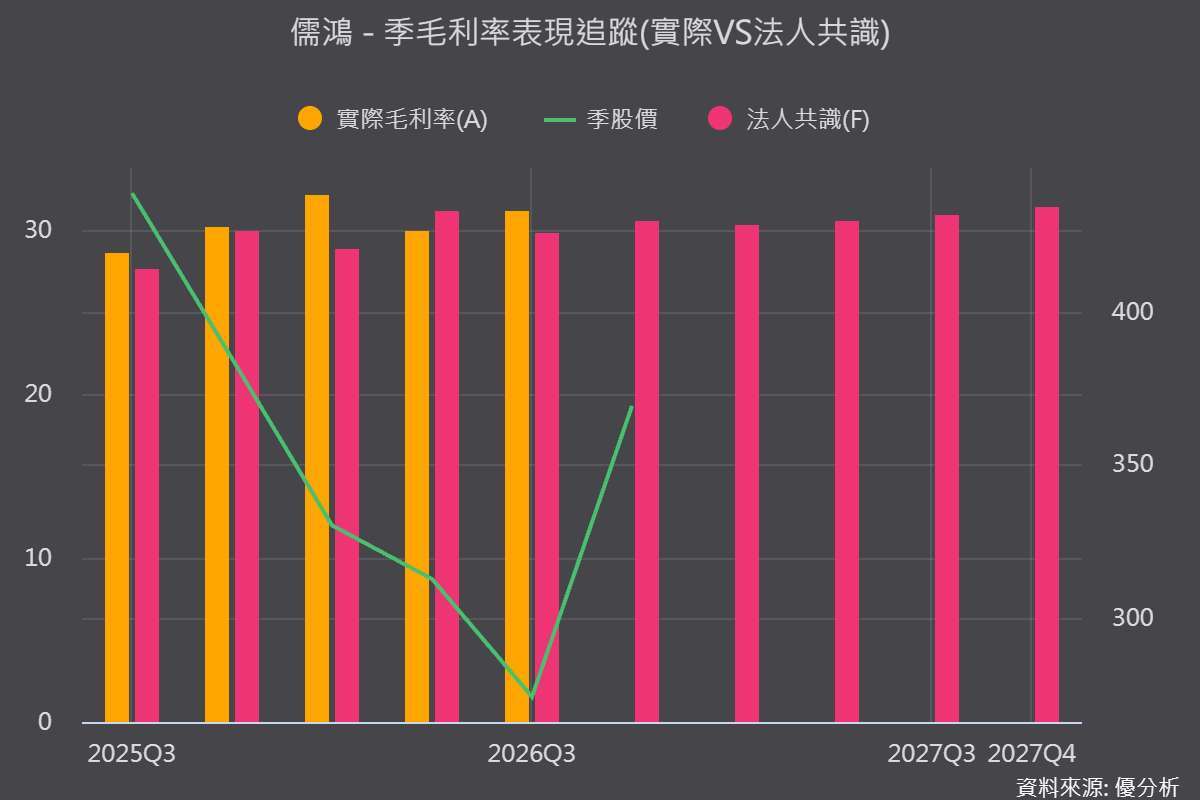
2026年11月13日(優分析/產業數據中心報導)⸺ 成衣龍頭儒鴻(1476-TW)營運逐漸改善,雖然營收成長仍不快,但新品出貨增加、平均售價提高,已開始帶動獲利率表現。第三季營收105.72億元,年增9.74%,毛利率達31.18%,優於法人原先預期的約30%,營業利益率達20.69%,本業獲利改善幅度高於營收成長。
根據優分析產業資料庫,儒鴻近五季有四季毛利率優於市場共識,第三季實際毛利率也再次超越預期。法人目前估計,2026年第四季至2027年第四季毛利率大致維持在30%至31.5%之間。儒鴻過去幾季的獲利率表現,已多次超過市場原先估計。
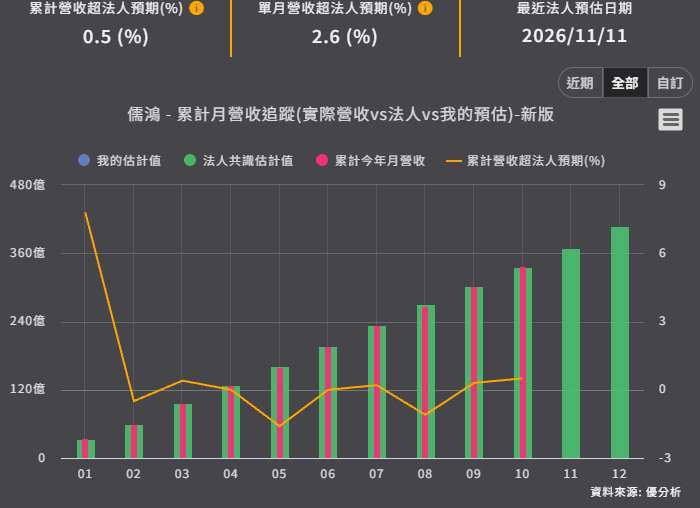
營收方面,儒鴻今年前十月累計營收僅較法人預估高出0.5%,10月單月則優於預期2.6%,顯示接單與出貨大致符合市場期待,真正的差異主要出現在獲利率。公司指出,今年前三季成衣與針織布平均售價均呈雙位數成長,主要來自新品出貨增加及品牌客戶調整售價。
儒鴻持續前往品牌總部參與新一季產品開發,從布料研發、打樣到成衣製造爭取訂單。今年新增三家客戶,其中一家已在第三季開始下單,新客戶營收占比由約10%提高至11%。部分新客戶訂單成長達三位數,逐步彌補大型品牌客戶拉貨平緩的影響。
目前品牌客戶庫存持續下降,儒鴻仍有部分急單需要空運交貨,訂單能見度約六個月,已可看到2027年第二季初。公司預期第四季營運優於第三季,2027年第一季接單維持年增。
產能方面,儒鴻印尼第一、二期廠區已滿載,正評估第三期擴產,規劃建立布料與成衣垂直整合園區。2027年資本支出預計由今年的6億至8億元提高至10億至12億元,配合後續產能擴充及新客戶需求。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。