


2026年11月13日(優分析/產業數據中心報導)⸺ 零售事業是台灣大(3045-TW) 第 3 季最大的營收來源,其中 momo 是主體,獲利貢獻卻不成比例。零售營收 263.0 億元、年增 7%,占合併營收的 52%;營業利益 7.2 億元,占合併營業利益的 12%。同期電信部門以 47% 的營收占比,貢獻 77% 的營業利益。
兩個數字的落差來自認列方式,momo 的 1P 是自營,商品售出後認列全額營收,毛利較薄;3P 市集只認抽成,交易金額不計入營收。第 3 季抽成率維持 13.8%,營業利益率 2.7%,兩個比率的分母不同,抽成率以平台交易額為分母,營業利益率則以營收為分母。公司表示折舊與攤銷下降,原因是「momo 整合容量並減少外包倉庫租約」。
平台交易額跑得比營收快3P 比重提高,將使平台交易額成長快於營收,GMV 是平台上的交易總額,涵蓋 1P 與 3P;3P 的交易只認抽成,所以 GMV 年增 11%,營收只成長 7%。這項差距與 3P 占比上升的方向一致。
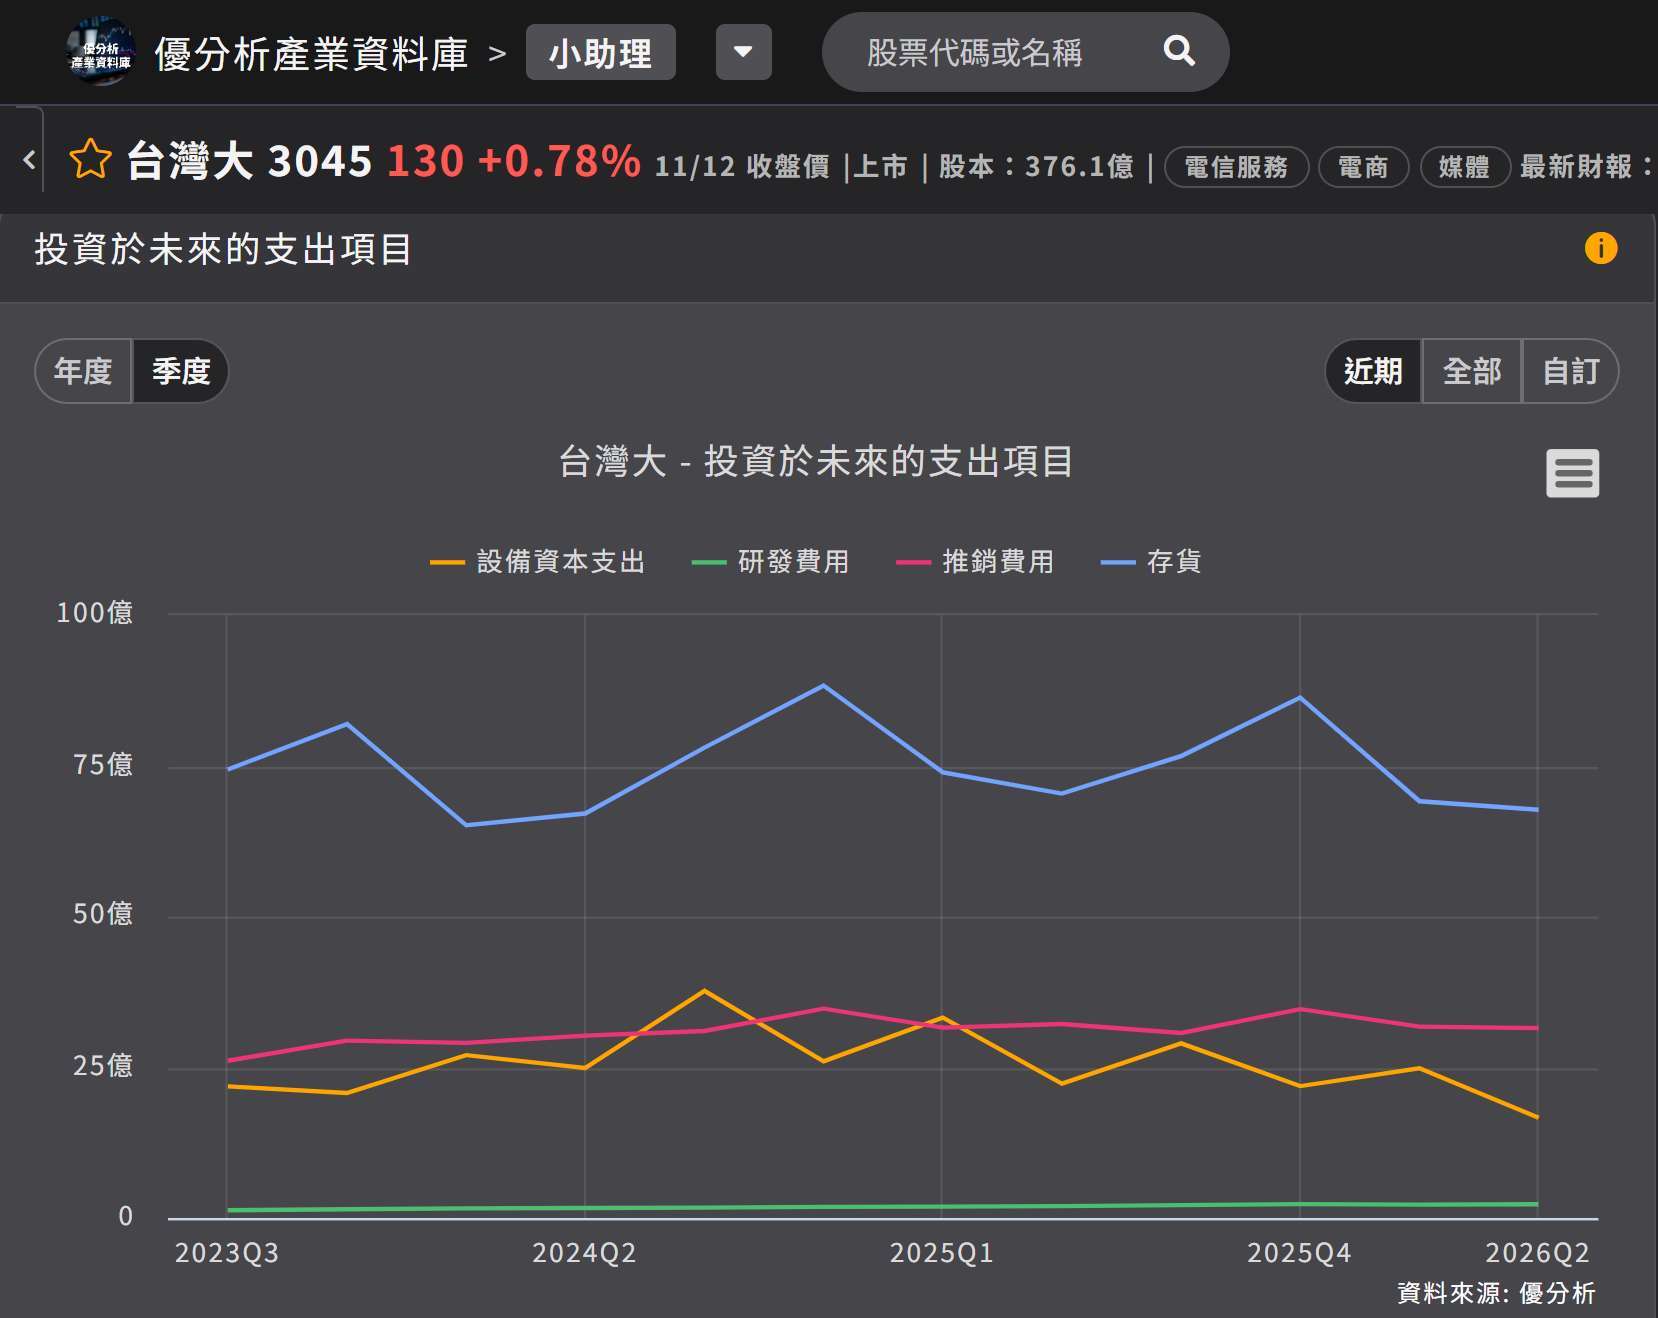
備貨情況反映於存貨,存貨由第 2 季的 67.7 億元增至 88.3 億元,公司說明是 momo 建立庫存以支持業務成長,加上行動設備採購增加;庫存先增加,交易額成長才會反映於後續營收。
如下圖,存貨到 2026 年第 2 季為 67.7 億元,第 3 季再增至 88.3 億元,圖只到第 2 季。
(資料來源:優分析產業資料庫)
除了商品收入,廣告是 momo 的另一個收入來源,零售媒體網路 momo Ads 的營收年增雙位數,3P 市集的商品數超過 430 萬個;商家增加,可銷售的廣告版位也隨之增加。公司推動 3P 的理由是商品供給擴張與商家治理深化,並認為對比國外成熟電商的平台軌跡,3P 占整體 GMV 的比重還有明顯的提升空間。
純電商市占被分掉未來流通研究所的調查顯示,momo、PChome 24h、Yahoo 購物、韓國電商酷澎(Coupang)與蝦皮等純電商業者,2026 年全年的網路銷售額預估年增 8.1%,占全年零售業網路銷售額推估 7,477 億元的 60.1%,低於 2025 年的 61.9%。
成長轉向實體零售業者的線上通路,統一、全聯、全家與屈臣氏等業者,2026 年全年的網路銷售額預估年增 21.3%,市占升至 33.6%,其餘市占由這兩類以外的業者取得。
momo 同時經營 1P、3P 與廣告,三項的毛利結構不同。
獲利結構由抽成與廣告決定momo 的毛利率反映其對競爭的判斷。即使電商競爭激烈,營業毛利率仍由去年同期的 8.9% 提高到 9.2%,EBIT 年增 11%,成長率高於營收。
零售營收占集團 52%、營業利益占 12%,這部分營收的獲利結構由抽成率與廣告變現決定;momo 第 3 季對台灣大淨利的貢獻約 6%。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。