


2026年11月12日(優分析/產業數據中心報導)⸺ 笙泉(3122-TW) 2026 年第 3 季毛利率 32.5%,低於第 2 季的 33%,較第 1 季的 36.5% 下降 4 個百分點;第 3 季本期淨損 1,682 萬元、每股虧 0.41 元,前 3 季合計淨損 4,648 萬元、每股虧 1.14 元。
如下圖,根據優分析產業資料庫,笙泉毛利率 2026 年第 1 季的 36.5% 是 2024 年第 1 季以來最高,之後連兩季下滑,第 3 季收在 32.5%,比第 1 季少 4 個百分點。
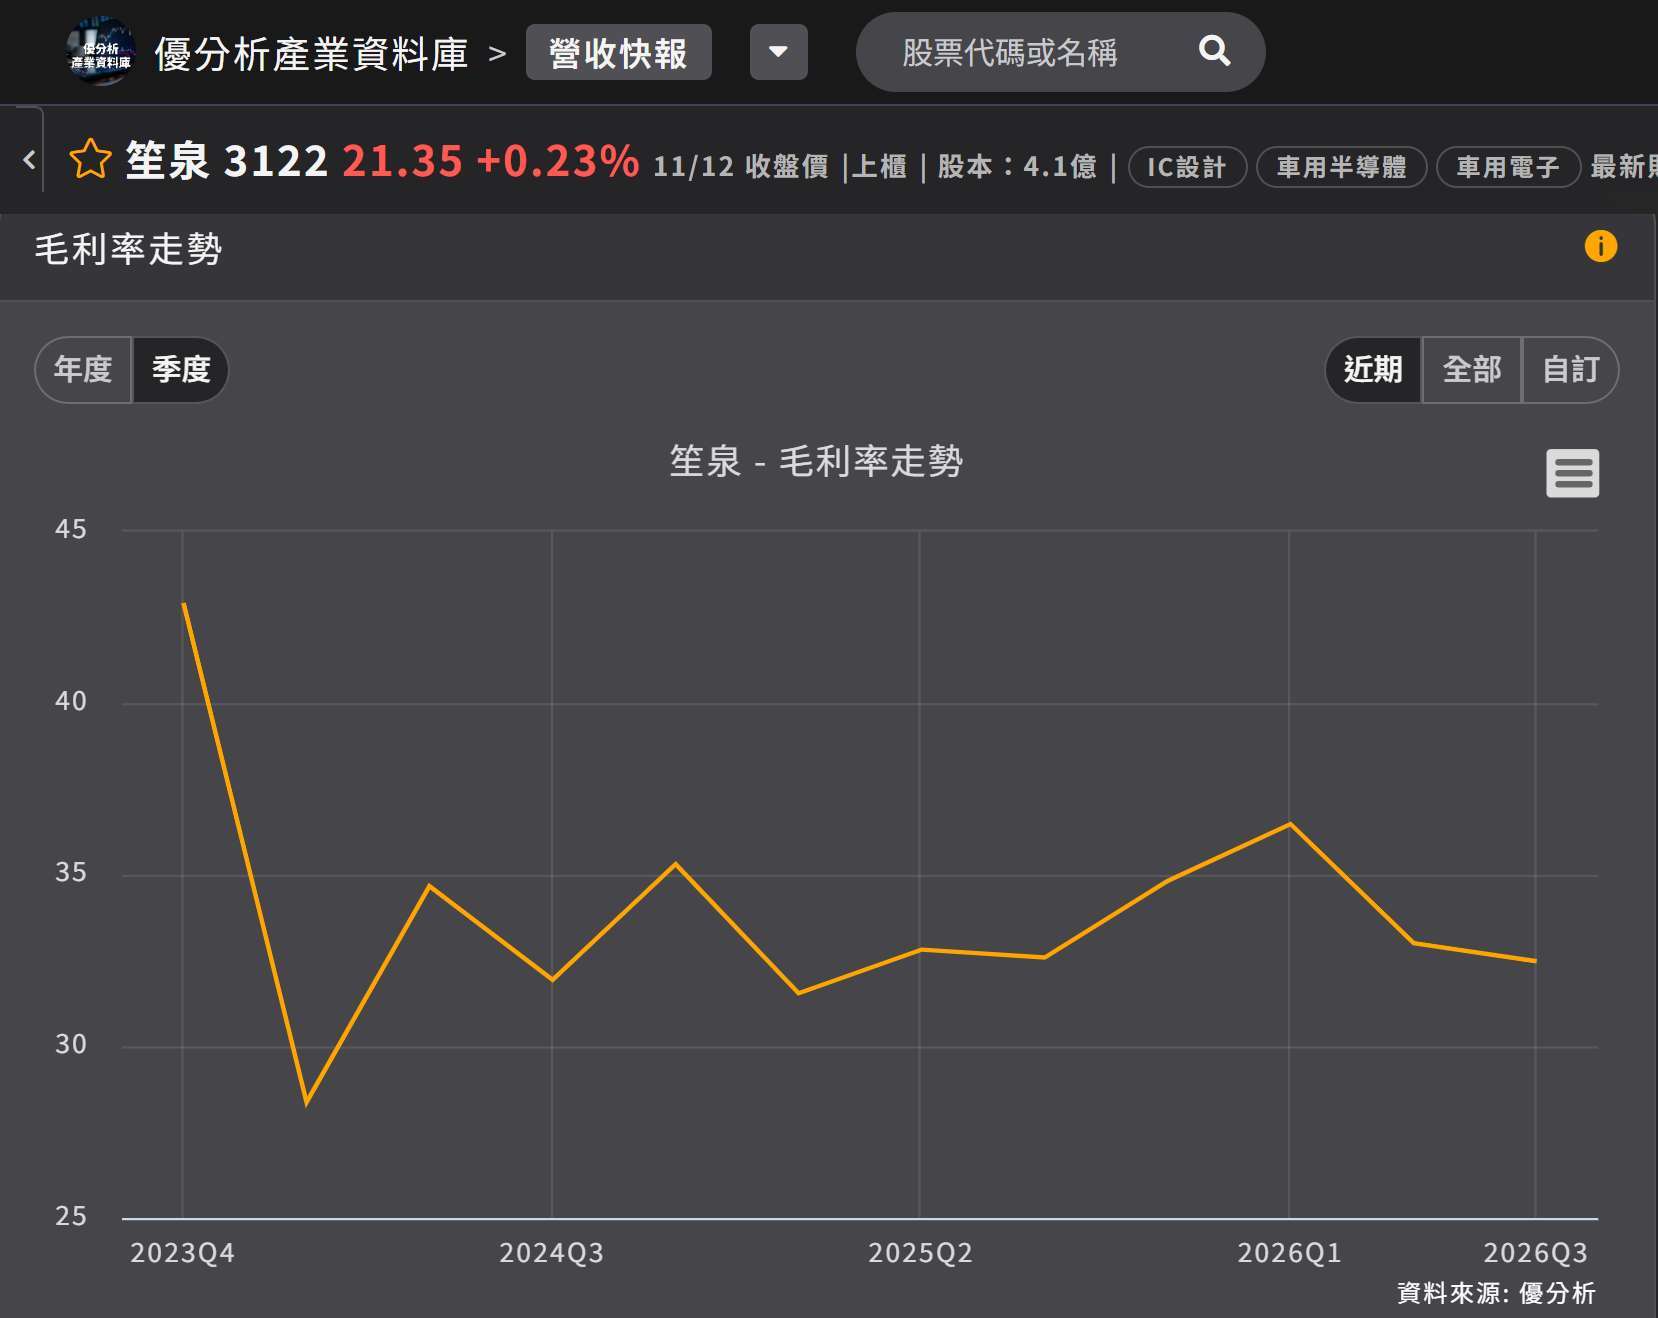
(資料來源:優分析產業資料庫)
公司表示,毛利率確實有逐季下降的情況,第 4 季會持續關注產品組合、晶圓及封測的成本掌控與實際出貨結構,「現階段我們以穩定的毛利率為主要的目標」。第 3 季的 32.5% 比 2025 年第 3 季的 32.6% 低 0.1 個百分點。
上游漲價與同業調價上游成本持續上升。據經濟日報報導,AI 晶片需求排擠到非 AI 晶片的封測產能,封測業近期報價漲幅一到三成;據 MoneyDJ 2026 年 8 月 11 日的報導,MCU 同業盛群(6202-TW) 也將新接訂單售價全面調高 10% 到 20%,理由是晶圓代工與封裝成本上升。笙泉則已收到供應商漲價訊息,公司表示幅度尚未確定。
笙泉則對中國區客戶調價。公司指出,中國區 2026 年因應成本增加而調漲價格,因此中國區的利潤比例與 2025 年相同;營收與利潤貢獻逐年以非中國區市場為主,台灣營收占比也逐年增加。
費用高於毛利成本上升、售價只反映一部分,第 3 季毛利 2,461 萬元低於營業費用 3,950 萬元,營業費用率 52.1%,本業虧損 1,489 萬元。
占比最大的是研發費用,第 3 季 1,959 萬元、占營收 25.9%,推銷與管理費用兩項合計 1,993 萬元,與研發費用相當。
2027 年三個方向對 2027 年,公司提出三個方向:優化產品組合、改善採購成本、提升營運效率。公司表示希望 2027 年毛利率能逐步改善,實際表現仍取決於客戶需求、產品組合、供應鏈成本及市場價格競爭,「目前也不宜對外承諾特定的毛利率的目標」。第 4 季公司以維持毛利率穩定為目標,對營收不做預測。
2026 年前 3 季累計毛利率 34%,為三季毛利合計除以 2.38 億元營收的結果,三項改善方向均規劃於 2027 年推動。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。