


2026年11月12日(優分析/產業數據中心報導)⸺ 豐興(2015-TW) 前 3 季稅後淨利 19.07 億元、年增 12%,同期營業利益 18.89 億元、年減 3%,兩者差距來自業外,前 3 季業外收支 3.96 億元、比去年同期多 2.56 億元。
增加的部分主要來自權益法認列的轉投資收益,前 3 季採權益法認列的關聯企業投資份額 2.4 億元、較去年同期的 0.74 億元增加 223%,占業外收支的六成。
一家靠鋅價、一家剛轉盈兩家關聯企業的獲利來源不同。公司表示,台灣鋼聯的獲利持續較好,豐堉今年則轉虧為盈。
台灣鋼聯從事煉鋼集塵灰回收與鋅提煉,獲利隨鋅價變動;豐堉資源從事一般及有害事業廢棄物處理,2026 年第 2 季取得售電執照後開始有售電收入,是今年由虧轉盈的轉折點。兩家都是關聯企業、不是合併子公司,收益按持股比例認列,因此金額會隨各自的獲利與鋅價起伏。
本業的獲利則小幅下滑。前 3 季營收 208.74 億元、年減 7%,毛利率 12.3% 高於去年同期的 11.5%,靠的是產品組合往條線與型鋼移動,鋼筋佔營收的比重降到 48%,比去年明顯下滑。
第 3 季業外縮水第 3 季的表現更能凸顯業外對獲利的影響。單季業外收支 0.82 億元、比第 2 季的 2.55 億元少 68%,減少金額中有四成二來自權益法認列的關聯企業收益,這一項少了 0.73 億元;稅後淨利 5.34 億元、季減 37%。第 2 季一次性的售電認列不再重複,是權益法收益回落的原因之一。
同在第 3 季,營業利益 5.66 億元只季減 23%,業外減少的金額高於本業;前 3 季稅前淨利 22.85 億元、年增 10%,營業利益則是小幅衰退,差距同樣來自業外。
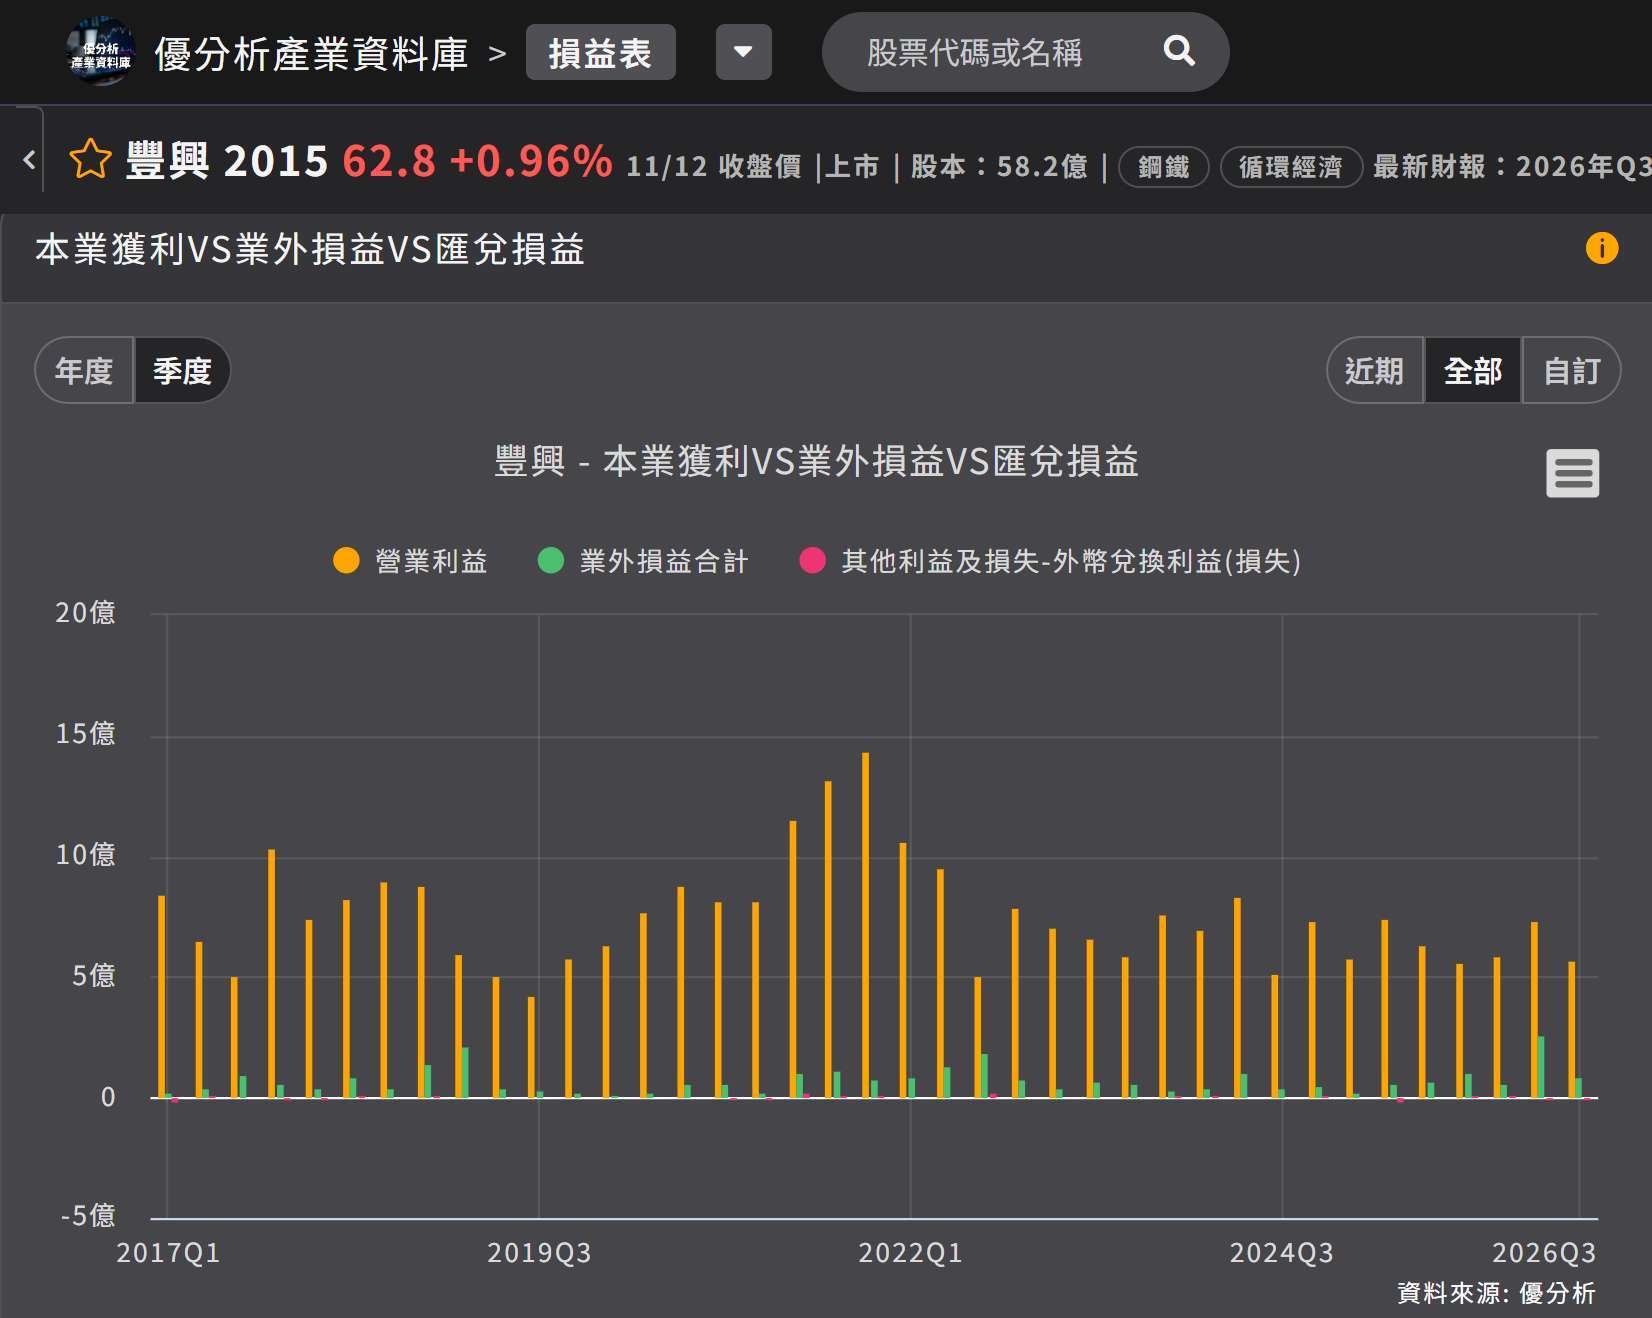
如下圖,根據優分析產業資料庫,業外損益合計在 2026 年第 2 季明顯放大、第 3 季又縮回去,同期營業利益的回落幅度小得多,兩者的節奏不同步。
(資料來源:優分析產業資料庫)
業外收益的節奏與本業不同步,是這份財報最容易被誤讀的地方。營業利益的季變動向來溫和,近七季都在 5.5 億到 7.4 億元之間,業外卻是 2026 年第 2 季增至 2.5 億元、第 3 季又回落。
財務結構反而改善,2026 年 9 月底總資產 258.13 億元,與前一季相近,但負債比由 6 月底的 15.8% 降到 12.4%,每股淨值 38.88 元高於 6 月底的 37.94 元,鋼筋需求走弱尚未影響財務結構。
第 4 季本業回升第 4 季本業有機會回升。公司看鋼筋第 4 季出貨季增、年減,型鋼則是雙位數季增與年增,加上第 3 季的檢修與夏季電費因素消失,本業的獲利基礎比第 3 季好。
豐堉的售電收入在 2026 年第 2 季一次性認列第 1、2 季的部分,一期整改已送件申請,全期運轉後貢獻會更明顯;台灣鋼聯的貢獻則隨鋅價變動。
三項數字反映獲利結構的變化:前 3 季本業減少 5,568 萬元、業外增加 2.56 億元,稅前淨利因此增加 2 億元,稅金幾乎不變,稅後淨利同幅增加。前 10 月自結稅前淨利 23.94 億元、年增 3%。第 4 季本業能否恢復成長,比業外的一次性挹注更關鍵。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。