


2026年11月11日(優分析/產業數據中心報導)⸺ 愛普(6531-TW) 2026 年第 3 季 S-SiCap 營收 5.73 億元,比第 2 季少 1 成,比 2025 年同期多 82%。季減主因是力積電(6770)銅鑼廠機台遷廠影響 IPC 出貨,公司表示這是交貨延期,訂單沒有取消。
IPC 是矽電容中介層,將電容製作於中介層內,隨中介層出貨給先進封裝廠。IPC 佔第 3 季 S-SiCap 營收 7 成,營收比第 2 季少 3 成左右;IPD 同期間增加 3 倍多,佔比升到 3 成。IPD 第 2 季才開始量產、基期小,兩條產品線一消一長,S-SiCap 營收僅比第 2 季少 1 成。
銅鑼廠易手,機台得搬此次遷廠源於廠房出售:力積電將銅鑼 P5 廠的廠房與廠務設施售予美光(Micron),生產設備不在交易範圍內,美光 2026 年 3 月在原力積電 P5 廠區舉行機台進駐典禮,進駐的是美光自有機台,力積電產線上的機台則須遷出。愛普本身是 IC 設計公司,IPC 由力積電這座廠生產,出貨因產線遷移而受阻。
公司表示,相關機台第 4 季逐漸恢復運作,生產逐步回歸正常,IPC 營收會隨產能恢復而回升,2027 年繼續成長。受影響的時間是第 3 季到第 4 季初。
產出受限,客戶訂單仍在。同一場法說會上,公司表示 IPD 客戶需求強勁、產能仍不及需求;IPC 則因機台遷廠中斷產出,交期延後,須待機台恢復運作才能出貨。
缺口由 IPD 補上S-SiCap 的成長動能正在轉換。IPC 由既有專案進入量產帶動,IPD 則受惠於新客戶與新封裝形態導入;第 3 季營收結構已有變化,IPC 減少 3 成,IPD 增加 3 倍多。
如下圖,根據優分析產業資料庫,法人預估的全公司季度營收未來五季持續走高,預估期間涵蓋至 2027 年第 3 季,EPS 預估路徑同期同步走高。
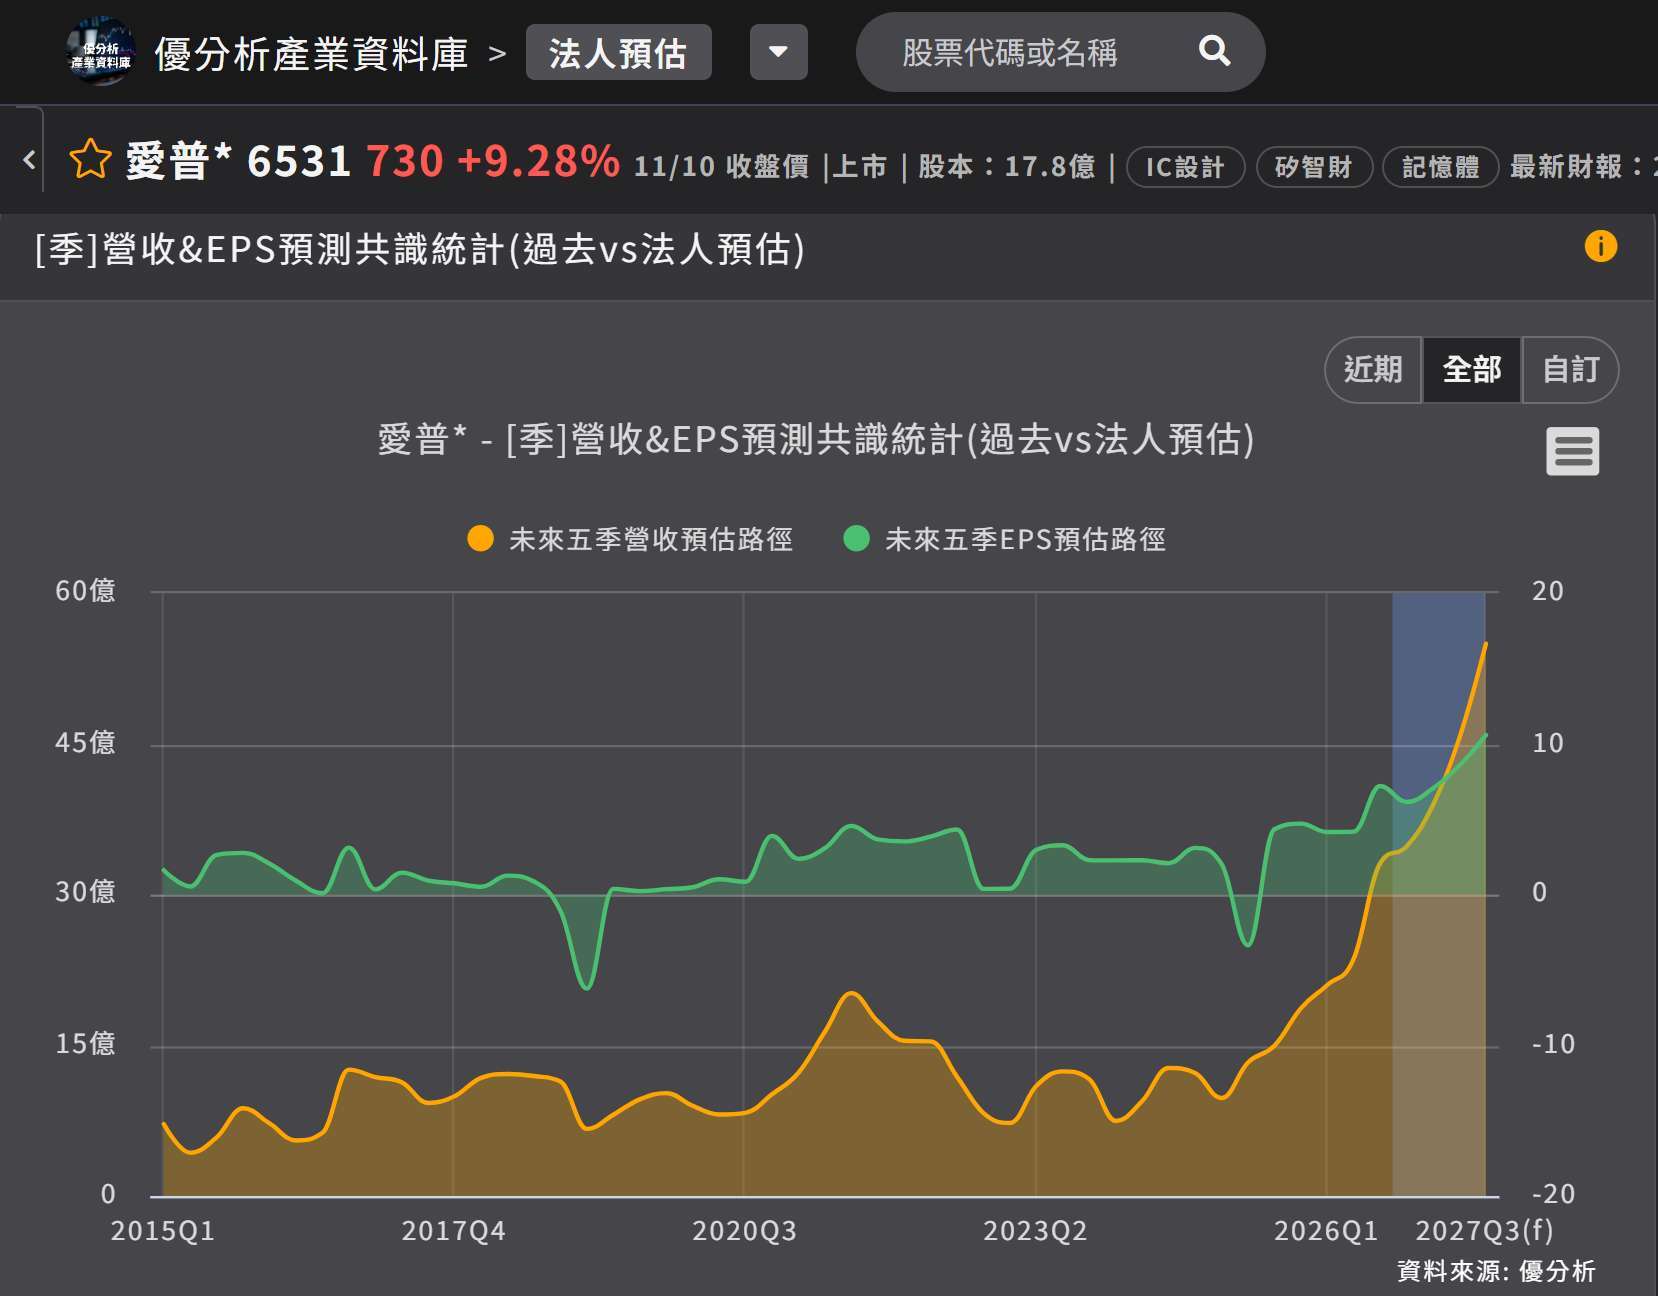
(資料來源:優分析產業資料庫)
公司也透過合約確保產能。近期為 IPD 與晶圓廠、封測廠簽訂產能協定,加上既有的產能保障協定,持續擴大產能資源與供應鏈布局。
IPC 的需求沒有消失,公司表示第 4 季回升、2027 年繼續成長,IPD 則是逐季放量;兩條線同時出貨,S-SiCap 的季營收將隨之回升。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。