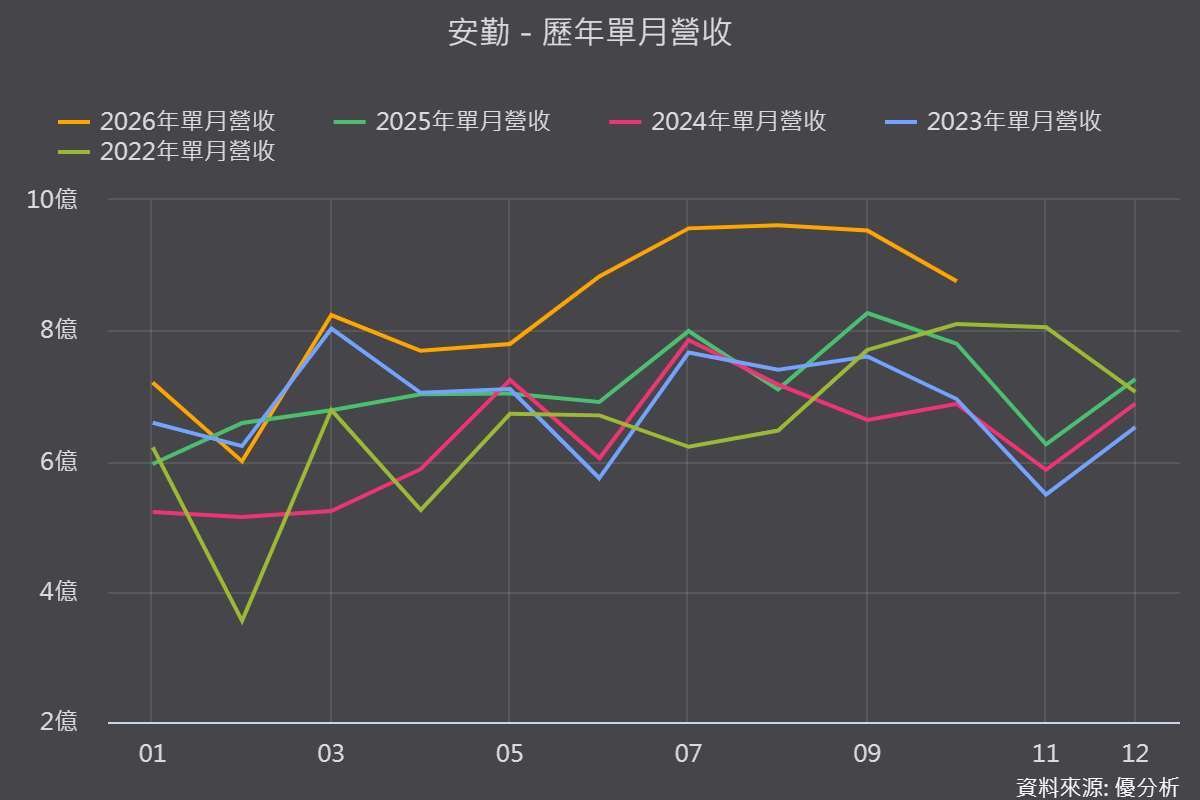
2026年11月18日(優分析/產業數據中心報導)⸺ 安勤2026年營收可望突破百億元、改寫歷史新高。
上半年營收45.75億元創新高,7月營收9.57億元、年增20%,8月年增35%,創近42個月最大增幅,已連續三個月改寫單月新高,前8月累計營收年增率擴大至17%。
法人預估2026年全年營收成長15.3%,訂單能見度直達2027年第三季。
醫療:心導管伺服器出貨躍升,下一代機種已到手真正值得注意的是,醫療業務的出貨規模在兩年內大幅放大:心導管伺服器2024年僅出貨約1,100至1,200台,2025年放量至4,000台,2026年約6,000台,2027年預期維持相近規模。
公司已確定取得醫療客戶下一代心導管機種,單一機種可出貨7至9年,與現行機種有重疊貢獻期,新一代系統預計2028年接軌。
醫療客戶也由過去出板卡改為出系統,加上電腦斷層、核磁共振的伺服器工作站年底有機會取得新案,有助推升單位價值。
零售與工業:長單能見度直達2027年第三季零售業務前三季年增約20%至22%,全年維持相近幅度,印度提款機專案已少量出貨、每批約500台,2027年可望放量。
工業方面,公司正式取得美系半導體設備大廠的報價邀請專案,首個專案約1,000台、總金額約2,000萬美元,產品為1U伺服器,單價超過2萬美元,第四季小量出貨。
軍工轉單與美國在地製造,帶來額外機會部分原由美系伺服器業者服務的客戶與市場出現轉單,已有客戶接洽並進行產品驗證,涵蓋工業、醫療、軍工特殊應用的客製化伺服器,以及白牌伺服器。
美國產能也已落地:公司與加州外包廠合作表面黏著打件及板卡生產,經約一年測試確認品質,系統組裝則與美國廠商談妥,可利用印第安納州廠區承接少量多樣訂單,滿足軍工客戶要求在美國組裝的規定。
風險提醒:記憶體漲價與低毛利代採購,壓抑毛利率毛利率承壓是目前最實質的逆風,記憶體等零組件漲價、低毛利的代採購業務增加,加上與客戶的採購價格調整機制仍在磨合,須待關鍵零組件價格回落才有機會改善。
毛利率2024年25.3%、2025年25.78%,2026年法人估25.6%,全年守住26%有難度。
2027年法人預估營收年增11.7%、毛利率25.8%、營益率10.4%,公司自身目標為營收至少成長10%,營收成長與毛利率之間的落差,是後續須追蹤的重點。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。