2026年11月18日(優分析/產業數據中心報導)⸺ AI伺服器機殼大廠勤誠(8210-TW)近期股價大幅修正,近6個月跌幅達64%。儘管大客戶ASIC伺服器專案延後出貨,導致毛利率及獲利表現不如預期,但本土投顧認為,股價已相當程度反映未來盈餘下修風險,隨著預估本益比降至相對低檔,投資價值逐漸浮現,因此將投資評等由「中立」調升至「買進」。
AI伺服器仍是勤誠未來主要成長動能,隨著美系雲端服務供應商(CSP)持續擴大AI基礎建設投資,ASIC伺服器機殼及機櫃需求可望同步成長,加上美國、馬來西亞及越南新產能陸續到位,將進一步支撐營運規模擴張。
不過,近期出貨受到供應鏈及製程調整影響,包括機櫃組裝出現結構變形,以及ASIC大客戶提高產品規格並要求重新驗證製程,導致部分訂單出貨遞延。由於相關問題主要集中在生產與驗證環節,而非終端需求明顯轉弱,後續出貨能否恢復正常節奏,將是觀察2027年營運成長的關鍵。
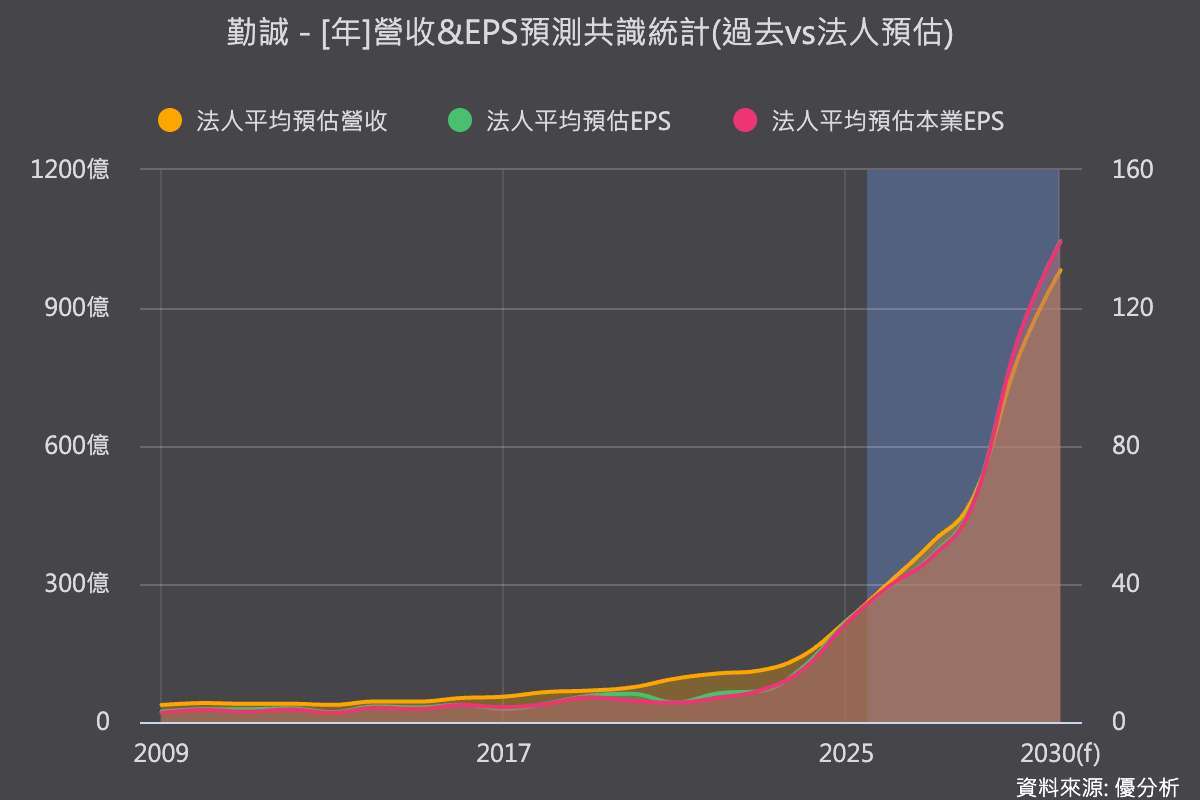
展望2027年至2028年,隨著相關專案逐步恢復量產,加上美國、馬來西亞及越南新產能陸續到位,營運可望重回成長軌道。根據優分析統計的市場法人共識預估,勤誠2027年營收可達390.67億元,每股盈餘48.33元;2028年營收進一步成長至496.08億元,年增約27%,每股盈餘65.08元,年增約35%。
籌碼面也出現法人逢低布局跡象。近20個交易日三大法人合計買超1,438張,約占股本1.14%,顯示法人資金整體偏向買方。
隨著估值劇烈修正後,市場關注焦點逐漸從短期獲利下修風險,轉向ASIC伺服器專案恢復出貨及AI機櫃業務擴張,能否帶動勤誠2027年獲利重回成長軌道,進一步支撐評價。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。