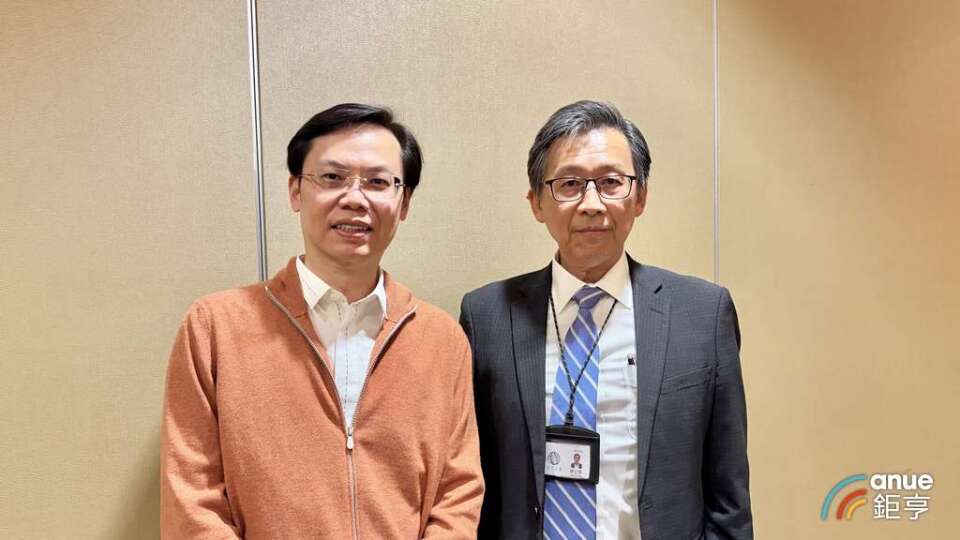
光罩(2338-TW)今(17)日舉辦法說會,董事長凃俊光表示,今年是公司低谷翻轉的階段,隨著大尺寸光罩出貨攀升,以及矽光子布局明顯成長,加上完成併購日本TCK挹注,預期明年營收可望年增2成。
總經理陳立惇表示,大尺寸光罩今年已有1家客戶Tape-out,另有2至3家較具規模的大型客戶正在接洽,明年大尺寸光罩營收占比有機會超過1成。隨著AI晶片整合程度提高,未來CoWoS若朝CoPoS發展,大尺寸光罩將更具優勢。
矽光子方面,陳立惇表示,目前鎖定PIC(光子積體電路)相關光罩市場,今年相關營收占比預估不到5%,但預期明年將有較明顯成長。雖然近期輝達相關事件可能使市場短期進度放緩,但不至於改變光通訊及矽光子的長期發展方向。
產品結構來看,光罩目前12吋光罩比重持續拉升,2025年占比約40%,2026年預估進一步提高至47%,2027年可望突破5成,正式超越8吋產品。製程布局上,目前12吋光罩仍以90、80及110奈米等製程為主,約三分之一為65奈米產品;40奈米及28奈米產品則預期明年開始出現小量需求。
陳立惇表示,目前受惠客戶需求持續強勁,產能吃緊,公司月產能為6.9萬片,預估2027年將提高至7.5萬片,並優先將產能配置於產值較高的產品;資本支出則由過去每年約10億至20億元,預估2027年降至5億至10億元。
另外,光罩透過子公司光鉅控股收購日本熊本的半導體設備服務公司TCK,預計11月25日完成交割,12月正式併表。凃俊光表示,TCK主要提供半導體設備裝機、驗機及維修服務,過去5年均維持獲利,年營收約5億日圓、毛利率約30%。
凃俊光進一步指出,TCK原股東為日本國營銀行,因持有期限屆滿而尋求出售,前十大客戶均為日本公司,包括索尼半導體。TCK也是矽島九州30多家半導體業者之一,未來將結合光罩集團資源,擴大日本市場及半導體設備服務業務。
光罩第三季營收14.88億元,營業淨損2.29億元,不過受惠於業外處分廠房利益挹注,稅後純益10.6億元、每股純益3.24元,累計前三季每股純益3.98元。陳立惇表示,公司持續處理部分資產及轉投資項目,因此產生一次性費用,若排除影響,第三季本業表現創歷史新高,前三季本業已轉虧為盈。
凃俊光表示,光罩負債總額較剛接手時的180多億元減少約30億元。截至第三季,流動比率已由2025年的約60%提高至90%,負債比率也由75%降至約59%,預期今年底前完成大部分資產及轉投資項目的整理,2027年財務結構將更加單純。